



看完 NIKE $NKE.US 这次最新财报,很难直接说它是在变好还是变差。
因为单看这次的主要数据:
(1)营收、净利润和每股收益都同比小幅下降
(2)毛利率倒是从42.2%提高到了42.8%,算是小幅上升
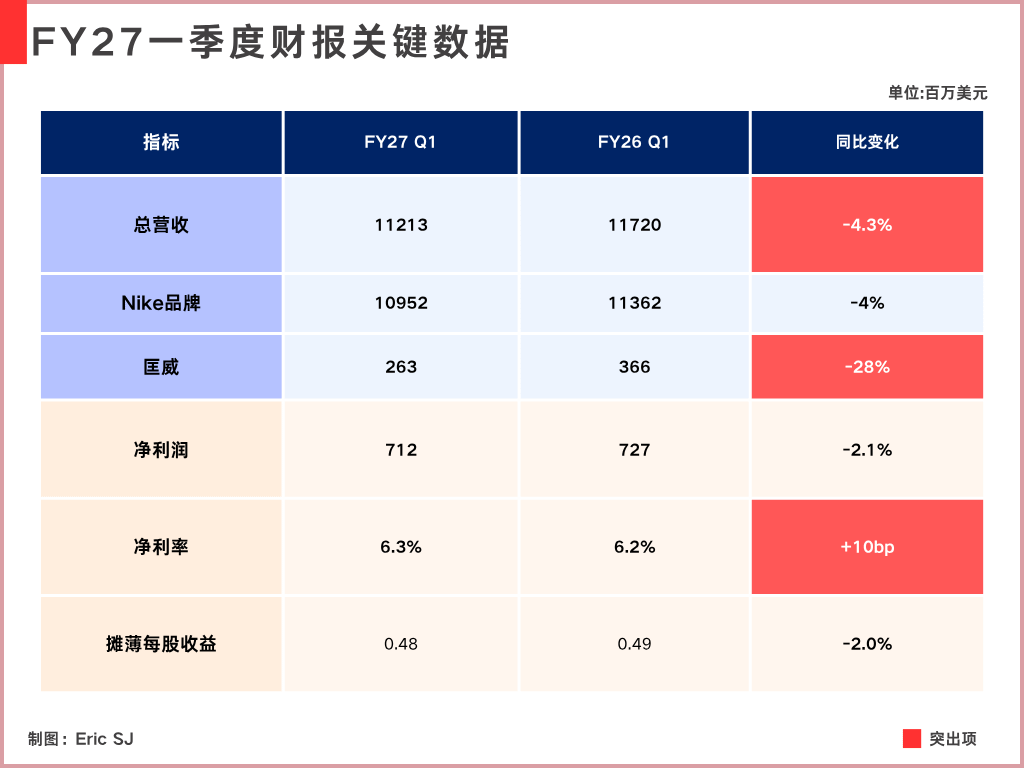
说差吧,综合来看变化不是很大,但要说变好了,营收又还在往下走。
针对这个现象,电话会里管理层自己形容这家公司目前的财务表现是:“two different realities”
两个完全不同的现实,这句话概括了市场对现在Nike的印象,它就好像在同时经营着“两家公司”
一家NIKE,正在重新找回原来的驱动力,靠产品和创新恢复增长;
另外一家NIKE,却还困在Sportswear、Jordan以及部分地区市场留下的一堆旧问题里。
所以这篇财报的主题,也是围绕["前面那家Nike"为什么带不动“后面那家Nike”]而展开
一、运动相关业务的复苏
NIKE把跑步、足球、篮球等这些围绕具体运动场景组织起来的产品,归入到[Performance] 这一产品组合里。
这一块业务组合的收入在2026财年已经做到160亿美元,到了这次财年Q1,又继续实现稳定的同比增长。
根据披露的业务增长趋势:跑步、足球、网球以及北美篮球等品类均实现双位数增长,其中跑步这一细分尤其明显。
上一季度管理层披露,跑步相关的在过去五个季度已经增加了大约 10 亿美元收入;而这一季,以Vomero为代表的厚底缓震跑鞋,正在帮NIKE重新抢回这一细分赛道的份额。
在这个变化里,至少能够确认一点:NIKE的产品创新能力并没有消失,而且已经开始在跑步、足球等运动品类里重新兑现成收入和份额。
不过Performance目前的体量还不足以抵消另一边的下滑,因此仍然拉不动集团整体收入。
二、反方向的Nike
Performance这一业务组合虽然增长高个位数,但NIKE集团营收在固定汇率口径下仍然下降5%
答案首先在NIKE Sportswear,也就是生活方式产品这一边,这个业务占整个公司收入接近一半,本季度同比下降了双位数。
这个业务的主营可以简单理解成更偏日常穿着、潮流和生活方式的相关产品。
像我们比较熟知的Dunk、Air Force这类产品都属这一块业务组合,而这恰恰又是过去几年 NIKE最依赖的一块生意。
结果这一季,单单Dunk的收入就被砍掉接近 50%,给Sportswear带来大约2 亿美元的收入拖累。
管理层在回话中承认:
一些已经比较老、过去销量很大的Sportswear鞋款,实际终端销售情况低于预期,并且已经开始影响批发商后续下单。
也就是说,这是市场的消费自然下滑的结果,消费者本身可能没那么想买了。
而且类似的问题,其实在[Jordan]系列产品里也有出现,同样是热门品类,Jordan本季度大约占NIKE全球业务的13%,收入同比下降中双位数。
在Jordan这里的问题则更加直接,管理层把Retro经典鞋款的过度供给列为了当前核心问题之一。
一个本来应该靠稀缺感、文化属性和身份认同赚钱的东西,被NIKE自己做得越来越像普通货架商品。
讲得直白一点,这就是球鞋玩家常说的“调色盘”,也就是同一双鞋,每隔一阵就被重新发布一次,区别只是颜色换了一下。
管理层也意识到这种供给方式需要纠偏,所以现在要重新降低部分Jordan Retro产品的发行量和发行频率。
这同样还意味着短期收入还会被公司主动往下压。
而且不压还不行,否则继续稀释下去,损伤的就不只是销量,而是Jordan最核心的稀缺性和文化溢价。
三、所以
运动业务带不动整个NIKE,归根结底是体量问题。
这一季单单Sportswear就接近 NIKE 收入的一半,再加上 Jordan这一块的体量,当两个大板块同时出现双位数下滑时,运动业务的个位数增长根本拉不动整体。
而且不单单是体量,NIKE 自己过去一直相信一个逻辑:
先通过真正的运动产品建立专业性和品牌真实性,再把这种运动影响力向其他品类以及更广泛的日常消费扩散。
目前看,这个传导路径的规划是理想的,但实现并不够理想,两者之间不是可以自然传导的关系,Hill这次也承认,自己此前低估了Sportswear生活方式业务内部消费者之间的差异
而且
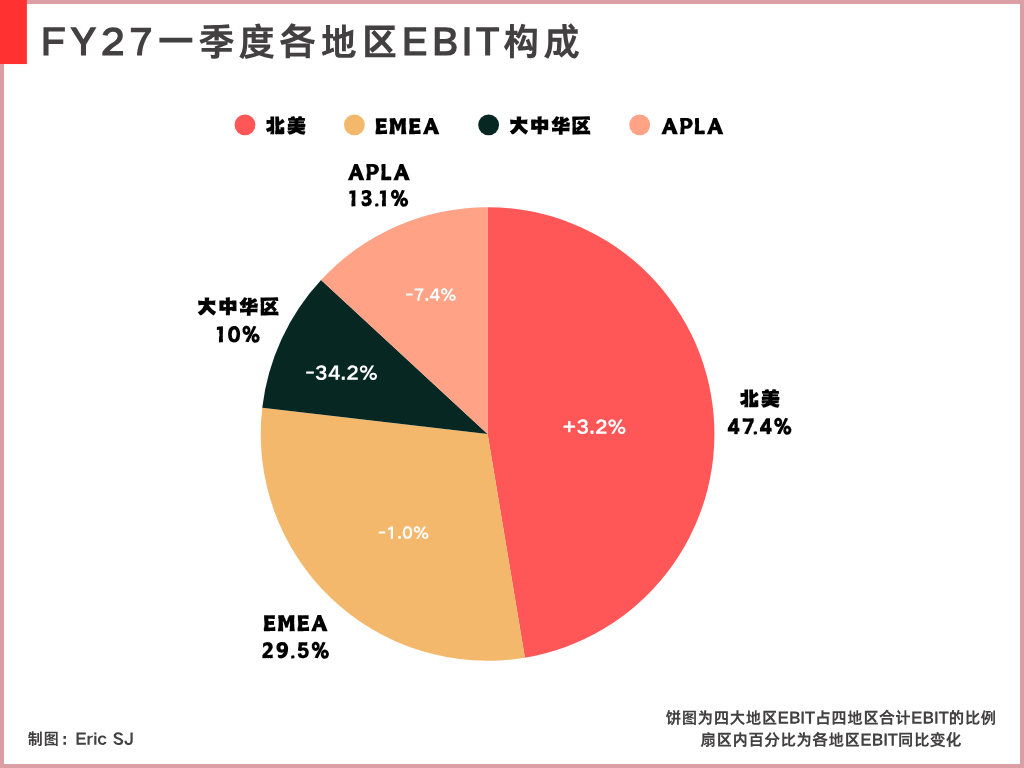
大中华区的销售下滑也是一个持续的问题,本季度固定汇率收入已经同比下降26%,地区EBIT同时下降34%。
甚至这次给出的FY2027指引,已经假设来自这个市场的营收接下来还会变得更差。
因为NIKE还在主动进行清理线上渠道、减少深度折扣、降低不符合品牌定位的分销等动作,希望以此重新控制价格和品牌展示。
和产品线的调整一样,逻辑都是[先主动承受收入损失,再换未来更健康的收入。]
但这并不意味着这些调整已经开始兑现到毛利率上,因为公司披露,本季度毛利率改善的主要原因其实是仓储和物流成本下降。
所以我不是很理解为什么市场会有人认为Nike的这一系列动作,已经可以押注[NIKE的品牌力已经开始回来]这一叙事。
现在只能够说,它们在进行着第一步,Nike的财报我看了那么多期,仍旧没看到足够的财报数据能够支撑整体基本面改善这一论点。
存在局部改善是客观事实。
但这些局部改善,距离整个NIKE完成反转,中间还隔着Sportswear、Jordan和持续恶化的大中华市场。