

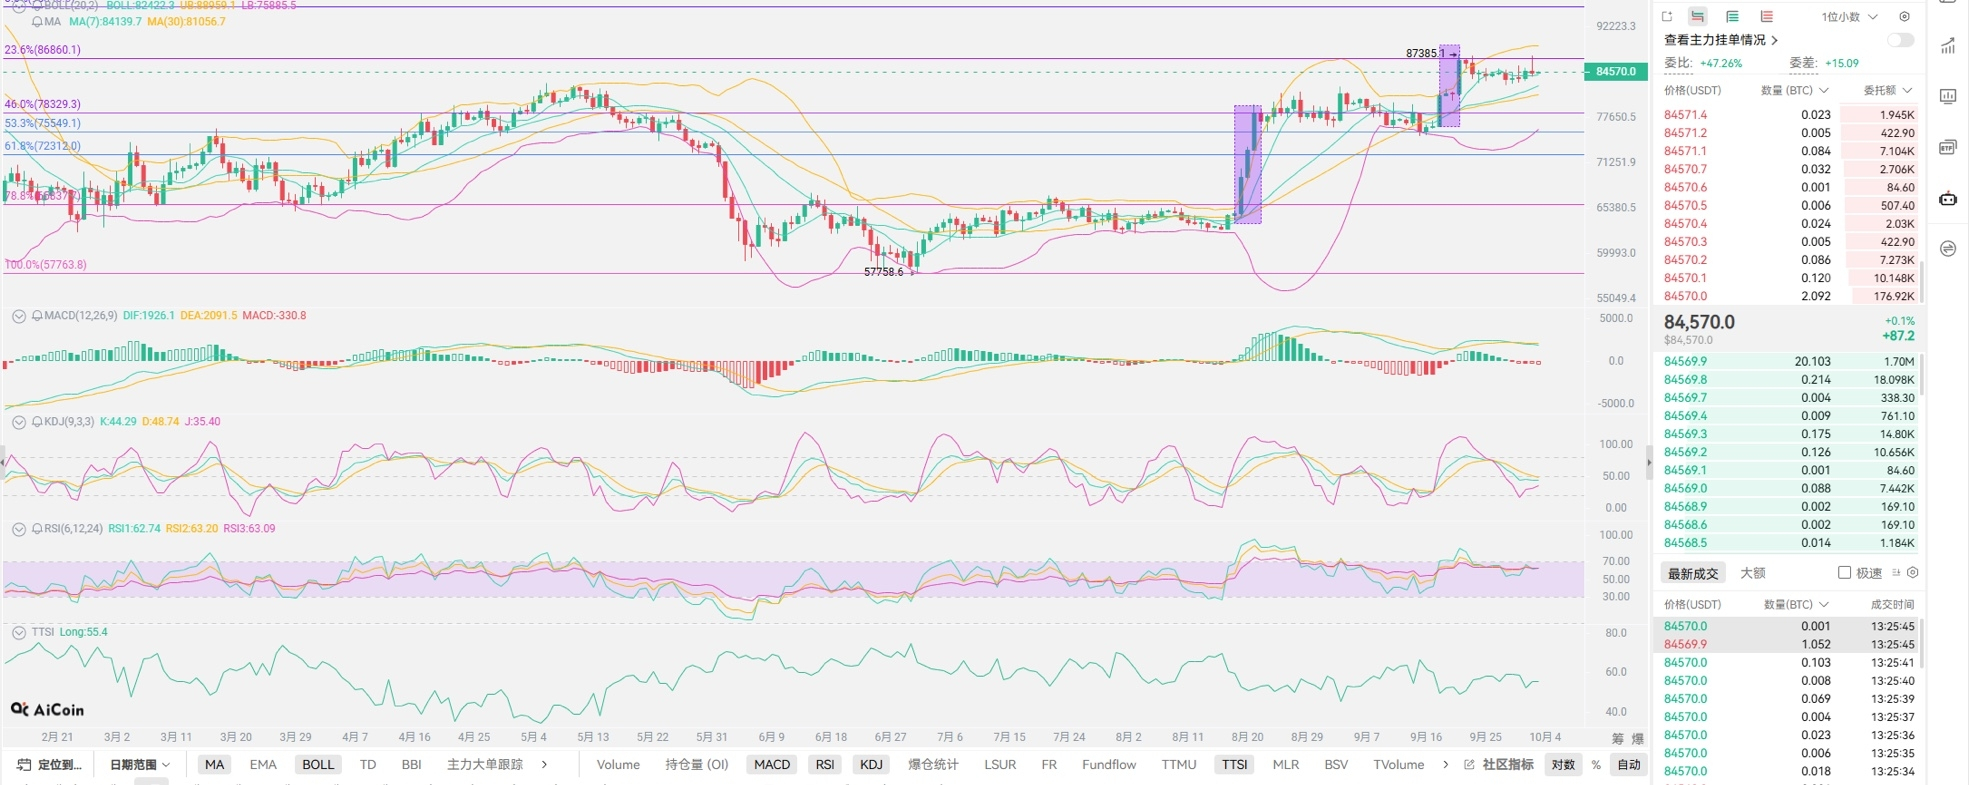

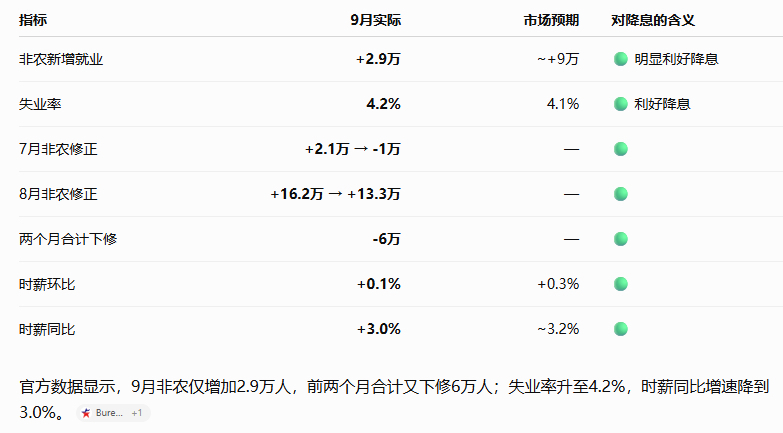
Os dados de emprego não agrícola (Non-Farm) são extremamente interessantes: mais uma vez, isso valida que os dados dos EUA precisam ser tratados com desconfiança para então serem verificados. Apenas em dois meses, julho e agosto, houve um ajuste/queda de 60 mil pessoas (60K), e esse dado até é menos cuidadoso do que a estatística do “Lao Cui”. O resultado é que em outubro talvez não haja nova alta de juros; e isso deveria ser mesmo assim. As apostas do “Lao Cui” também apontam para uma alta em dezembro. Isso afeta pouco a tendência no longo prazo: é um defeito do sistema—mesmo com dados de emprego ruins, não é capaz de “sobrepor” os dados de inflação e o rendimento dos Treasuries dos EUA. Então, qual parte do interesse precisa ser sacrificada, dá para imaginar. A volatilidade no nível do gráfico diário também é visível: a montagem dos compradores (lado comprador) foi feita com antecedência. O fluxo normal deveria ser: Non-Farm fraco → expectativa de corte de juros ↑ → rendimento dos Treasuries ↓ → BTC ↑. Mas a reação real virou o seguinte: Non-Farm fraco aumenta a expectativa de corte; porém o rendimento dos Treasuries primeiro cai e depois sobe. A transmissão para o mercado de Bitcoin também ficou assim: primeiro sobe e depois cai.
Por que o mercado gera esse tipo de reação? E é bem simples: a repressão periódica dos ciclos de alta de juros está fazendo com que, no curto prazo, seja difícil encarar uma posição compradora (otimista). Observando a lógica de capital: neste momento, o movimento do mercado é tal que o capital não se atreve a fazer grandes operações, a menos que apareçam sinais de mudança no ciclo de alta de juros. Quanto à virada de um bull market para um bear market (ou vice-versa), vocês podem observar as taxas de rendimento dos Treasuries dos EUA com vencimento em 10 anos; para haver uma alta/repique considerável, o capital precisa ter coragem de comprar Treasuries. O rendimento dos Treasuries está tão alto, mas ninguém compra—isso é um grande risco. Essa situação afeta todos os mercados financeiros e também vai impactar o mercado de cripto: qualquer “aquecimento” em um mercado fará o capital refletir se, no futuro, o retorno do investimento será ainda mais estável do que o que se obtém com Treasuries. Ao mesmo tempo, há uma grande parte dos países na Europa em que as taxas de rendimento ultrapassam diretamente 6%; nesse cenário, o capital europeu ainda menos tem como esperar algo. Quanto a Coreia/Japão, então nem se fala: as próprias taxas de câmbio da moeda já apresentaram problemas muito graves. Para o momento do mercado cripto, só dá para depender do capital dos EUA—mesmo que eles próprios estejam ocupados demais com seus problemas.
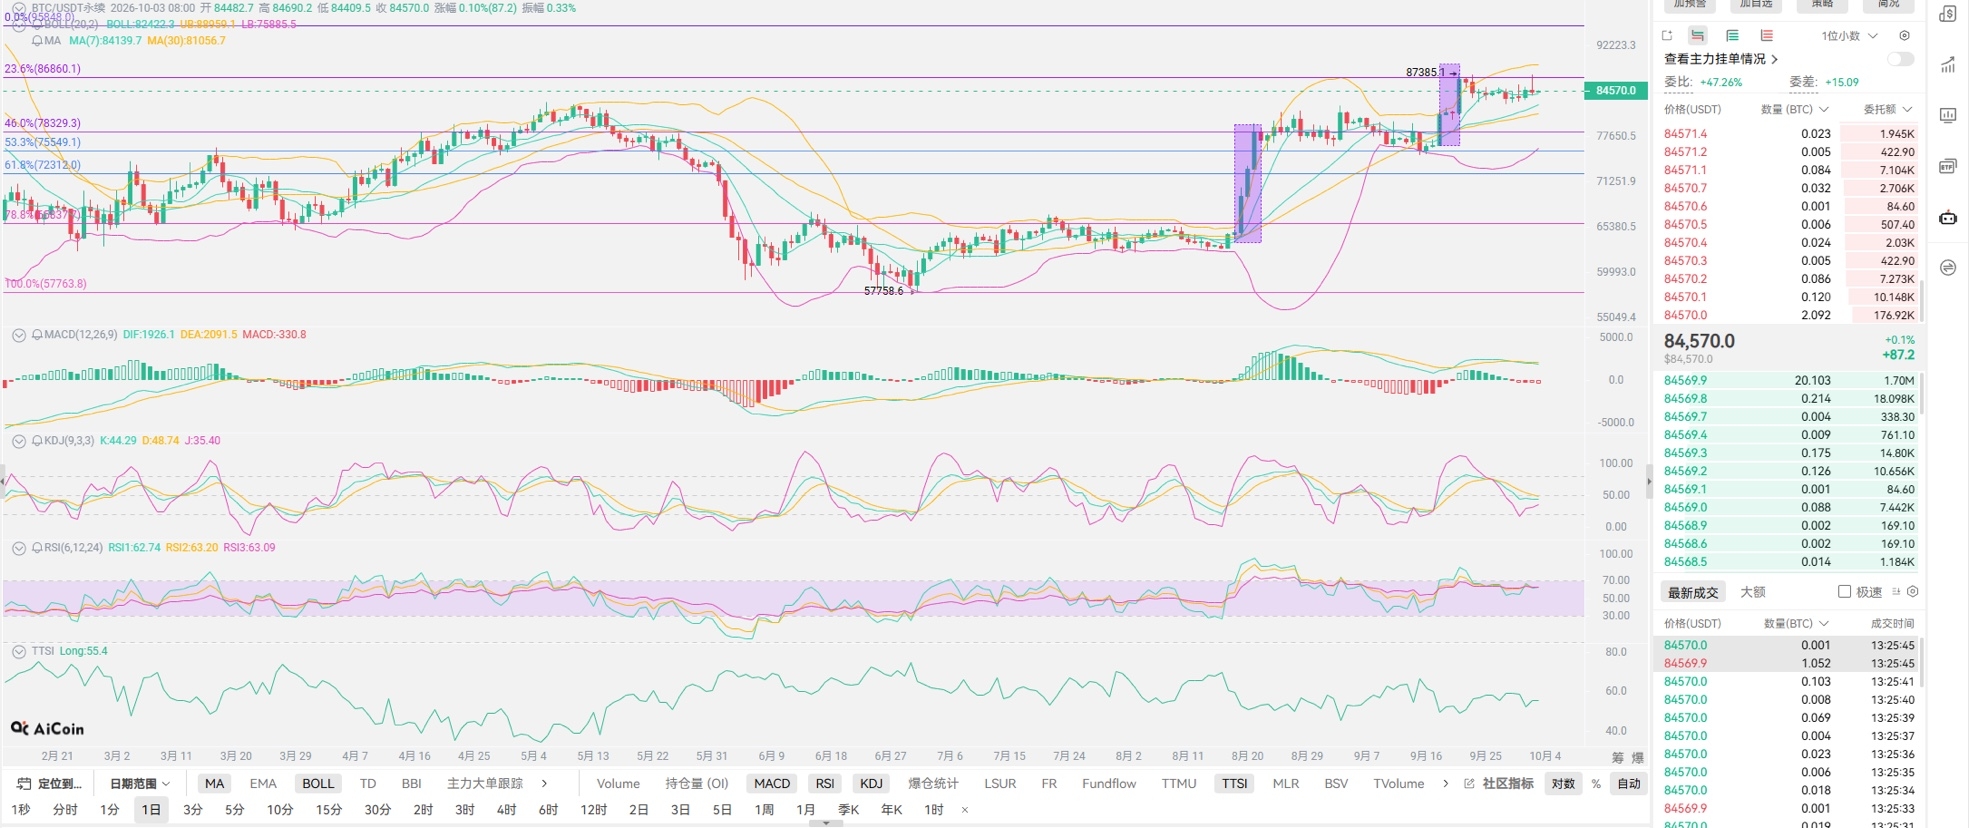
Resumo do “Lao Cui”: uma única divulgação de dados não consegue mudar o problema estrutural. Os próprios dados de emprego dos EUA já têm espaço para serem manipulados; depois, talvez surjam novas atualizações de dados. Do ponto de vista interno, o Comitê da alta de juros já considera esse fator. A probabilidade de uma alta em dezembro continua em 88%; ainda haverá uma alta de juros este ano. A previsão do “Lao Cui” para o mercado cripto é: este repique talvez chegue ao fim no período final dos feriados. As oscilações futuras talvez se tornem cada vez mais intensas, não apenas no mercado de cripto, mas também envolvendo o mercado de ações e o ouro. Pela leitura do gráfico, uma vez que a “terceira onda” falhe, a queda pode ir direto até o ponto de início do movimento que formou a onda anterior—algo como 6,5 a 7. E com a formação do ciclo de alta de juros, talvez até seja possível romper todo o andamento do movimento. Mesmo que as ordens de venda (shorts) atuais estejam presas (stops/rombo), tentem ao máximo esperar até o fim dos feriados para buscar o timing de saída. A pressão vendedora ontem também estava bem evidente: por volta de 87, há um obstáculo enorme de venda. Metade do tempo dos feriados já passou, então não sobram muitos pontos de escolha para vocês. Até o último dia, tentem entrar!