STANDARD CHARTERED DEFINIU ALVO ENA 2 USD — MAS, DE ONDE VEM A BASE?
No dia 30/9, a Standard Chartered estabeleceu a meta de que $ENA alcance US$ 2 até o fim de 2028, com base na previsão de que a escala do USDe aumente de cerca de US$ 4,9 bilhões para US$ 40 bilhões. A tese principal é que o crescimento do USDe vai gerar mais receita para viabilizar a recompra (buyback) de ENA.
1. O crescimento do USDe se converte em poder de compra da ENA?
- A escala do USDe é a quantidade de ativos que precisam ser mantidos como lastro (colateral), e não é a receita da Ethena. O fluxo de buyback ainda depende do rendimento dos ativos, dos custos e da parcela da receita alocada ao token. Mesmo que o USDe cresça, se o rendimento cair, o poder de compra de ENA não necessariamente aumenta na mesma proporção.
2. O buyback não acontece automaticamente
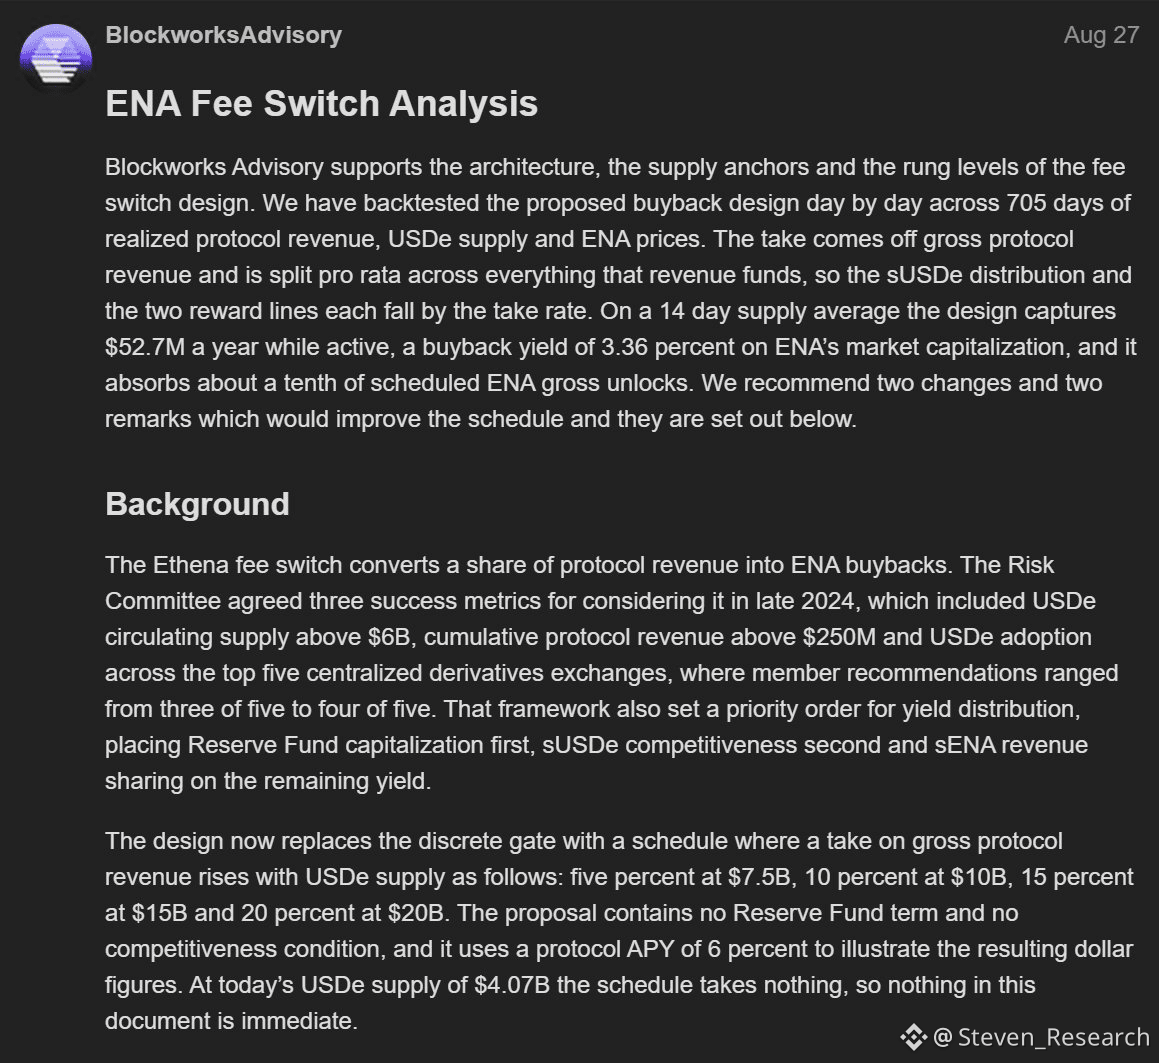
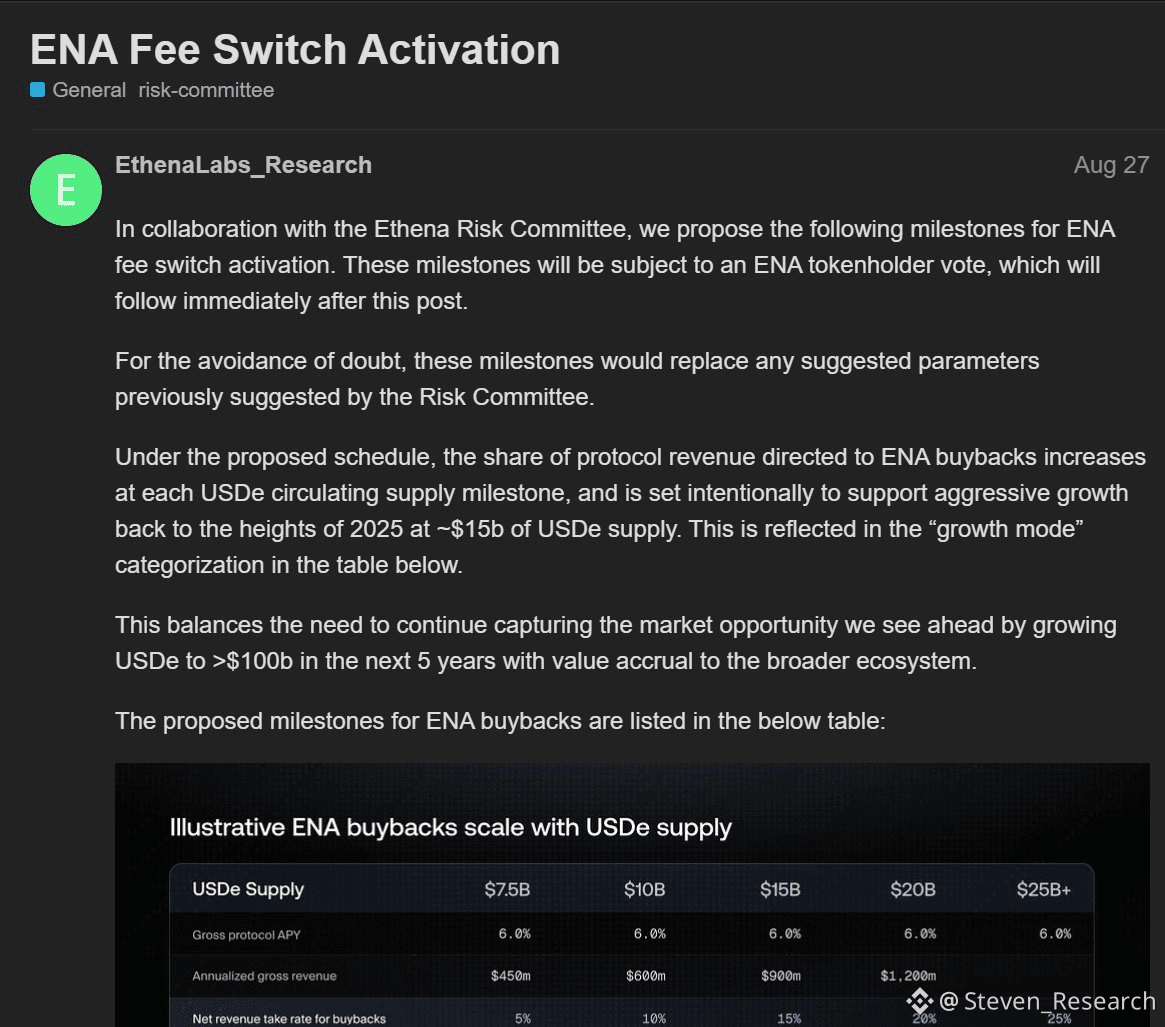
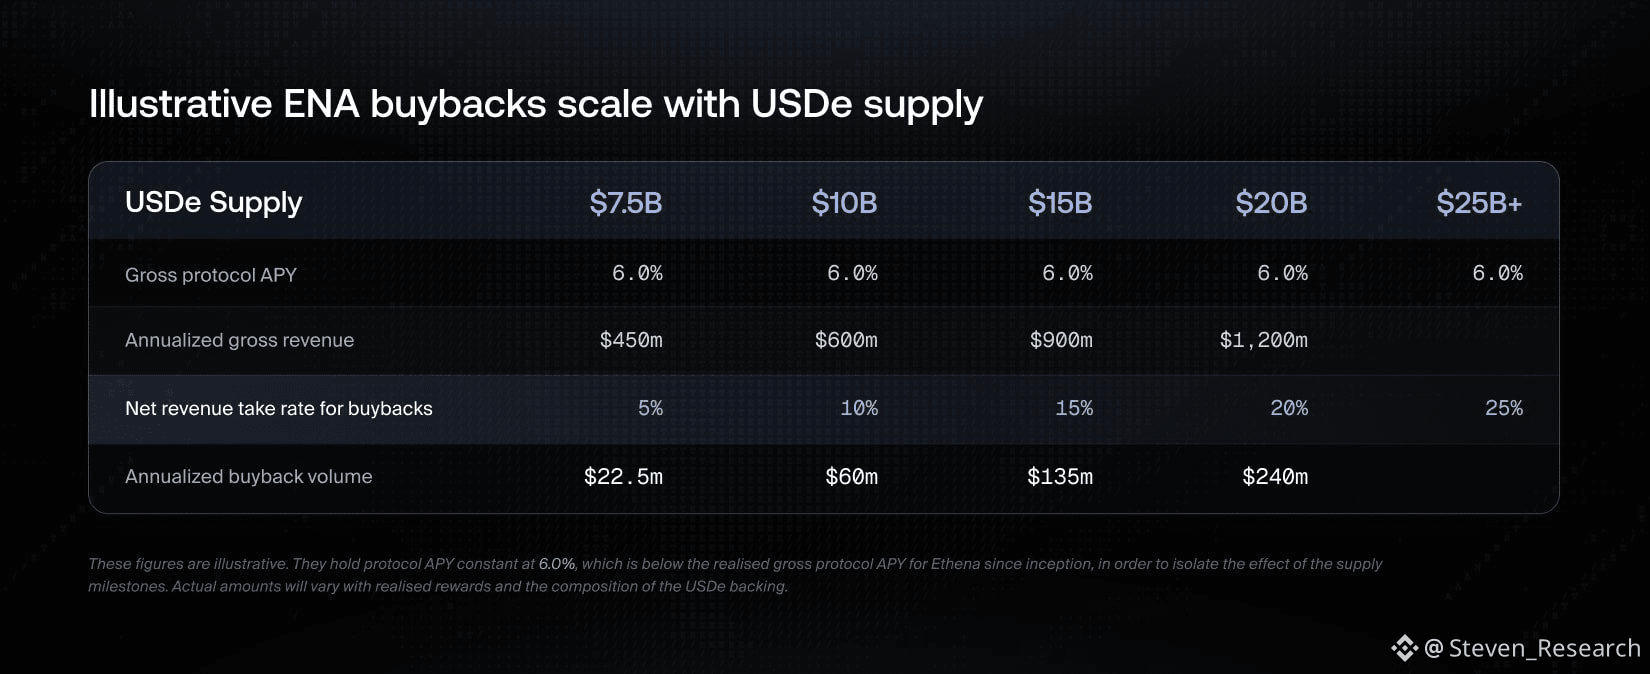
- O mecanismo de fee switch tem um primeiro limite em US$ 7,5 bilhões de USDe, acima do patamar de US$ 4,9 bilhões citado no relatório. Os 95% destinados ao buyback se aplicam à parte da receita líquida que é transferida à Foundation via o mecanismo, não a 95% de todo o rendimento do protocolo. É preciso distinguir entre aprovação do mecanismo e o volume de compras efetivamente gerado.
3. O buyback também tem trade-offs
- A Ethena gera parte do rendimento a partir do colateral combinado com posições derivativas de hedge, mas o funding pode cair ou até ficar negativo. Destinar mais receita ao buyback também pode reduzir a parcela de rendimento destinada aos depositantes e aos programas de recompensas. Se o produto ficar menos atrativo, a velocidade de crescimento do USDe pode diminuir, afetando inversamente a fonte de recursos para comprar ENA.