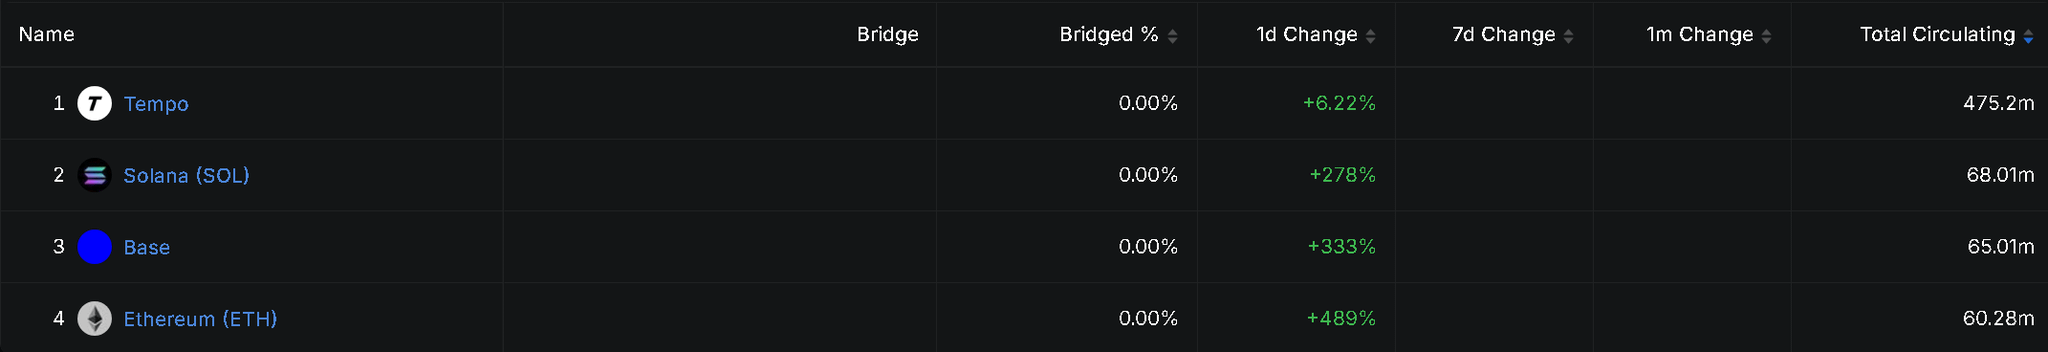
$OUSD foi lançado há dois dias: o volume atual está perto de US$ 670 milhões, tornando-se um dos 20 principais participantes em tamanho no mercado de stablecoins.
Na época, foi anunciado que havia mais de 140 empresas parceiras; na lista mais recente divulgada, esse número chegou a 200+.
Não parece encenação. Vejo gente dizendo que ele acabará adotado apenas em um nicho, como o $PYUSD da PayPal.
Eu, porém, não acho isso.
A adoção e a distribuição (disseminação) de stablecoins são uma primeira premissa do modelo de negócio.
Mesmo que eu ache que a lista de parceiros ainda tenha alguma “margem”
mas mesmo que seja apenas uma pequena parte, isso trará cenários de distribuição mais amplos (afinal, entre eles há instituições de pagamento que já têm muitos clientes e comerciantes sob sua gestão).
Além disso, o $PYUSD é apenas um produto dentro da PayPal; já o negócio central da Open Standard é justamente promover a adoção do OUSD.
Pelo que se vê, o caminho daqui para frente é aumentar continuamente os cenários de distribuição.
Para esses canais, ao integrar o OUSD, eles ainda conseguem continuar a oferecer os serviços existentes de recebimento, câmbio e pagamento.
Ao mesmo tempo, o saldo de OUSD trazido pelos clientes e as atividades de uso permitem que o canal obtenha receita adicional na divisão dos lucros.
Esse dinheiro vem principalmente dos juros gerados pelas reservas em dólares que ficam por trás da stablecoin.
(O design do OUSD é: após deduzir taxas de gestão, essa parte do rendimento é repassada às empresas parceiras que impulsionam a adoção.)
Elas podem reter essa parcela do rendimento ou destinar parte para subsidiar clientes, atraindo mais capital.
Tomando como referência o modelo de negócios da Circle, essa parte do rendimento é limitada pela taxa de juros; então, mesmo com aumento no número de transações de pagamento, os juros das reservas não crescem proporcionalmente.
Portanto, a atratividade será diferente para cada canal.
Mas, ao menos, o incentivo comercial para promovê-lo faz sentido.
Atualmente, a Stripe já configurou o OUSD no Tempo como stablecoin padrão, integrando-o ao fluxo de pagamentos do produto.
Para os clientes da Stripe, pode ser apenas ativar um serviço de pagamento que eles já usavam.
No futuro, a adoção em larga escala de stablecoins acontece quando, em meio a uma massa de usuários, ainda não sabem que já estão usando uma stablecoin.