


Fonte: conversa na entrelinha
Nos últimos dias (30 de setembro, horário do leste dos EUA), os Estados Unidos divulgaram os dados mais recentes de inflação do PCE de agosto. No geral, o PCE anual subiu 3,4% (abaixo da expectativa do mercado de 3,7%), e mês a mês subiu 0,3%. O núcleo do PCE anual subiu 3,0% (abaixo da expectativa do mercado de 3,3%), e mês a mês subiu 0,2% (abaixo da expectativa do mercado de 0,3%).
De um modo geral, os dados mais recentes de PCE são ligeiramente positivos para o mercado, porque os números efetivamente divulgados vieram um pouco mais moderados do que as expectativas anteriores. No entanto, esse “bom sinal” provavelmente só consegue, no máximo, aliviar um pouco a preocupação do mercado com novas altas de juros adicionais por parte do Fed.
Enquanto isso, o rendimento dos títulos do Tesouro dos EUA de 10 anos já ultrapassou 5,2%, atingindo o nível mais alto desde 2002, como mostra o gráfico abaixo. Já o rendimento dos títulos de 2 anos recuou ligeiramente, mas continua em torno de 4,8%.
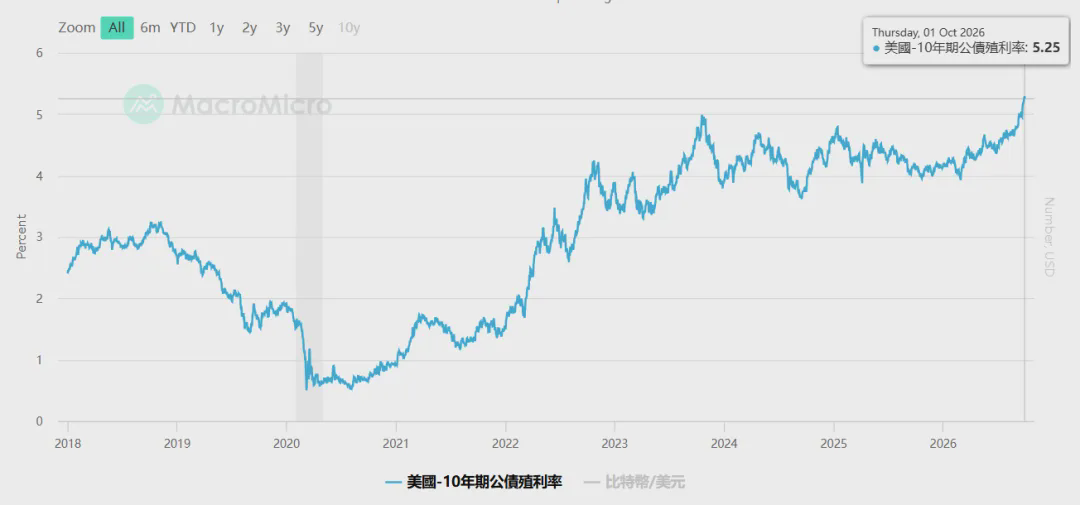
Sem exagero, em comparação com a relativa “calma” atual do preço do Bitcoin, o mercado de títulos pode ser descrito como “louco”.
Os títulos do Tesouro dos EUA de 10 anos representam principalmente o custo do capital global de longo prazo, enquanto o rendimento dos títulos de 2 anos reflete mais diretamente a reação do mercado às altas e baixas de juros do Federal Reserve. Em outras palavras, quando o mercado espera que o Fed aumente os juros, o rendimento dos títulos de 2 anos tende a subir também — e vice-versa. Ou seja, embora o rendimento desses títulos tenha recuado ligeiramente, continua relativamente alto, em 4,8%, e o mercado ainda espera que o Fed volte a elevar os juros antes do fim do ano.
Isso cria uma situação bastante interessante: os dados do PCE parecem nos dizer que a inflação não piorou, enquanto o rendimento dos títulos de 2 anos sugere que o mercado não acredita que o Federal Reserve vá baixar a guarda. Sob essa perspectiva, podemos interpretar assim: um PCE abaixo do esperado tende a favorecer ativos de risco como o Bitcoin, mas a alta contínua dos rendimentos de longo prazo dos títulos de 10 anos acaba anulando parte desse efeito positivo. Assim, fica mais fácil entender por que, depois de uma breve volatilidade, o Bitcoin continua oscilando com relativa calma.
Um esclarecimento adicional: o PCE mencionado acima é apenas um dos indicadores que acompanhamos de perto. Como compartilhamos em artigos anteriores, do ponto de vista macroeconômico, podemos analisar em conjunto os dados divulgados pelos EUA: PCE, NFP, PPI, CPI e FOMC. Em resumo, o PCE serve para acompanhar a tendência da inflação; o NFP, para avaliar se o mercado de trabalho está piorando (os dados mais recentes sobre o emprego não agrícola serão divulgados hoje à noite, no horário de Pequim. A expectativa do mercado é de 90 mil novos empregos, e a taxa de desemprego deve permanecer em 4,1%); o PPI, para acompanhar os preços ao produtor; o CPI, para fazer a última verificação crucial da inflação; e, na reunião do FOMC, observamos a posição final do Federal Reserve. Todos esses fatores terão impacto direto nos mercados globais.
Esse cenário não parece ser ruim para o Bitcoin. Se pensarmos por outro ângulo, também podemos interpretar assim: o fato de o preço do Bitcoin continuar estável mostra que, mesmo com o rendimento dos títulos do Tesouro em 5,2%, no nível mais alto em 24 anos, a liquidez dos ativos de risco não foi totalmente drenada.
Ampliando essa ideia: embora o rendimento de 5,2% dos títulos seja bastante atraente como retorno elevado e livre de risco, ainda há investidores que optam por ativos de maior risco, como Bitcoin e IA. Enquanto esse cenário fundamental persistir, não se espera uma pressão baixista muito forte sobre o Bitcoin, pois parte do capital continuará apostando em um potencial de valorização maior no futuro. Da mesma forma, parte dos investidores continuará apostando que a IA poderá se beneficiar ainda mais do crescimento do setor.
Na verdade, tudo se resume a uma frase: devemos prestar mais atenção às mudanças na liquidez, como as entradas e saídas de recursos dos ETFs. O que realmente determina os próximos movimentos do preço do Bitcoin não é o valor, alto ou baixo, de números como o rendimento de 5,2% dos títulos do Tesouro dos EUA, que vemos com frequência na imprensa. O que importa é quanto capital no mercado ainda está disposto a assumir mais riscos e apostar no Bitcoin, mesmo em um cenário como o atual, de juros elevados e retornos livres de risco altos.
Quanto aos movimentos específicos do preço do Bitcoin, mencionamos no artigo anterior (de 24 de setembro) que, do ponto de vista técnico, 87 mil dólares é atualmente uma resistência importante. Se o preço conseguir romper esse nível de forma convincente e se manter acima dele, o verdadeiro FOMO poderá chegar. Na queda, a questão é se o preço conseguirá continuar se sustentando perto dos 82 mil dólares.
No momento em que este artigo foi escrito, o Bitcoin estava cotado a 86,8 mil dólares. Isso significa que, nesta fase, o preço parece ter chegado novamente a um ponto de virada importante: tanto uma continuação da alta quanto uma nova queda são possibilidades reais.
Se o preço romper de forma convincente e se mantiver acima de 87 mil dólares, isso poderá dar continuidade à alta. Não se pode descartar que em breve vejamos o Bitcoin na faixa dos 90 mil dólares.
Se o rompimento falhar e o preço voltar a cair para perto de 82 mil dólares, não se pode descartar que o mercado continue oscilando, nem que o preço recue ainda mais, para perto de 79 mil dólares. (É claro que, se esse nível também não se sustentar, ainda há vários suportes importantes mais abaixo, em torno de 73 mil, 68 mil e 60 mil dólares. Também não se pode descartar um novo teste da mínima anterior, de 57 mil dólares.)
Quanto a essas duas possíveis trajetórias de preço, considerando o sentimento geral atual do mercado, parece que a probabilidade da primeira é claramente maior do que a da segunda.
Além disso, em termos de retorno, o Bitcoin encerrou o terceiro trimestre (Q3) com um retorno total de 42,71%, o segundo melhor resultado trimestral da história, atrás apenas dos 80,41% registrados em 2017, como mostra o gráfico abaixo.
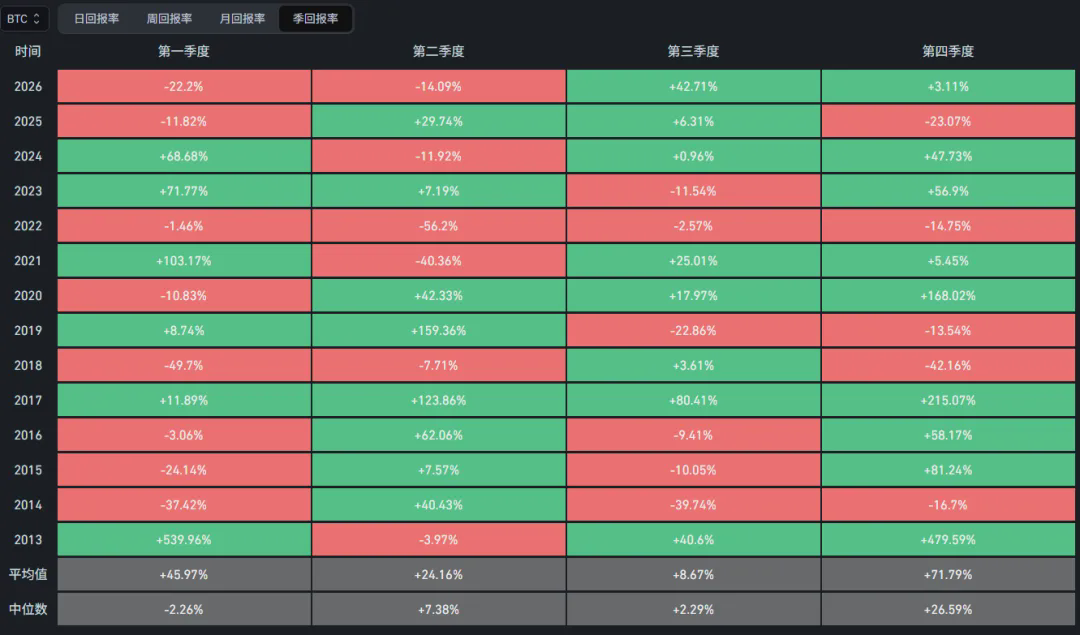
Ao mesmo tempo, os ETFs de Bitcoin à vista registraram entradas líquidas de 6,34 bilhões de dólares no terceiro trimestre (no segundo trimestre, houve saídas líquidas de cerca de 5 bilhões de dólares). Resta ver se o quarto trimestre, que já começou, conseguirá manter essa tendência positiva.
Olhando para o momento atual, se a mínima de junho deste ano tiver sido o fundo deste mercado de baixa, isso significaria que este ciclo durou menos do que os anteriores e teve uma queda menor. Os mercados de baixa de 2017 e 2021 duraram cerca de um ano, com quedas máximas de 84% e 77%, respectivamente. Já este ciclo, contado desde a máxima de outubro de 2025 até junho deste ano, durou apenas cerca de 9 meses, com uma queda de aproximadamente 52%.
Embora algumas pessoas que ficaram de fora ainda aguardem o fundo teórico previsto pelo ciclo de quatro anos, como dissemos acima, considerando o sentimento atual do mercado, a probabilidade de o preço cair novamente para uma mínima ainda mais baixa — isto é, abaixo dos 57 mil dólares de junho — parece ser de apenas cerca de 20% (uma estimativa subjetiva).
E, como dissemos no artigo anterior: se você não tem 100% de certeza sobre algo, não deve apostar 100% do seu capital nisso. Em vez disso, diversifique suas posições — por exemplo, fazendo aportes regulares — para aproveitar possíveis oportunidades e, ao mesmo tempo, reduzir os riscos o máximo possível.
Além disso, ao negociar um ativo, não devemos nos limitar a observar se o preço está alto ou baixo. É preciso considerar diferentes horizontes de tempo e dimensões de preço. Em termos mais simples: só porque você viu o preço chegar a 57 mil dólares, isso não significa que 87 mil dólares seja caro ou inaceitável. Talvez você tenha perdido novamente o melhor momento, mas isso não significa que todas as oportunidades tenham acabado. Devemos aprender a olhar sempre para a frente e buscar novas oportunidades, em vez de olhar para trás e ficar presos ao arrependimento.
Negociar olhando pelo retrovisor só nos faz afundar cada vez mais. Devemos nos concentrar nas probabilidades de retorno futuras, em vez de ficar remoendo os preços do passado. Como sempre mencionamos nos artigos anteriores desta série: não tente comprar sempre na mínima e vender sempre na máxima. O mais importante é planejar suas operações de acordo com sua tolerância ao risco e seguir o plano.
Já que você perdeu essa oportunidade, que tal fazer a si mesmo mais uma pergunta: daqui a alguns anos, o preço do Bitcoin será mais alto do que é hoje?
Se sua resposta for sim, a oportunidade ainda está diante de você.
É claro que os preços nunca sobem nem caem em linha reta. O percurso naturalmente será marcado por tentações, obstáculos e volatilidade. Por isso, é preciso pensar com cuidado em como definir uma proporção adequada entre posições à vista e alavancadas (não é que não se possa usar alavancagem, mas ela deve ser compatível com sua tolerância ao risco) e em como distribuir as posições de curto prazo (com níveis de realização de lucro e stop-loss definidos) e de longo prazo (entrando em parcelas). Se uma alta de 20% já faz você entrar em FOMO (medo de ficar de fora), ou uma correção de 20% tira seu sono, isso só mostra que você ainda não tem pleno controle sobre suas posições.
Por hoje, ficamos por aqui (20261002). Tudo o que foi apresentado acima reflete minha opinião e análise pessoais e serve apenas como registro de ideias e ponto de partida para discussão. Não constitui recomendação de investimento.