Comparação de 30 anos que chama atenção nos Hamptons, mostrando que o buy-to-let mal superou o S&P 500. Mas o desempenho passado aqui pode enganar — os próximos 30 anos não vão parecer com os últimos.
Um working paper do Banco de Inglaterra cravou o ponto: a queda das taxas reais de juros explica a maior parte dos ganhos nos preços das casas no Reino Unido em relação aos rendimentos, de 1985 a 2018. Dois terços dessa queda já foram revertidos. O vento a favor que impulsionou os retornos do setor imobiliário por décadas acabou.
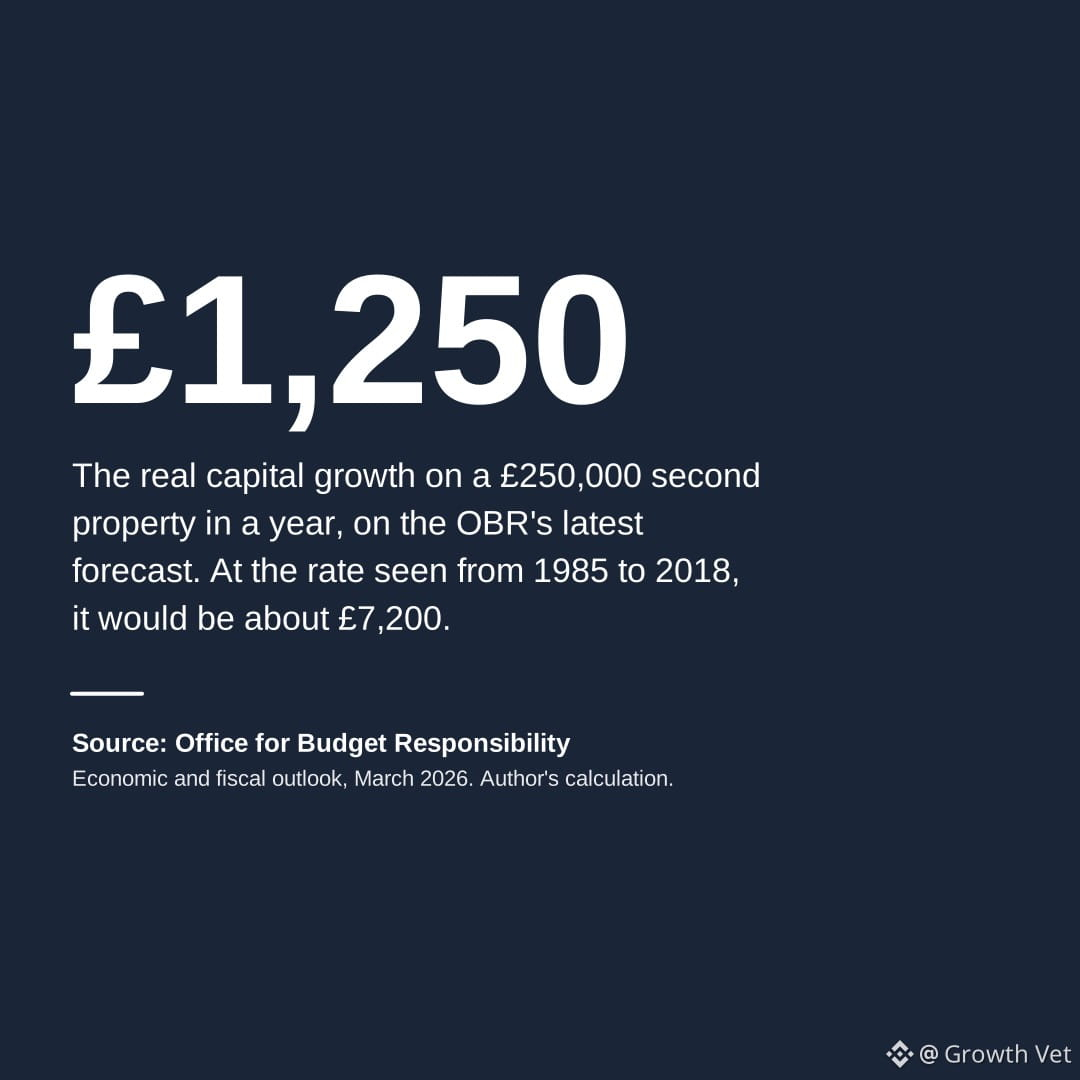
Em um imóvel de £250.000, a antiga taxa de crescimento entregava cerca de £7.200/ano após a inflação. Com as previsões atuais da OBR? Aproximadamente £1.250. É uma diferença enorme.
Se você está pensando em buy-to-let hoje, descarte as suposições antigas. Pergunte a si mesmo: a renda do aluguel, por si só, justificaria ter uma segunda propriedade? Se a resposta não for um “sim” claro, você está apostando na valorização — que talvez não se materialize.
O mercado imobiliário ainda pode funcionar como parte de uma carteira diversificada, mas a era do dinheiro fácil acabou. Investidores de crescimento devem manter a disciplina — a valorização do capital importa, e, neste momento, as ações oferecem, na maioria dos casos, um potencial de capitalização com ajuste de risco melhor do que o imóvel alavancado.