Uma estratégia não é um fato sobre os mercados; é um fato sobre um período. Qualquer pessoa que te mostre um backtest sem a explicação ano a ano está escondendo os anos que não funcionaram.
Aqui está de onde isso veio.
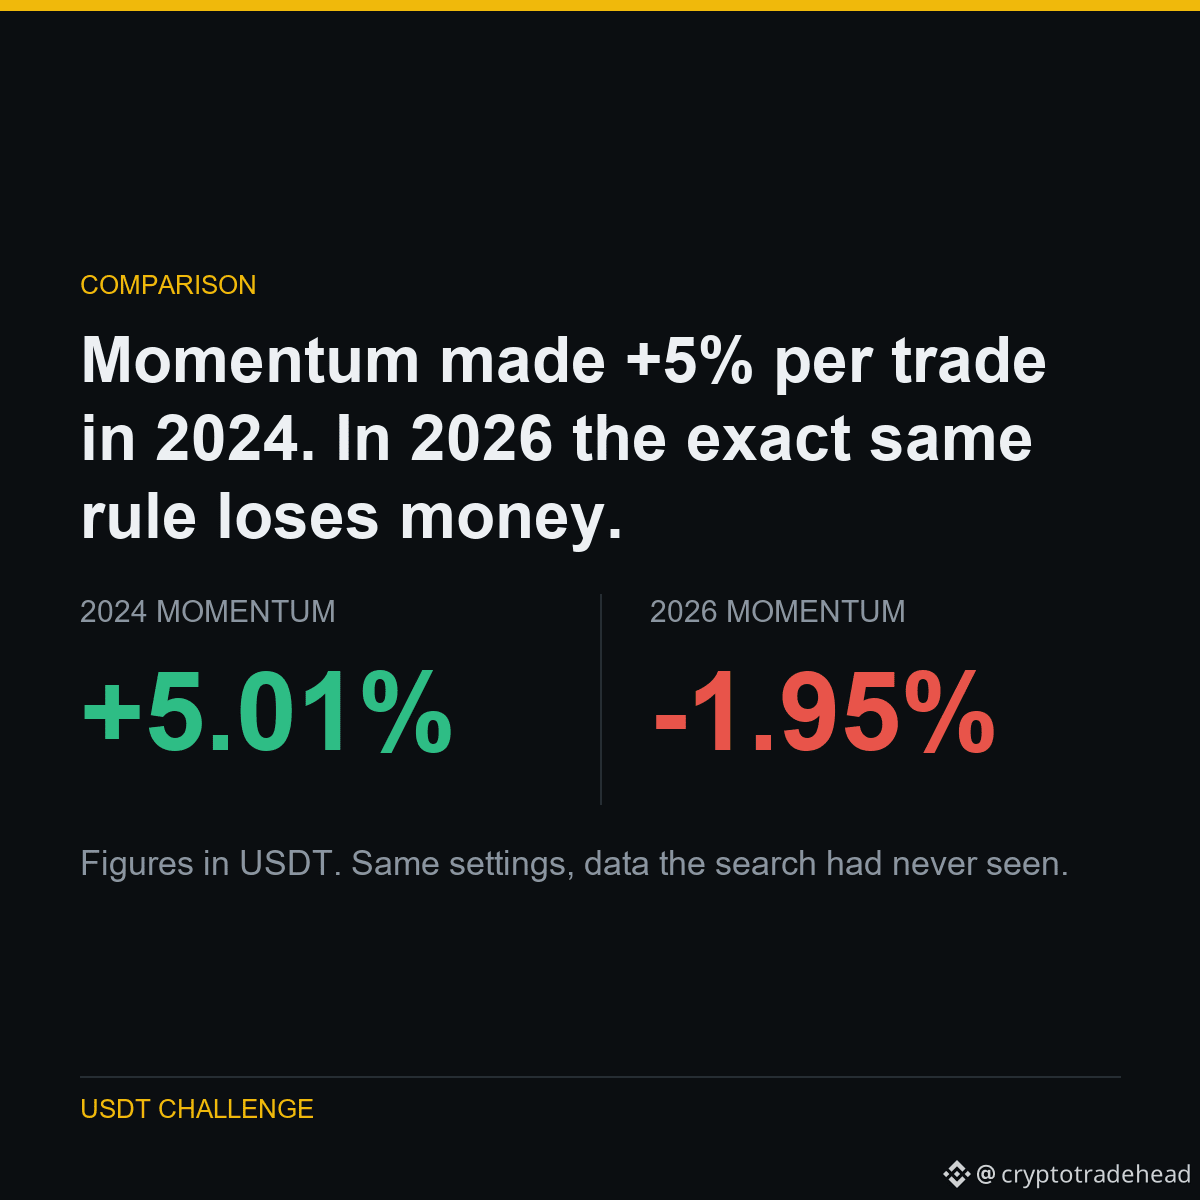
Momentum gerou +5% por trade em 2024. Em 2026, a mesma regra exata perde dinheiro.
Mesmo universo, mesma regra de ranqueamento, mesmo período de manutenção, cinco anos diferentes.
2024 e 2025 sustentaram a estratégia inteira. 2026 é o pior ano dos cinco - uma taxa de acerto de 25% em cerca de nove meses.
Comprar as moedas mais fortes e fazer short nas mais fracas deixou de funcionar este ano. O oposto teria retornado +1,47% por rebalanceamento com uma taxa de acerto de 69%.
Parte de um experimento público: 5.063 USDT para 1.000.000 USDT, com cada resultado publicado - incluindo os que me fazem parecer ruim.
Rodado em $SOL $BTC $ETH
#Binance #Futures #Backtesting #TradingBot #CryptoData