$INJ Grandes detentores (longs) já empurraram a razão Long/Short até 4,2, enquanto os investidores de varejo ainda estão em líquida posição vendida — os dois lados estão totalmente na direção oposta, e os longs ainda estão pagando aluguel no limite.
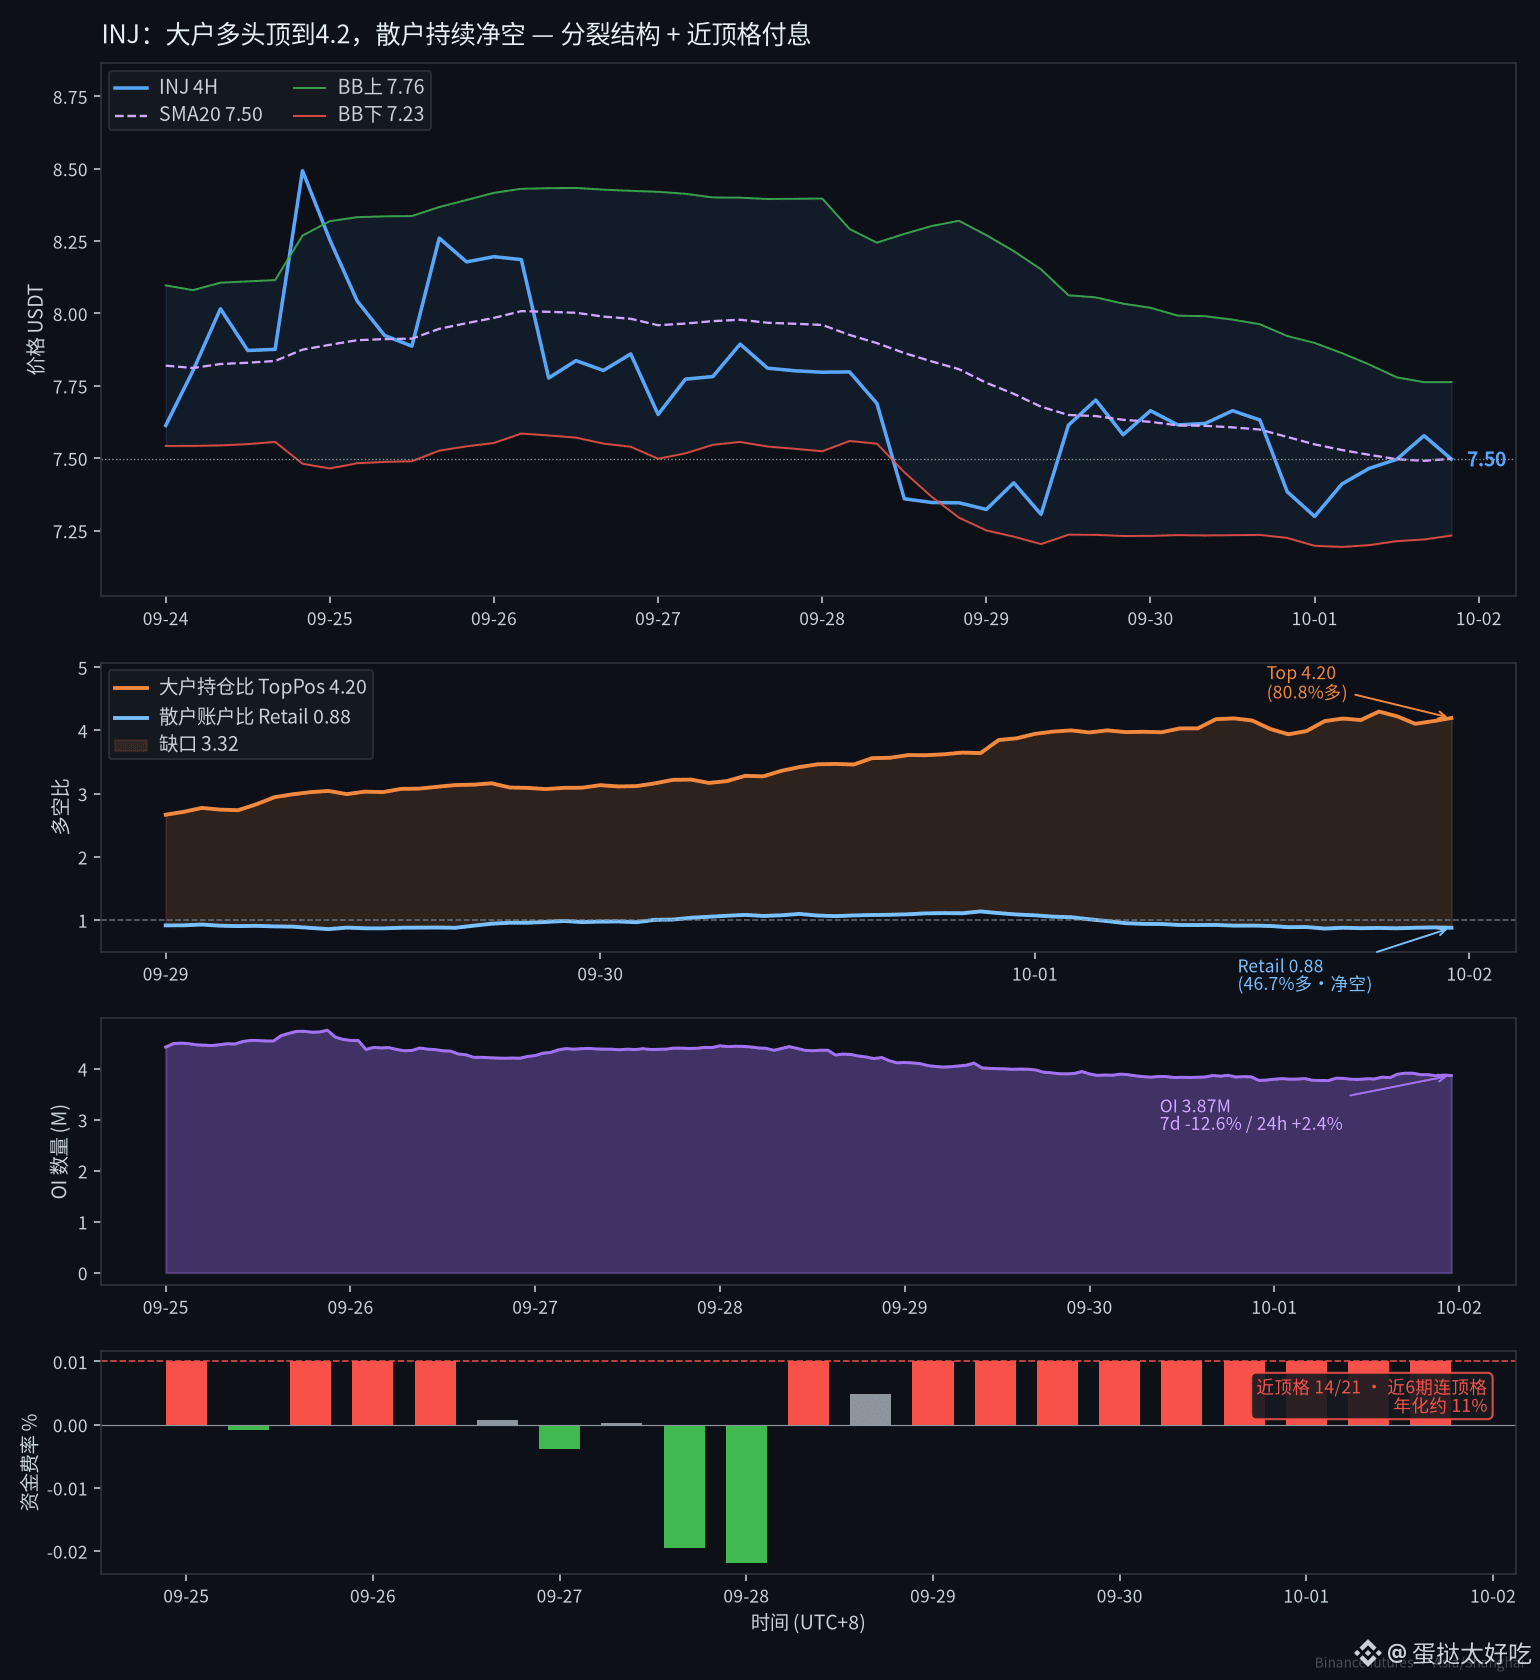
Futuros Perp da Binance: a posição L/S dos grandes detentores nas últimas 72 horas subiu de 2,67 para 4,20 (≈ 80,8% longs). As contas do varejo ficaram travadas em 0,88 (≈ 46,7% longs, líquida vendida). A lacuna aumentou para 3,32. A taxa de financiamento ficou cerca de 21 períodos com 14 vezes pagando +0,01% no limite; nos últimos períodos consecutivos, foram 6 preenchidos no máximo. Em conta simples, isso daria uma rentabilidade anualizada de ~11%. A quantidade de OI caiu 12,6% em 7 dias (antes já tinha removido parte do leverage), mas nas últimas 24h voltou a +2,4% com uma recomposição discreta.
O preço atual está por volta de 7,50, grudado na SMA20 do 4H; Banda de Bollinger 7,23–7,76. A máxima de 7 dias é 8,69, ainda distante; a mínima é 7,17. A diferença de compra e venda de forma ativa é cerca de 0,99 nos últimos ~6 horas, então não parece ser perseguição de alta.
Isso não é “apertar para os dois lados ficarem long”, é uma cisão estrutural: os grandes detentores pagam juros para manter os longs, enquanto o varejo fica líquido vendido para receber o aluguel. Para cima, veja se consegue sustentar acima da banda superior (7,76) da Bollinger e tentar novamente as máximas anteriores; se cair de volta para 7,23–7,17, esses longs dos grandes detentores (80%) viram combustível sendo desgastado. Vocês que pagam juros para os grandes detentores ou vocês que recebem aluguel do varejo?
$INJ #合约数据 #资金费率 #long/short ratio