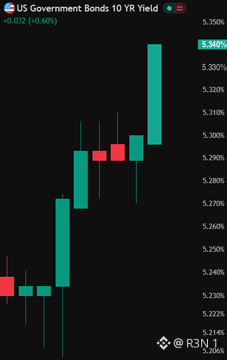
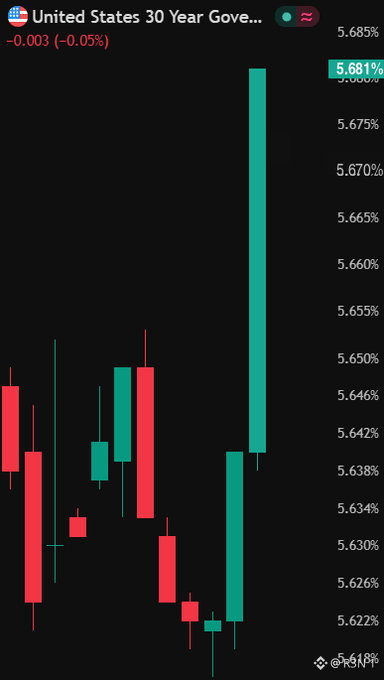
A taxa de hipoteca de 30 anos atingiu 8% hoje, não é uma previsão, é uma divulgação real, a mais alta em mais de duas décadas. Vale corrigir diretamente essa formulação: não está chegando, já está aqui. Os movimentos no mercado de títulos por trás disso são reais e dramáticos. O rendimento do Treasury de 10 anos chegou a 5,342% intradiário, superando a máxima de 2007 e atingindo seu maior nível desde o início de 2002, uma máxima de 24 anos. A hipoteca de 30 anos subiu para 5,652% a 5,68% dependendo do valor exato do dado, seu maior nível desde junho de 2002. Segundo a Reuters, isso marcou a maior alta trimestral deste século para o benchmark global. Impulsionando isso, uma inflação persistente, enormes necessidades de financiamento do governo, crescimento econômico forte mantendo as expectativas de juros elevadas e, de acordo com o desk de trading da AllianceBernstein, fundos de hedge e REITs vendendo, em grande volume, títulos lastreados em hipotecas de vencimento longo—Treasuries—à medida que juros mais altos reduzem as antecipações de pagamentos e estendem a duração dos MBS, forçando-os a descarregar em outro lugar para compensar. Vale notar que a taxa real de hipoteca fixa de 30 anos ficou em 8% especificamente pela métrica do Mortgage News Daily, enquanto dados separados da MBA mostraram a taxa média do contrato em 7,70% na semana encerrada no mesmo período—um lembrete de que diferentes trackers de taxas de hipoteca podem exibir números significativamente diferentes dependendo da metodologia e do timing. Minha leitura honesta: isto é um evento genuíno de mercado financeiro, de várias décadas, não é hype, confirmado independentemente pela Bloomberg, Reuters e CNBC. O mecanismo que conecta isso às hipotecas é direto e já está bem estabelecido: o 10 anos precifica diretamente as taxas de hipoteca de 30 anos, então isso não foi um efeito colateral inesperado, era o esperado. O que estou observando: se esse pico de rendimento vai estabilizar ou continuar subindo em direção aos níveis máximos reais de 2007 ou 2002, e o que isso faz com a acessibilidade habitacional e com a própria sensibilidade das criptos às taxas à medida que entramos no 4T. $BTC #BTC Price Analysis# #Meme Alpha# $ETH


Publicar
--
Aviso legal: inclui opiniões de terceiros. Não constitui aconselhamento. A Binance AI pode ser utilizada sem garantia. Consulta os Termos e Condições.