📰 Em 29 de setembro, a ether.fi anunciou que vai desmembrar o negócio de re-staking até o fim deste trimestre, mudando completamente para um novo banco cripto. O CEO foi bem direto: o re-staking já não oferece oportunidades de retorno com significado, enquanto os riscos de segurança não podem ser ignorados.
🔥 Os dados são realmente um pouco doloridos. Até 30 de setembro, o total do mercado LRT estava com cerca de US$ 1,45 bilhão bloqueado, mas a receita de contratos de uma semana é de apenas cerca de US$ 100 mil. Parece muito capital, mas o que realmente fica para os contratos é bem pouco — os projetos do topo precisam mudar o rumo em conjunto.
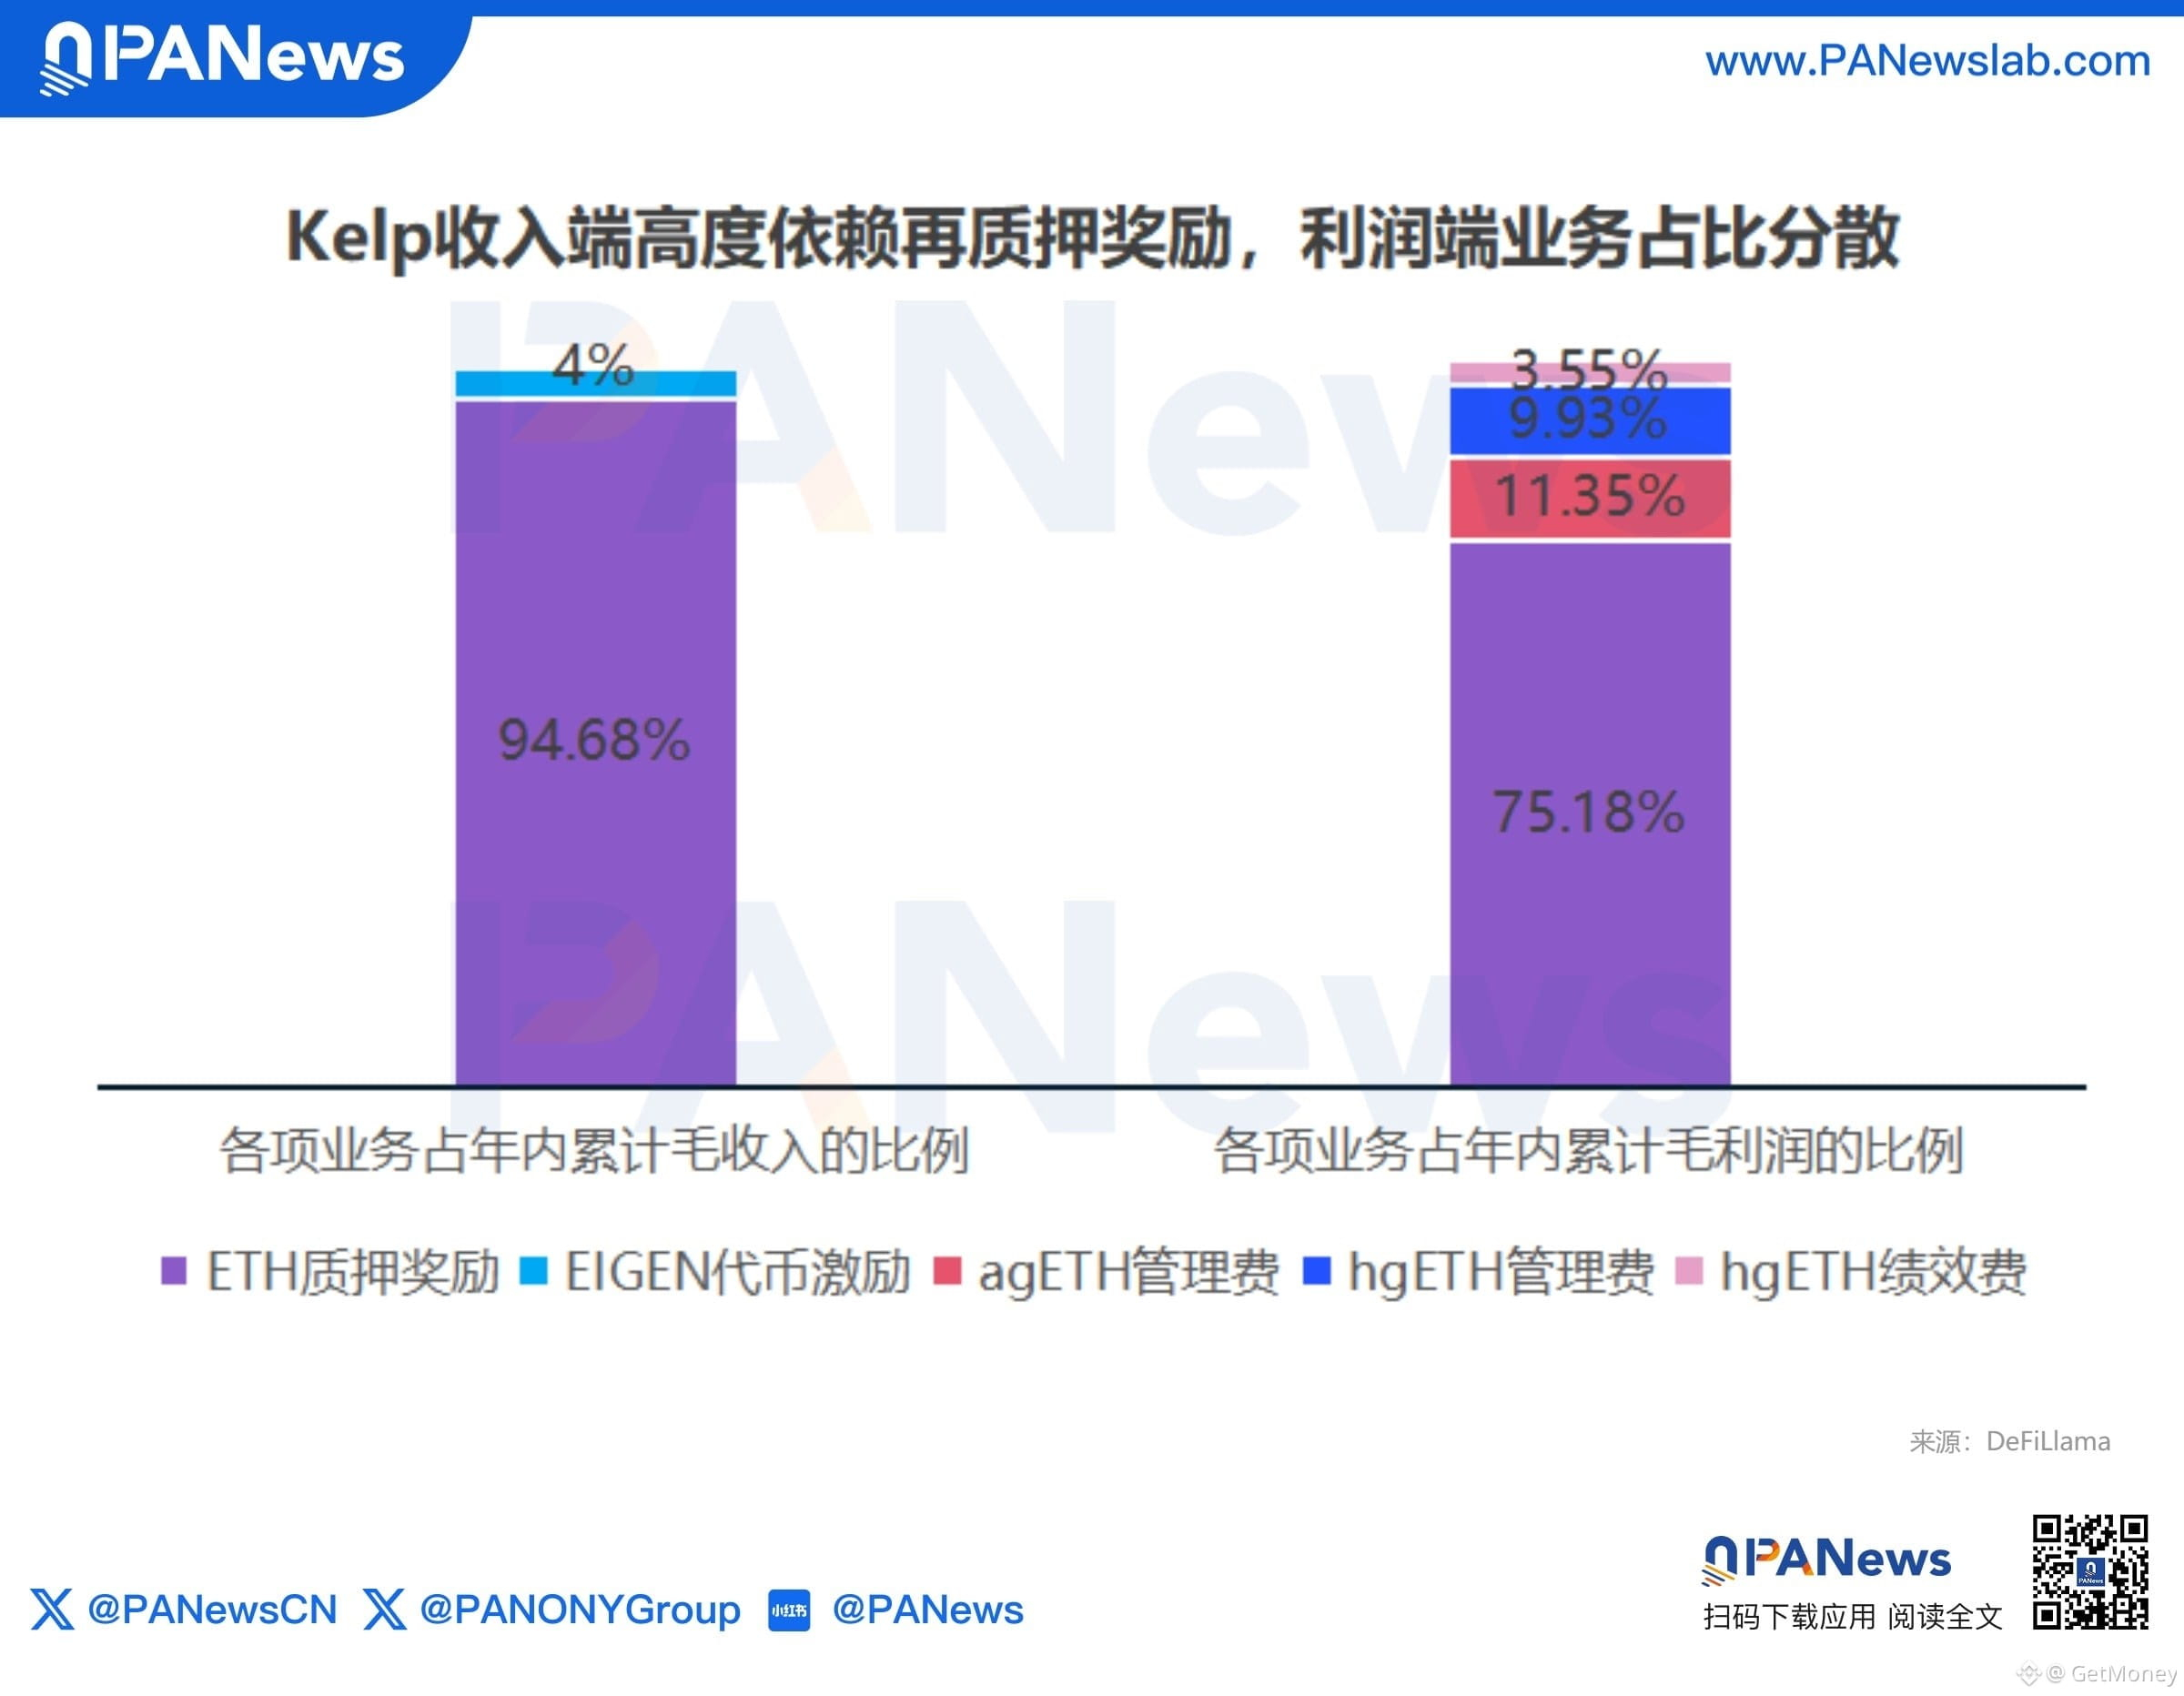
Kelp é um exemplo típico. Em 2024, a receita bruta acumulada foi de US$ 26,52 milhões, mas a proporção realmente disponível foi apenas 5%, com lucro de contratos de US$ 14,1 milhões. Enquanto isso, o cofre de estratégia da Gain, com um TVL de cerca de US$ 30 milhões, usou cerca de 2,5% do TVL para gerar quase 25% de lucro. Sinceramente, para onde o projeto deveria apostar já está bem claro nas contas.
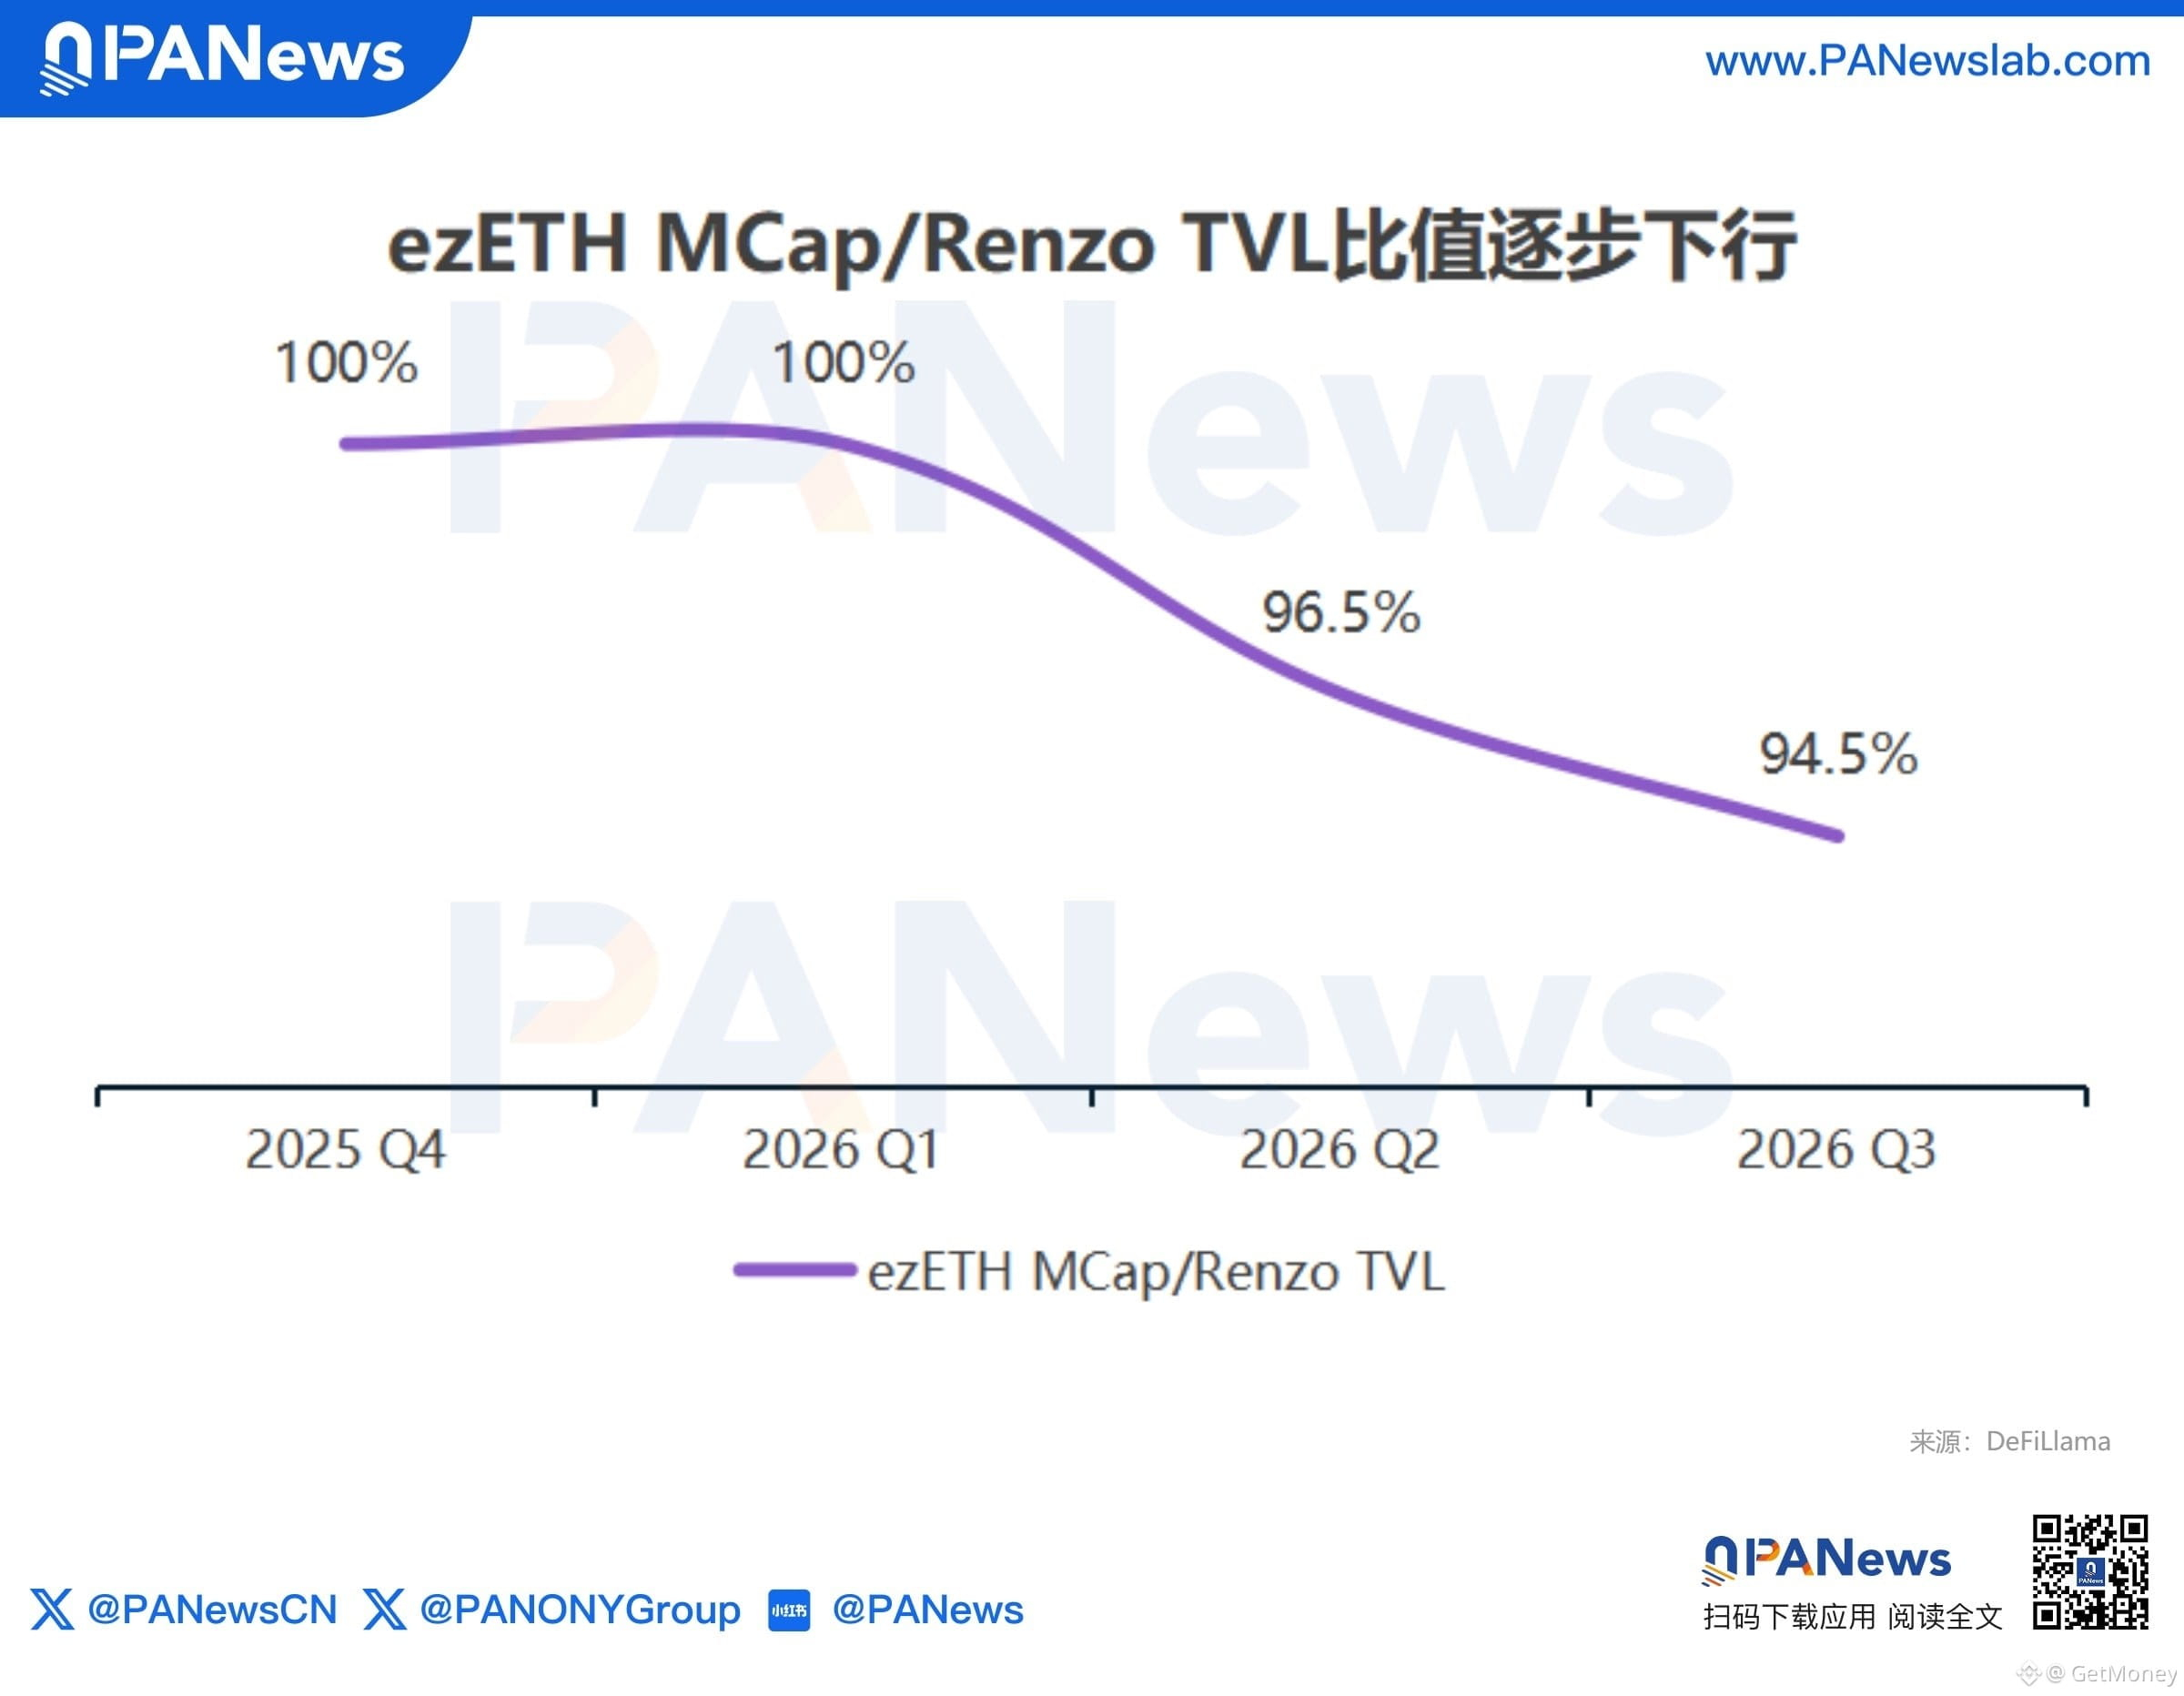
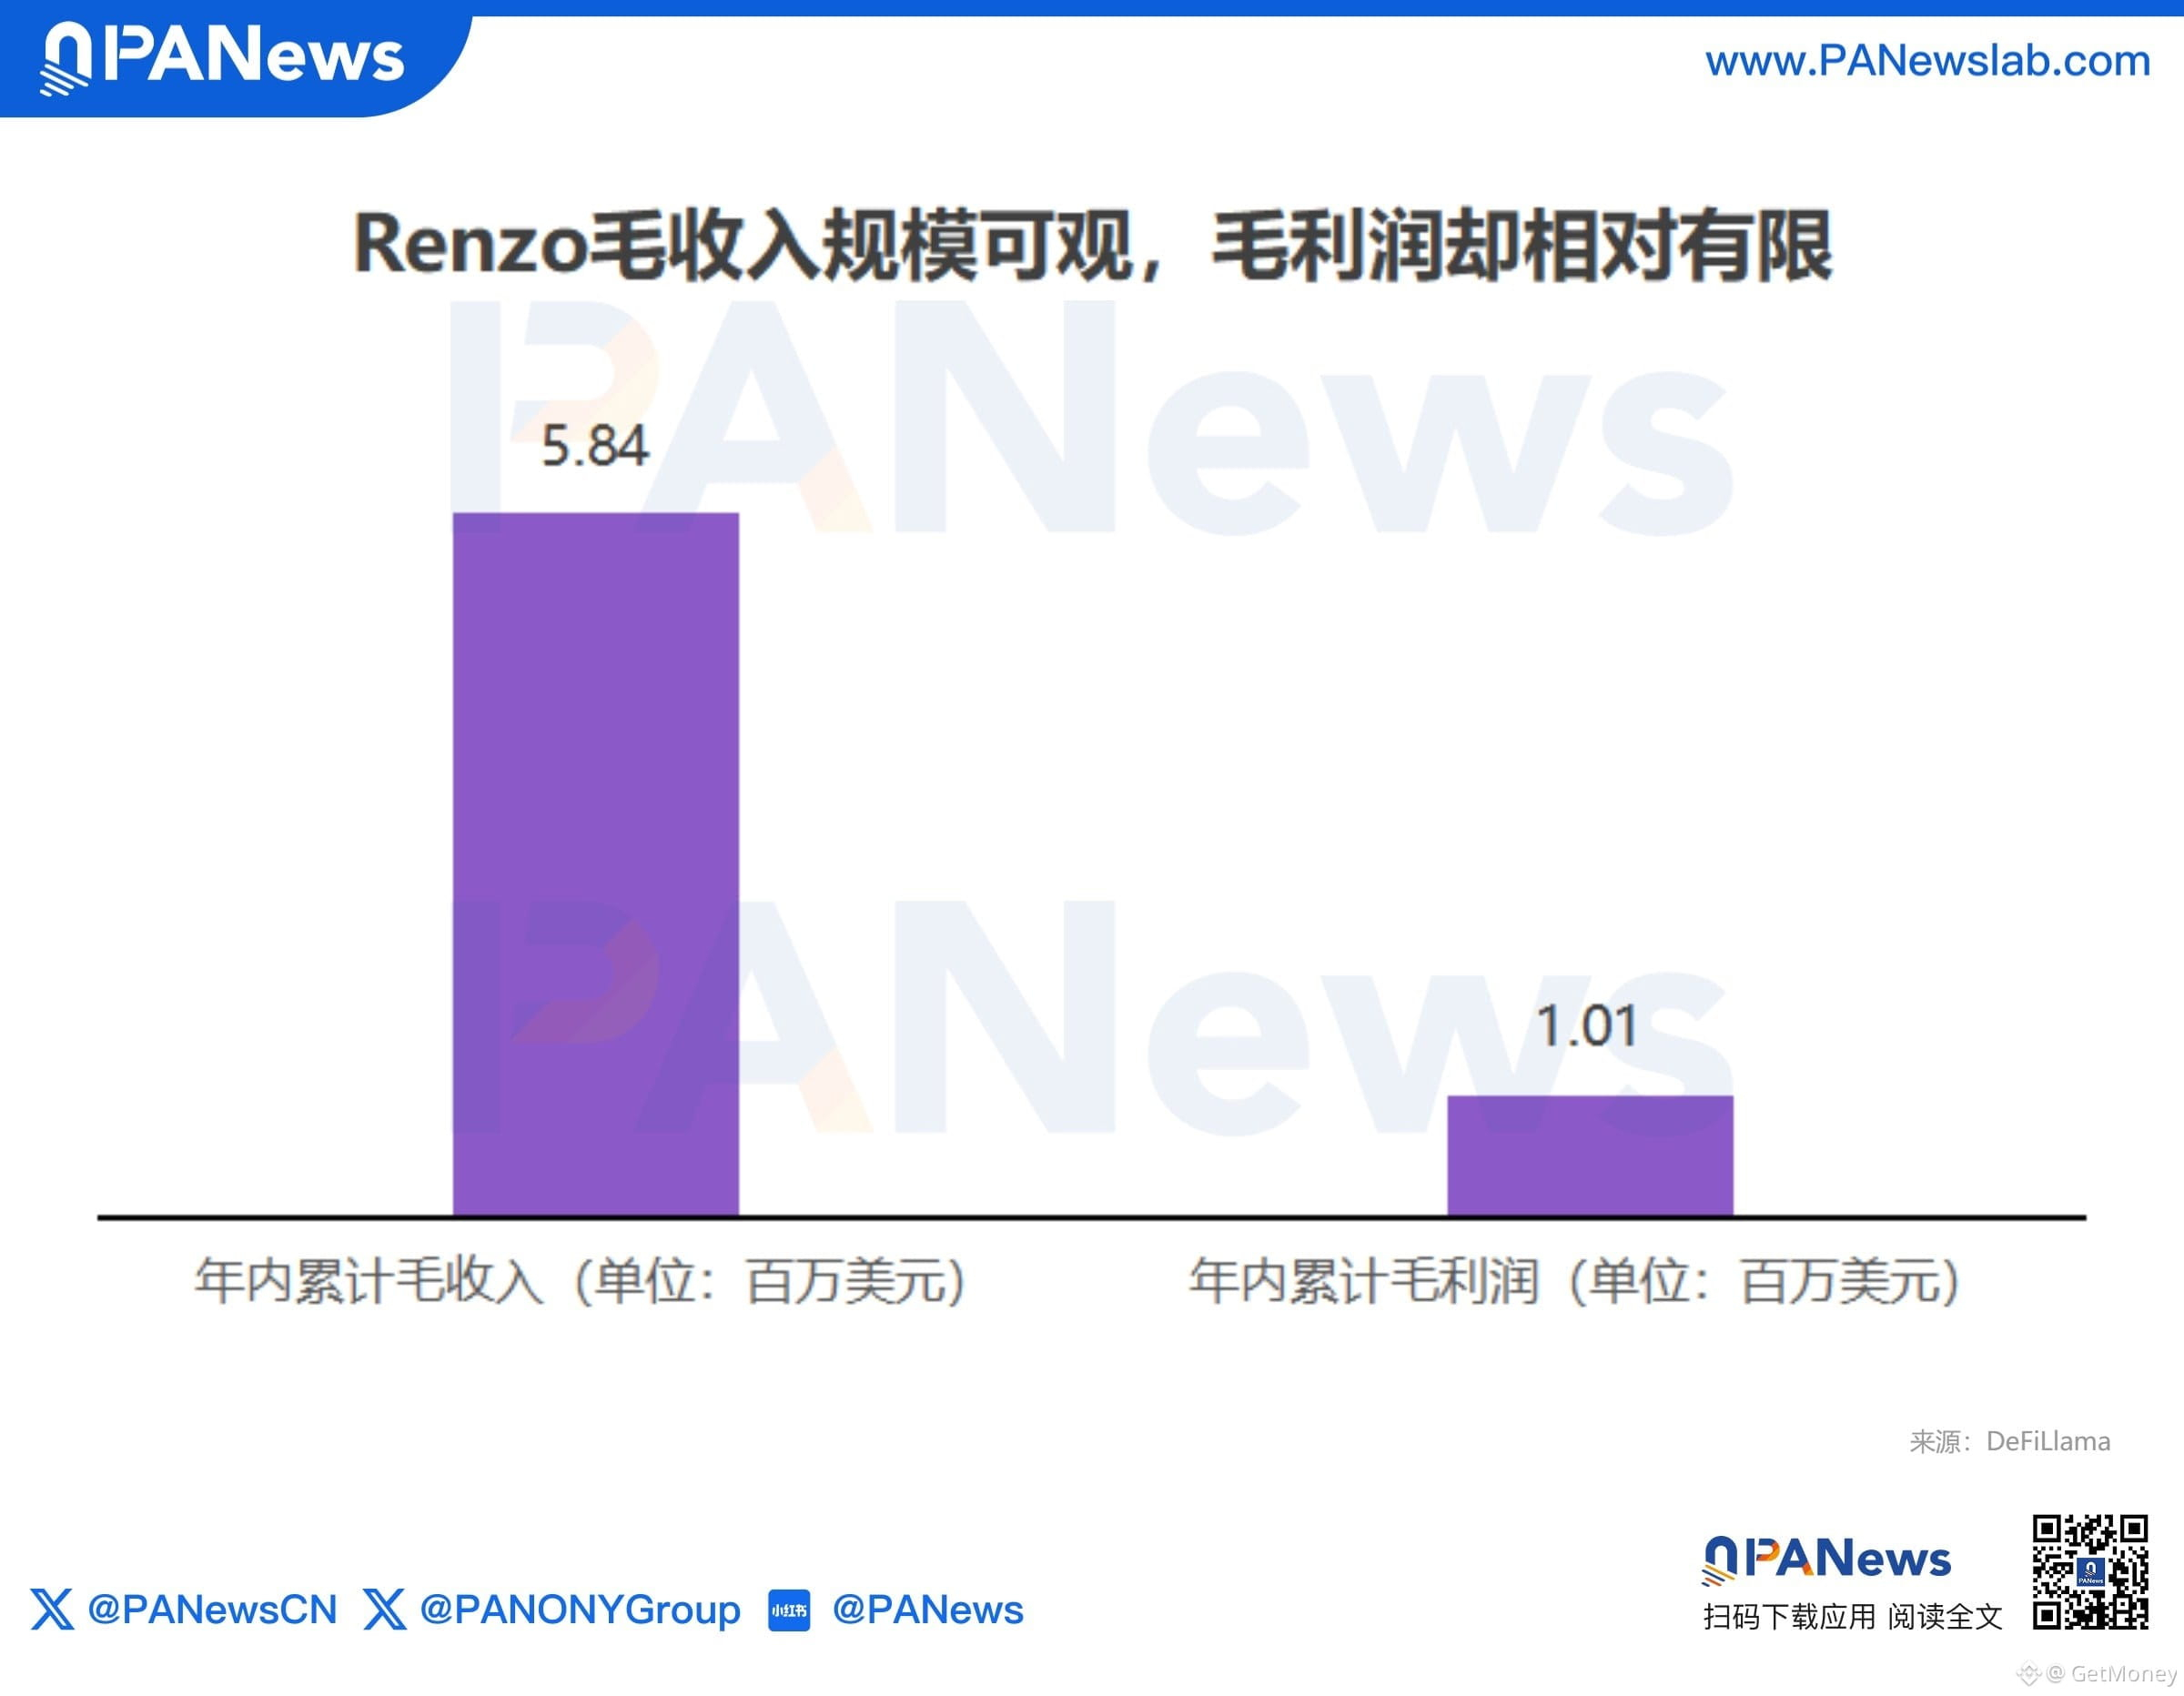
💡 A Renzo passou a fazer produtos de rendimento estruturado on-chain. A Swell fechou o lançamento da Swellchain, com menos de um ano no ar, e foi para a aplicação de negociação de IA na Hyperliquid chamada Faro; a Puffer apostou em serviços para instituições, pré-confirmação e infraestrutura de Rollup. Não é apenas trocar um nome e continuar a contar a história — é buscar um negócio que realmente possa ser cobrado.
⚠️ A parte mais realista são os problemas de segurança. Em abril, a Kelp sofreu um ataque à ponte cross-chain; cerca de 116.500 tokens rsETH foram falsamente liberados, com valor de aproximadamente US$ 293 milhões. Depois disso, ainda reduziu o alcance das conexões entre múltiplas pontes. Os retornos já eram finos; após mais um incidente, o balanço patrimonial dificilmente aguenta.
🤔 Se, no fim, um protocolo de LRT ganhasse principalmente com taxas de gestão do cofre, serviços de transação ou cobrança por infraestrutura, você ainda avaliaria esse ativo como um projeto de re-staking?
#以太坊 #LRT #再质押 #DeFi