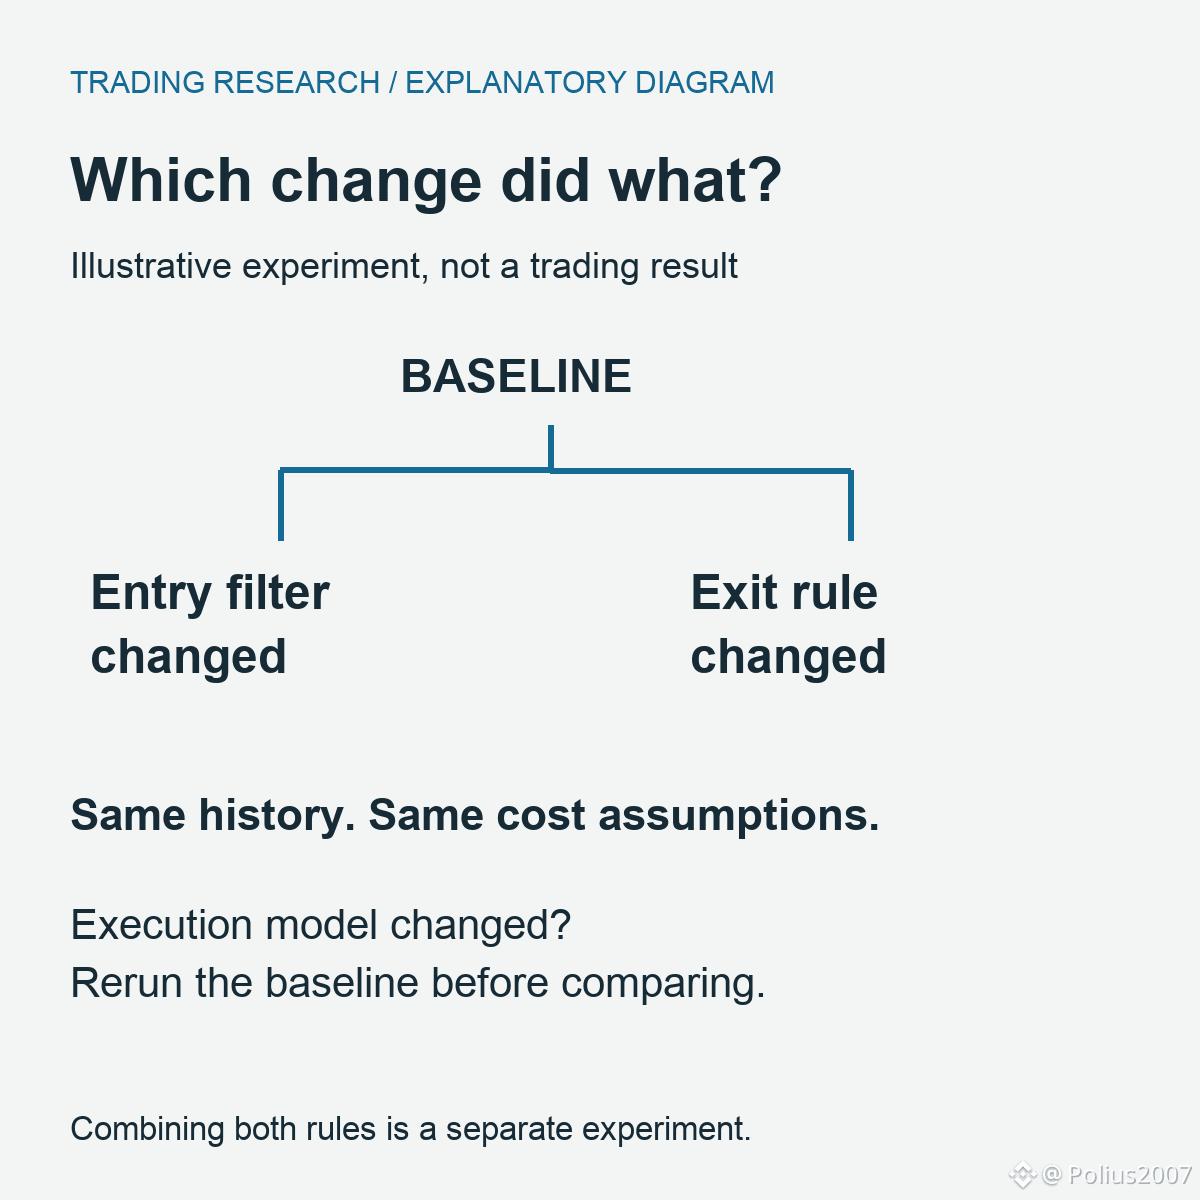
Altere um filtro de entrada e, em seguida, altere uma regra de saída. O segundo backtest parece melhor. Qual mudança merece o crédito?
Esse é um dos problemas que estou trabalhando no XTester Studio. Um resultado precisa permanecer vinculado à versão que o produziu e à pergunta que está sendo testada. Caso contrário, o próximo experimento começa com suposições.
Veja como eu configuraria essa comparação: mantenha a estratégia original como base, teste o filtro de entrada por conta própria e, depois, teste a regra de saída a partir dessa mesma base. Mantenha o período histórico e as premissas de custo de negociação iguais. Combinar as duas mudanças pode ser um experimento separado.
Há uma complicação menos óbvia nesse trabalho: o simulador também pode mudar. Uma correção recente no Studio corrigiu o slippage em ordens de mercado feitas nos limites de minutos. Se um teste mais antigo usou esse comportamento, refaça a base antes de compará-la com uma nova versão da estratégia. Um resultado diferente pode vir do modelo de execução.
Antes de manter uma nova regra, eu gostaria de responder a uma pergunta: eu mudei a estratégia, as condições do teste ou ambos?