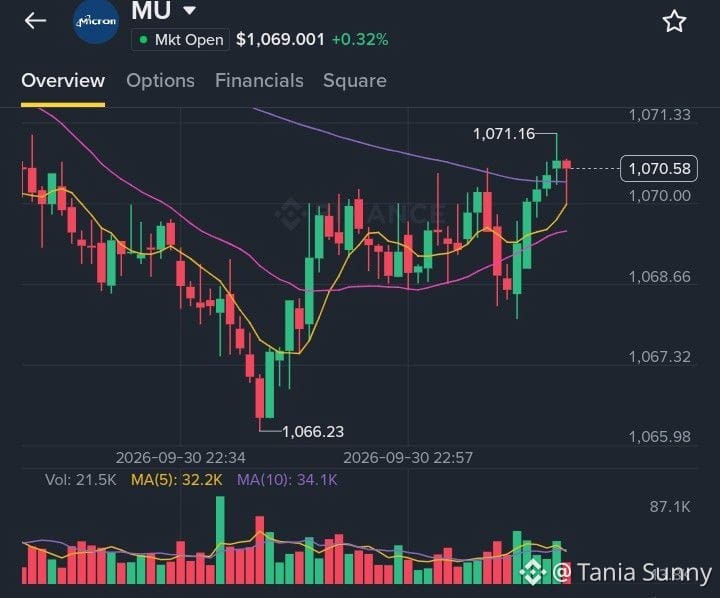
Estou acompanhando $MU de perto nas divulgações de resultados do 4T do AF2026 hoje, 30 de setembro.
O cenário é bem diferente do ano passado. A demanda por HBM3E para aceleradores de IA está empurrando os preços à vista 4-5x acima dos níveis dos contratos (dados da TrendForce), e a Micron é uma das apenas 3 fornecedoras que consegue entregar em escala.
Por que sou otimista com $MU :
- O data center agora é a história principal: a Nvidia acabou de reportar US$ 89B de receita de data center (+117% YoY) e o data center da AMD também dobrou — ambos precisam de mais HBM da Micron.
- O poder de precificação voltou: relatos indicando contratos de HBM para 2026 em alta de ~20% YoY, o que dá suporte direto ao avanço da Micron para margens brutas de 70%+.
- A avaliação ainda faz sentido vs. pares de IA apesar da alta para ~US$ 180.
O risco é alto se a orientação decepcionar, mas o ciclo de alta de memória parece estar intacto para mim.
Não é aconselhamento financeiro. Minha visão sobre $MU.US
#EarningsSeason #MU #HBM #AIDemand