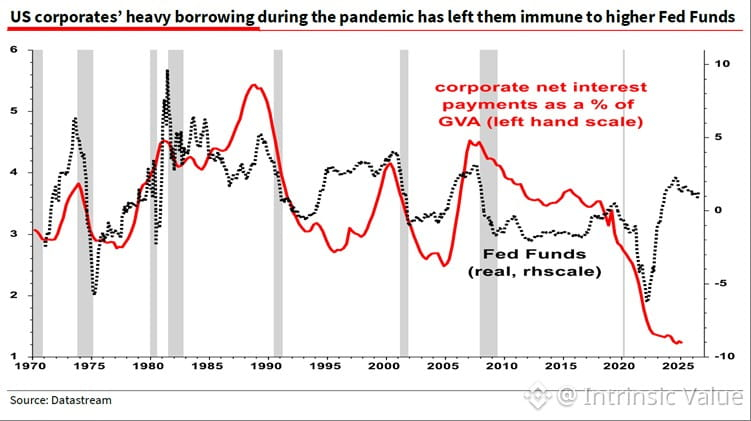
Dois motivos estruturais pelos quais o mercado suportou taxas mais altas melhor do que muitos esperavam:
1) O forte crescimento do PIB nominal continua a sustentar a expansão dos lucros
2) Os índices de cobertura de juros das empresas permanecem próximos das máximas históricas — os custos do serviço da dívida ainda são administráveis apesar da normalização das taxas
Isso não vai durar para sempre. Quando o crescimento desacelera ou as taxas permanecem elevadas tempo suficiente para que os ciclos de refinanciamento comecem a pesar, a matemática muda rapidamente. Mas, por enquanto, os balanços das empresas estão resistindo.
A questão real: quanto desse crescimento dos lucros é uma melhoria operacional de verdade versus inflação e engenharia financeira? É isso que separa valor duradouro de preços cíclicos.