

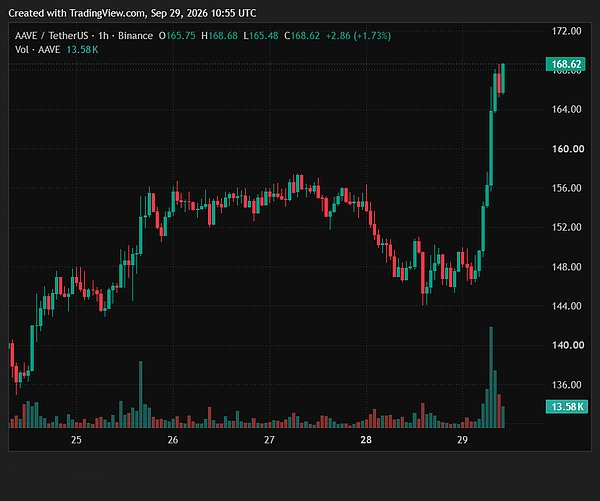
Na recente volatilidade de divergência no setor DeFi, AAVE saiu de uma alta independente e se tornou o foco do mercado. Esta rodada de alta não foi apenas uma operação de capital de curto prazo, mas sim impulsionada pela concretização de produtos, a narrativa de RWA, a evolução da economia de tokens e a convergência do sentimento do mercado. Como líder do segmento de empréstimos descentralizados, a Aave está se transformando de empréstimos sobre criptoativos tradicionais para uma plataforma de crédito de ativos do mundo real on-chain — e esta é a lógica subjacente mais central por trás do fortalecimento do preço dos tokens nesta rodada.
O catalisador mais direto desta rodada foi o lançamento do Aave V4 na Base Chain com o Equities Hub, que, de forma oficial, incluiu ações tokenizadas negociadas nos EUA no sistema de garantias do DeFi. Os usuários podem depositar como colateral sete ações tokenizadas emitidas pela Coinbase, como Apple, Nvidia e Tesla, e então tomar USDC sem precisar vender suas posições em ações, obtendo liquidez. Antes disso, os colaterais usados em empréstimos DeFi eram basicamente limitados a ativos cripto nativos como ETH, BTC e stablecoins, o que naturalmente limitava o tamanho dos pools. Com a entrada de ações tokenizadas, isso significa que a enorme base de ativos de ações do mercado financeiro tradicional — na casa de dezenas de trilhões de dólares — passa a ter a oportunidade de entrar no mercado de crédito on-chain. Para o protocolo Aave, isso representa a expectativa de abrir um novo espaço de crescimento para a demanda por empréstimos, a receita de juros e o total de valor bloqueado. O Equities Hub adota uma arquitetura de isolamento de risco Hub and Spoke, combinada com um mecanismo de precificação por oráculo do Chainlink; assim, o risco fica isolado separadamente, não se espalhando para o mercado principal da Aave. Isso reduz o risco sistêmico de inadimplência causado por novos ativos e, ao mesmo tempo, permite que fundos institucionais enxerguem a viabilidade da implementação de empréstimos de RWA.
Além dos produtos, a atualização da tokenomics é outro pilar importante por trás das expectativas de valorização da AAVE. O fundador da Aave, Stani Kulechov, propôs o plano Aavenomics 3.0, que prevê acrescentar um mecanismo de queima de tokens ao mecanismo de recompra já existente no protocolo. Até agora, a Aave usava as taxas do protocolo para recomprar AAVE, e os tokens recomprados eram depositados no tesouro da DAO — uma transferência de ativos já existentes. Se o mecanismo de queima for aprovado em votação de governança, os AAVE recomprados serão queimados permanentemente, reduzindo diretamente a oferta em circulação e criando uma deflação contínua. Segundo estimativas do mercado, a receita anualizada do protocolo Aave é considerável. Se parte dessa receita for usada continuamente para recompras e queimas, a capacidade do token de capturar valor será significativamente fortalecida.
É importante notar que, após o incidente de segurança envolvendo reETH, que gerou dívidas incobráveis, a Aave chegou a suspender as recompras e priorizou o uso da receita do protocolo para cobrir essas dívidas. Agora, com a redução gradual das dívidas incobráveis, o mercado espera que a retomada das recompras, somada à aprovação da proposta de queima, leve a uma reavaliação da narrativa de valor do token baseada em fluxos de caixa. Ao mesmo tempo, a Aave Labs propôs uma reforma do modelo de receitas: toda a receita dos seus produtos seria transferida para o tesouro da DAO, sem que a equipe de desenvolvimento retivesse parte dos ganhos do protocolo. Assim, os detentores do token poderiam participar de forma mais completa dos benefícios do crescimento do protocolo, reforçando ainda mais a narrativa da AAVE como uma “participação acionária em uma plataforma de empréstimos DeFi”.
No cenário competitivo do setor, a concorrência nos empréstimos descentralizados está cada vez mais acirrada. Morpho e Spark continuam conquistando participação de mercado, enquanto a fatia da Aave nos empréstimos de criptoativos nativos diminuiu. Foi justamente diante dessa pressão que a Aave acelerou sua aposta em RWA, em busca de uma segunda curva de crescimento. Os RWA são há muito tempo uma tendência de longo prazo no setor Web3, mas a maioria dos projetos ainda permanece no campo das ideias. Desta vez, a Aave integrou diretamente ações dos EUA tokenizadas ao mercado de empréstimos, criando um dos poucos casos de crédito com RWA realmente implementados. O mercado está disposto a pagar um prêmio por resultados concretos como esse e acredita que a Aave poderá usar os RWA para se distanciar de outros protocolos de empréstimos DeFi. A atualização da arquitetura da versão V4 também não deve ser ignorada: a V4 adota um design modular que permite criar rapidamente mercados independentes de ativos. Além de ações tokenizadas, ativos do mundo real como títulos e commodities poderão ser integrados com agilidade no futuro, abrindo espaço para a expansão de longo prazo.
O cenário macroeconômico e os fluxos de capital também deram impulso. Recentemente, a liquidez geral do mercado cripto se recuperou, com entradas líquidas contínuas nos ETFs à vista de BTC e ETH, e o capital institucional voltou gradualmente ao setor. As blue chips de DeFi são ativos de risco moderado; quando o mercado mais amplo se estabiliza, os investidores tendem a priorizar líderes com fundamentos sólidos e novas narrativas. Como uma das principais criptomoedas de empréstimos DeFi, a AAVE tem ampla liquidez, o que facilita a entrada e a saída de grandes investidores e instituições. Somada ao estímulo das notícias sobre o Equities Hub, essa liquidez atraiu muitos recursos de negociação e provocou uma ruptura de preço no curto prazo.
Apesar do entusiasmo do mercado, os riscos também não devem ser ignorados. Primeiro, o Equities Hub ainda tem uma escala pequena, e tanto os valores de garantia quanto os limites de empréstimo são limitados. Sua contribuição para a receita total do protocolo será reduzida no curto prazo, e a implementação em larga escala dos RWA ainda precisa ser comprovada com o tempo. Segundo, a proposta de queima de tokens ainda está em discussão na comunidade e não passou por uma votação de governança, portanto pode ser rejeitada. As ações tokenizadas também envolvem riscos relacionados aos emissores, às políticas regulatórias e ao resgate dos ativos. Uma forte oscilação nas ações dos EUA ou nos ativos tokenizados pode desencadear liquidações. Além disso, a Aave já enfrentou dívidas incobráveis no passado, e os protocolos de empréstimos DeFi continuam expostos a riscos de oráculos e vulnerabilidades em contratos inteligentes. Essas fragilidades fundamentais não desaparecem apenas porque surgiu uma nova narrativa para o produto.
Em resumo, a alta recente da AAVE representa, essencialmente, uma reavaliação do valor da Aave pelo mercado, que passa de uma plataforma de empréstimos cripto para uma plataforma de finanças on-chain com RWA. No curto prazo, a alta é impulsionada pelo lançamento do Equities Hub e pelas expectativas de queima de tokens. No médio e longo prazo, o valor dependerá da capacidade dos empréstimos com ativos tokenizados de continuarem crescendo, da implementação bem-sucedida do Aavenomics 3.0 e do crescimento contínuo da receita do protocolo. A especulação pode aquecer rapidamente o mercado, mas a implementação dos negócios exige tempo. Para quem participa, é importante distinguir a especulação narrativa de curto prazo das melhorias reais nos fundamentos e avaliar as oscilações de preço com racionalidade.