#欧洲央行探索数字欧元ai支付
O BCE gasta com IA, mas só em 2029 isso pode dar certo
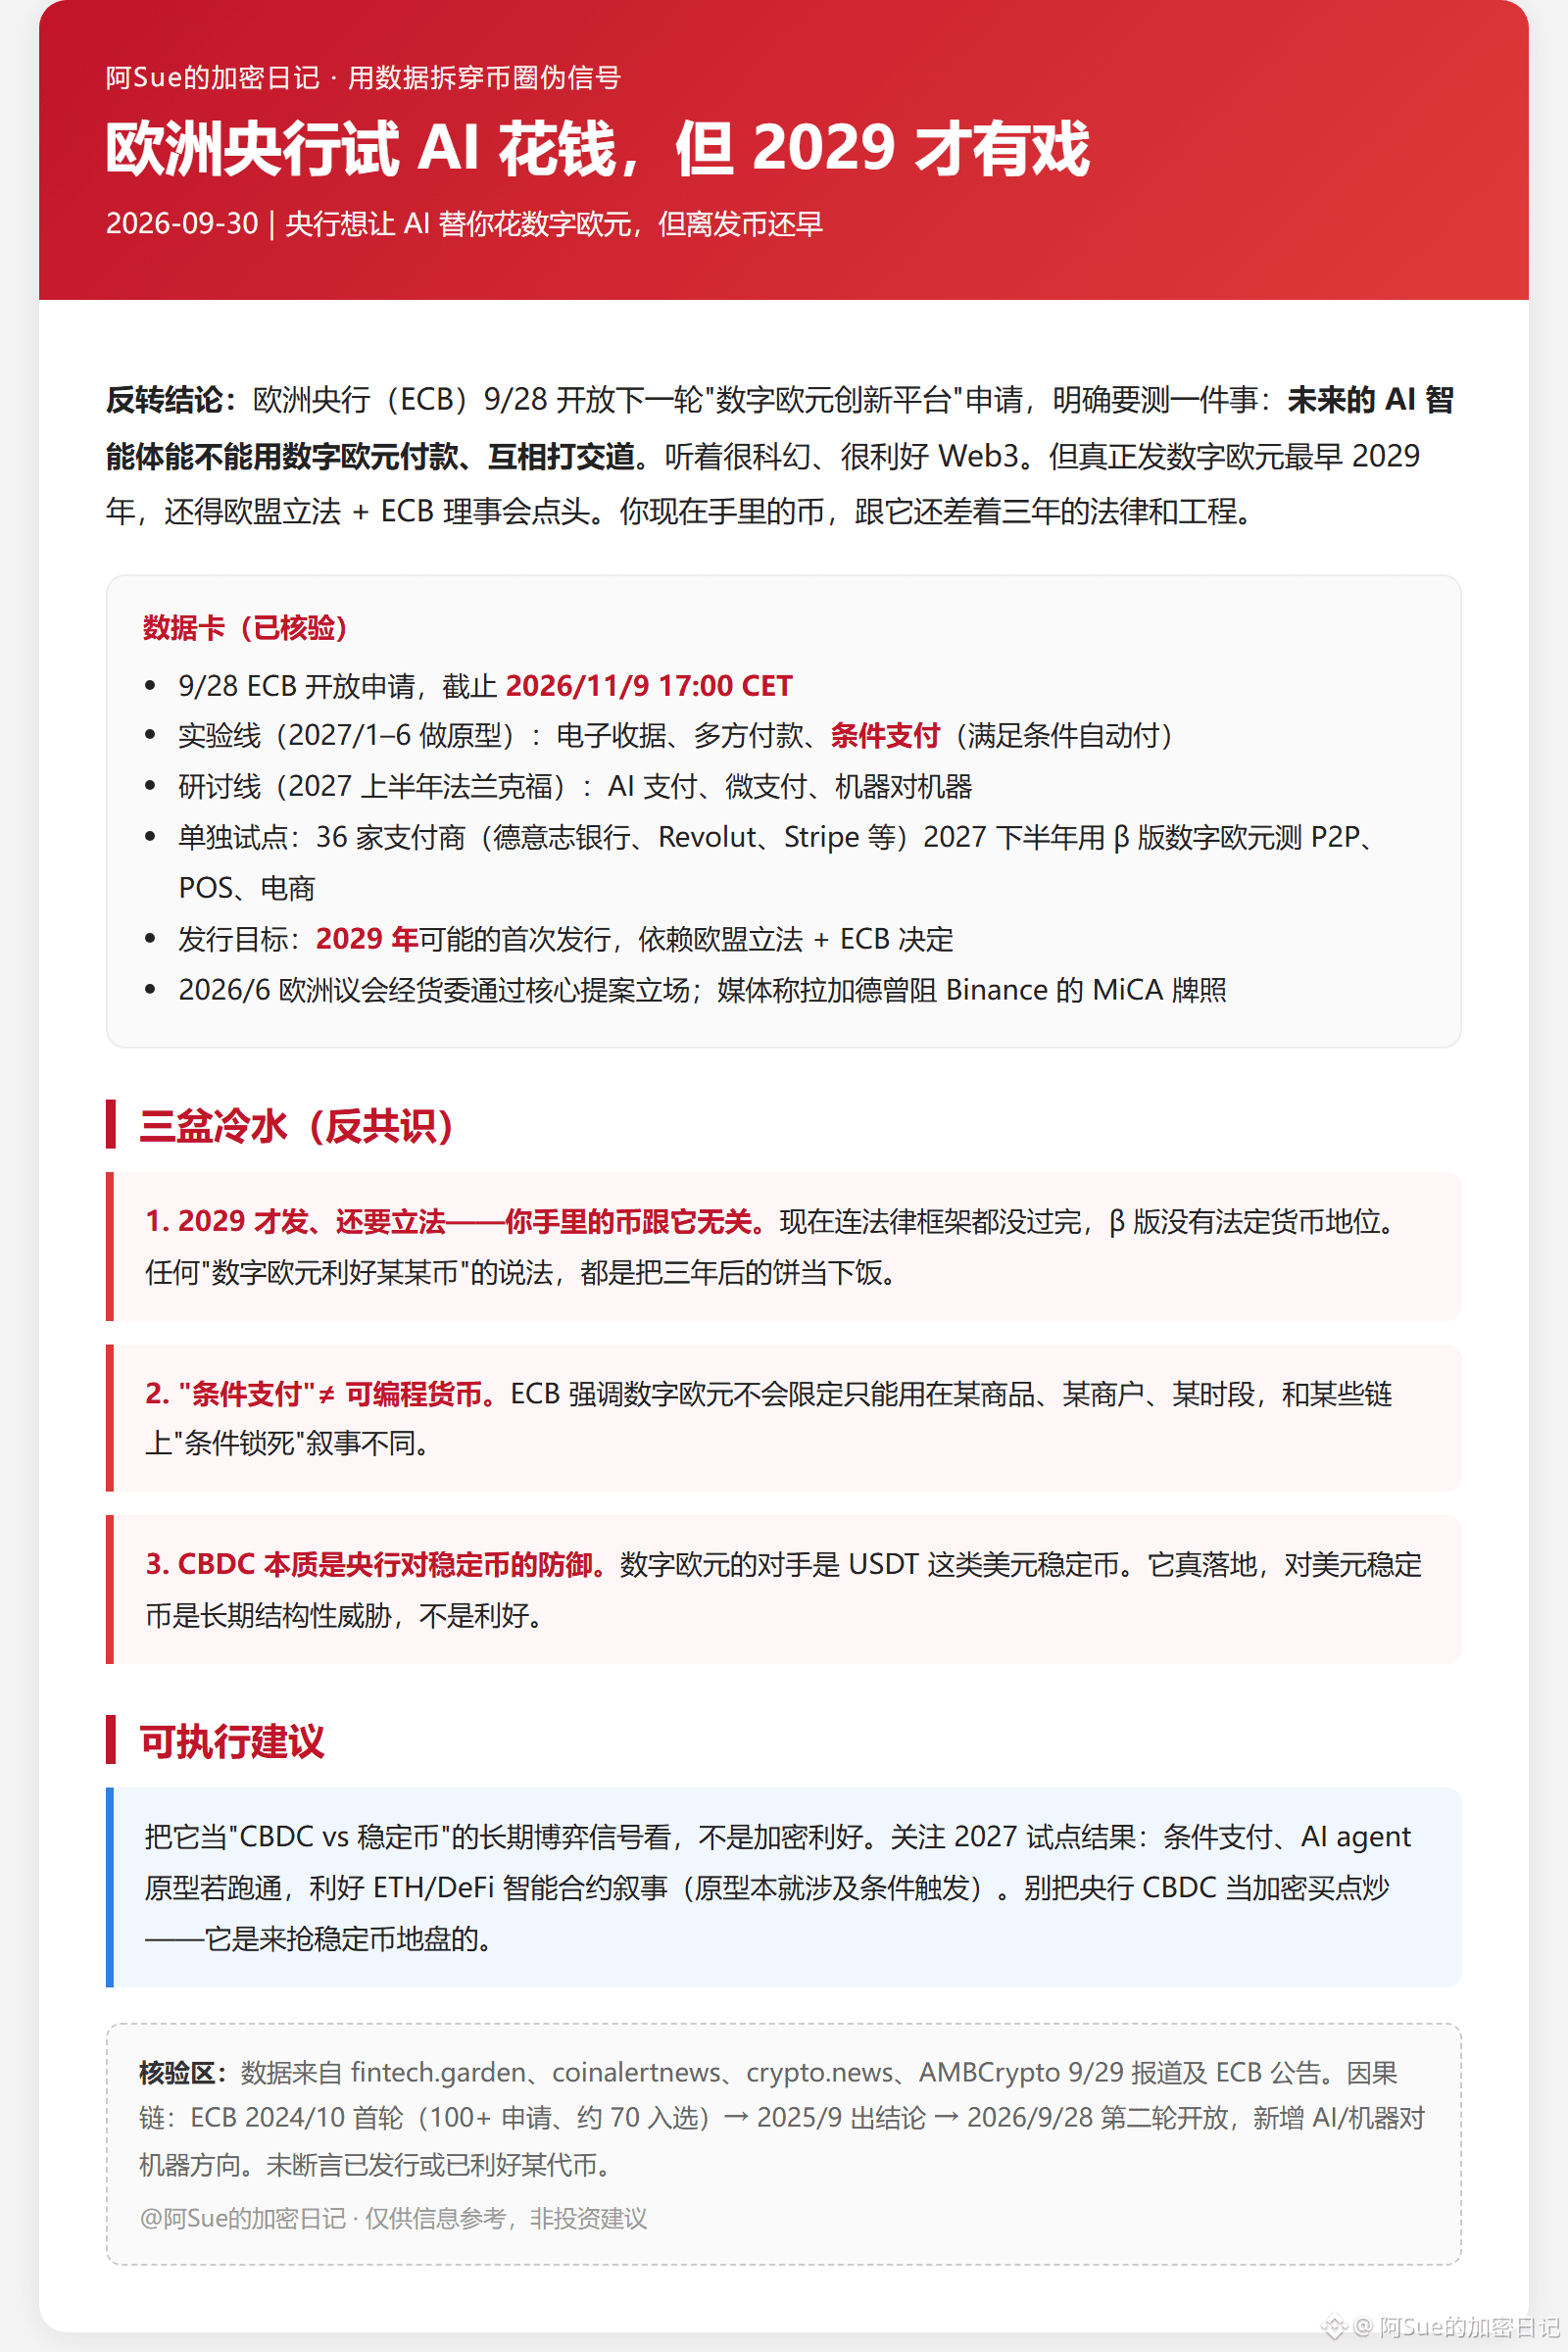
O Banco Central Europeu (BCE) em 28/09 abriu a próxima rodada do processo de candidatura para o “Plataforma de Inovação do Euro Digital”, deixando claro que quer testar uma coisa: se futuros agentes de IA conseguirão pagar com euro digital, e também se conseguirão interagir uns com os outros. Parece bem sci‑fi, bem positivo para Web3. Mas a emissão de euro digital, de fato, só deve acontecer o mais cedo em 2029 — e ainda depende de legislação da UE e de um “ok” do Conselho do BCE. Ou seja, a sua moeda agora está a três anos de distância, entre leis e engenharia.
Dados em pauta (já verificados): em 28/09 o BCE abriu a candidatura, com prazo até 09/11/2026 17:00 CET; duas linhas — linha experimental: de janeiro a junho de 2027 para desenvolver protótipos (recibos eletrônicos, pagamentos multilaterais, pagamento condicionado que paga automaticamente quando as condições são atendidas); linha de pesquisa: no 1º semestre de 2027, em Frankfurt, discutir pagamentos com IA, micropagamentos e máquina a máquina; pilotos separados com 36 provedores de pagamento (por exemplo, Deutsche Bank, Revolut, Stripe etc.) usam o euro digital na versão β no 2º semestre de 2027 para testar P2P, POS, e‑commerce e mobile; a meta de emissão é uma possível primeira emissão em 2029, dependendo de decisões legislativas da UE e do BCE; em 06/2026, a Comissão de Assuntos Econômicos do Parlamento Europeu aprovou a posição central da proposta; a mídia diz que Lagarde teria interferido para impedir a licença do MiCA da Binance, o que foi interpretado como uma proteção ao euro digital.
Três baldes de água fria. Primeiro, só em 2029; ainda precisa de legislação. A sua moeda não tem relação com isso agora: nem o arcabouço jurídico passou. E a versão β não tem status de moeda legal. Segundo, “pagamento condicionado” não é “moeda programável”: o BCE enfatiza que o euro digital não será limitado a ser usado apenas para um produto, um comerciante e um período específico; isso é diferente de narrativas travadas em cadeias com “locks” por condições on‑chain. Terceiro, CBDC é, na essência, uma defesa dos bancos centrais contra stablecoins; o euro digital tem como contraparte stablecoins em dólares como o USDT. Tornar isso realidade contra stablecoins em dólares é uma ameaça estrutural de longo prazo — não é uma boa notícia.
Recomendação. Trate isso como um sinal de um jogo de longo prazo “CBDC vs stablecoin”, e não como uma notícia positiva para cripto. Acompanhe os resultados dos testes em 2027: pagamentos condicionados e protótipos de agentes de IA, se funcionarem, devem favorecer a narrativa de contratos inteligentes de ETH/DeFi (o protótipo já envolve gatilhos por condições). Não trate o CBDC do banco central como um “ponto de compra” de cripto para especular; ele existe para tomar espaço das stablecoins, não para erguer a sua carroça.