
As rendas dos Treasuries dispararam em alta, então por que o mercado de ações dos EUA ainda está lateral e até atinge máximas históricas?
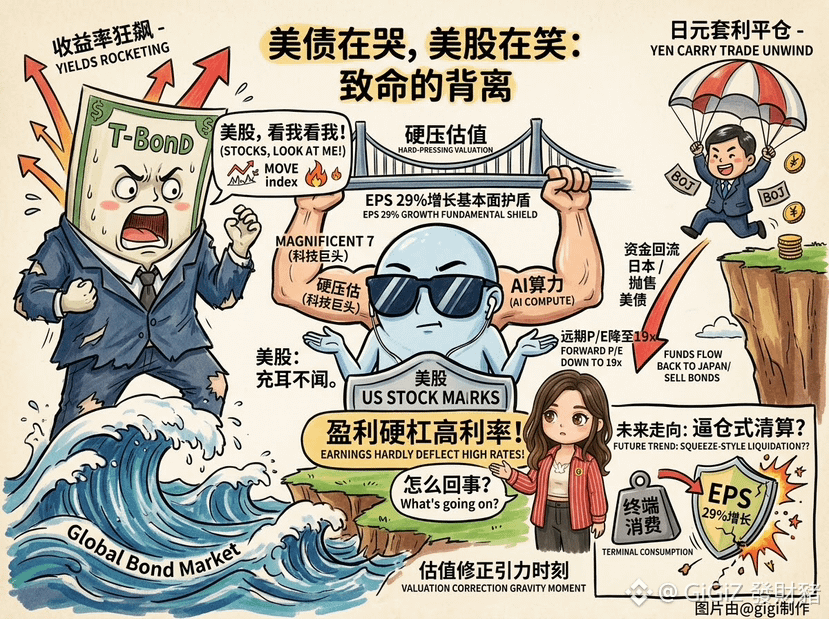
Na teoria financeira tradicional, as taxas de juros são o “ancoradouro” da precificação dos ativos. Quando os rendimentos do mercado de títulos disparam, é inevitável que se retire a liquidez do mercado acionário. Essa divergência, à primeira vista, parece contrariar a lógica: os lucros pressionaram a valorização/valuation e “mantiveram” a base, enquanto o mercado está, na verdade, travando um jogo agressivo de opções.
Vocês olham para o P/E futuro caindo para 19x e acham que foi um aumento de 29% do EPS que construiu uma base sólida. Mas as ações dos EUA já tiveram suas características transformadas completamente pelos gigantes de tecnologia.
Esses gigantes com caixa abundante quase não são afetados por juros altos; na verdade, podem até “comer” o rendimento gerado por juros altos. Eles capturaram a maior parte do aumento do EPS e, praticamente sozinhos, sustentaram o índice maior, mascarando a verdade de que as empresas de médio e pequeno porte estão, de fato, sofrendo com a pressão de juros altos.
O fechamento das operações de carry trade com iene — como se fosse uma cadeia de transmissão implícita que pode explodir a qualquer momento. O aumento de juros do banco central japonês força o dinheiro a voltar ao Japão: a venda de títulos do Tesouro dos EUA certamente eleva os rendimentos, mas essas quantias que saíram do mercado de dívida não fugiram dos ativos de risco; em vez disso, foram diretamente, e com certa “facilidade”, despejadas na bolsa americana — justamente nos ativos-base mais “certos” do ponto de vista de previsibilidade: o núcleo de capacidade de computação em IA. Assim, o mercado acionário dos EUA virou o último porto seguro em meio à onda global de aperto de liquidez.
Porém, essa tranquilidade não pode durar para sempre. Na sequência, o mais provável é que o mercado enfrente uma liquidação tipo “short squeeze” (aperto forçado). Quando o rendimento do Treasury de 10 anos ultrapassar o ponto crítico, o custo dos empréstimos se transmitirá mais rapidamente para as empresas do mundo real.
Se o consumo final começar a enfraquecer, as expectativas de crescimento do EPS vão apresentar rachaduras. E assim que essa base de lucros afrouxar, a “força” dos juros reprimidos pode explodir instantaneamente. As ações dos EUA provavelmente passarão por um ajuste de valuation muito rápido.
DYOR
#股票财报季