

Hoje o ouro desabou.
Às 0h de Pequim, ele ainda estava em 4.283,95.
O fundo foi atingido em 4.116,60.
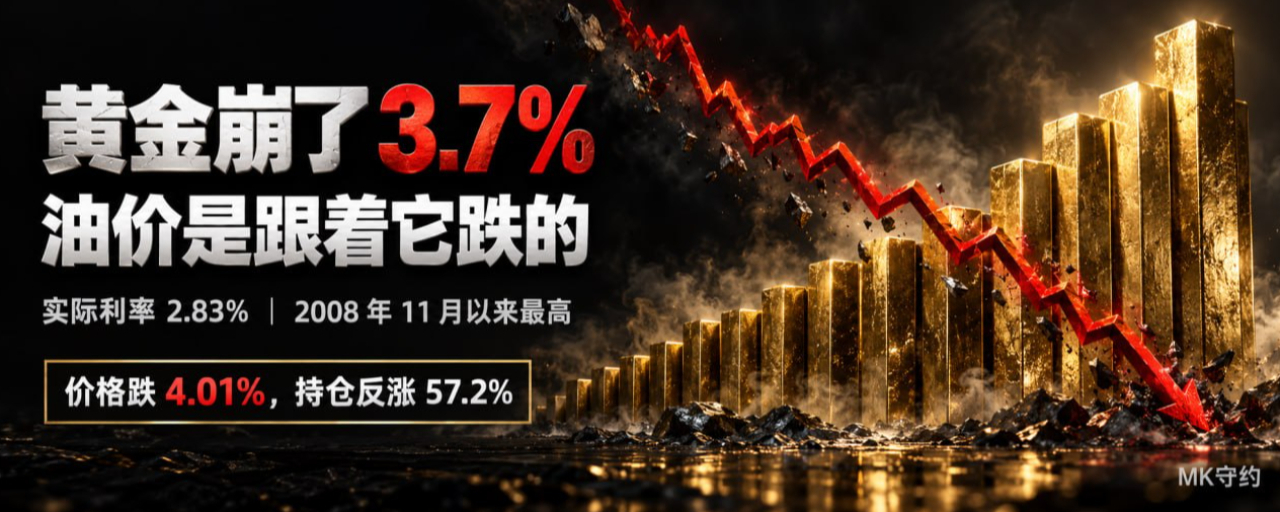
A partir da máxima intradiária de 4.288,39, a maior queda foi de 4,01%.
Este é o menor nível desde 5 de agosto.
Agora você pesquisa “por que o ouro está caindo” e a resposta é basicamente a mesma.
O aumento do preço do petróleo elevou a preocupação com a inflação, e o Federal Reserve ainda vai subir os juros, então o ouro foi pressionado para baixo.
Essa explicação parece especialmente conveniente.
Mas há um problema de sequência temporal.
Eu coloquei o preço do petróleo de hoje e o do ouro lado a lado por hora para comparar.
O preço do petróleo não caiu junto com o ouro; ele caiu seguindo o ouro.
Das 00:00 às 12:00, horário de Pequim, o preço de fecho do Brent ficou a oscilar entre 98,25 e 99,10 dólares, quase sem direção.
E ao mesmo tempo, o ouro já caiu de 4.283,95 para 4.199,37, uma queda de 1,97%.
A primeira vez que o Brent tocou 100 dólares foi às 16 horas, à tarde.
Nessa hora, ele chegou ao pico de 100,75.
E naquele momento, o ouro já tinha caído para 4.150,12; desde as 00:00, caiu 3,12%.
Ou seja: depois de o ouro ter caído a maior parte, é que o preço do petróleo começou a mexer.
Você não consegue usar uma variável que só foi ativada após 16 pontos
Vá explicar um colapso que começou já às 6 da manhã.
Então quem é o verdadeiro motor? Hoje, essa queda tem três camadas.
Primeira camada: não é a alta de taxa em si; é a expectativa de “que ainda haverá alta em outubro”.
Primeiro, deixe o contexto claro.
A Reserva Federal aumentou a taxa em 25 pontos-base em 16 de setembro, para 3,75% a 4,00%.
Todos aprovaram por unanimidade; é a primeira alta de taxa desde 2023.
Mas há um detalhe: muita gente não notou.
No dia do aumento da taxa, o ouro fechou apenas -0,26%; no segundo dia subiu 1,75%; no terceiro dia subiu mais 0,72%.
O próprio aumento da taxa não derrubou o ouro.
O verdadeiro problema está na semana passada.
No começo da semana passada, o mercado precificava em cerca de 55% a alta de taxa em outubro.
No fim de semana passado, essa probabilidade já tinha sido empurrada para cerca de 70%.
O que aconteceu no meio? Alguns oficiais da Reserva Federal foram, um após o outro, “liberando falcões”.
O presidente do Federal Reserve de Cleveland, Hammack, enfatizou que o risco de inflação ainda é alto e que a política precisa manter-se restritiva.
O diretor Barr também disse que é preciso ajustar ainda mais a política.
Barkin e Collins também apoiam esse aumento de taxa.
De 55% para 70% — é isso que é a informação nova.
Segunda camada: o verdadeiro motor é a taxa real; ela está acima da máxima desde novembro de 2008
Aquela ideia de “vai haver aumento de taxa em outubro” — por que canal isso foi pressionando o preço do ouro?
A resposta está nas taxas reais.
O rendimento real dos Treasuries dos EUA de 10 anos,
É o retorno que o investidor realmente obtém depois de descontar a inflação.
Em 25 de setembro, marcava 2,83%.
Quão alto foi esse número? Fui verificar os dados diários completos do Tesouro dos EUA de 2003 até hoje.
Da última vez que apareceu nesse nível, foi em 24 de novembro de 2008; nesse dia, marcou 3,11%.
Quase 18 anos.
No mesmo período, o rendimento nominal dos 10 anos era de 5,17%.
A última vez que ficou tão alto foi em julho de 2007.
Tirar o nominal para ficar com o real é a expectativa de inflação implícita do mercado; em 25 de setembro foi 2,34%.
Veja mais três dias antes.
Em 22 de setembro, nominal era 4,96%, mas na prática foi 2,63%, com inflação implícita de 2,33%.
Em três dias, o rendimento nominal subiu 21 pontos-base.
Desses 20 pontos-base, 20 vieram da taxa real, e a expectativa de inflação contribuiu apenas 1 ponto-base.
Essa frase vale a pena você ler duas vezes.
O que reprimiu o ouro na semana passada foi quase tudo “o retorno real ficou mais alto”, e quase não tem relação com “a inflação está de volta”.
O ouro não rende juros.
Se você está com ouro, a única coisa que você abre mão é o retorno real sem risco.
Agora, aquilo que foi abandonado, está a 2008 como nunca antes visto a partir de uma nova máxima.
Por isso, o ouro não precisa de nenhuma notícia nova e negativa: se um ativo sem risco puder te dar um retorno real maior, ele simplesmente vai continuar a cair.
Terceira camada: o que realmente vale observar hoje é a operação inversa entre grandes investidores e pequenos investidores
As duas camadas anteriores explicam por que o ouro está sob pressão.
Mas a coisa que mais me deixou em alerta hoje é a posição.
Os contratos em aberto do XAU/USDT perpétuo da Binance: às 23 horas de ontem eram 109.954 lotes.
Às 23 horas desta noite: 172.833 lotes; em 24 horas aumentou 57,2%.
O preço desaba; as posições disparam para cima.
Isso mostra que hoje não é uma desistência dos longos para sair; se fosse sair,
Os contratos em aberto devem cair.
Então qual é o rumo das novas posições abertas?
Olhe para duas séries de proporção de posição comprada longa; ambas são a mesma janela das 8 da manhã até hoje à noite, 23 horas.
Calculando por volume de posição, a proporção de longos dos grandes investidores caiu de 75,15% para 70,31%.
E, por número de contas, a proporção de contas longas subiu de 85,37% para 89,62%.
Esses dois números seguem em direções opostas, e o significado é bem específico.
Aquelas contas com posições pesadas estão diminuindo os longos;
Aquele grupo com muitas contas, mas com pouco volume, está a adicionar nos longos.
Veja também a taxa de funding.
Antes das 8 horas hoje, era 0; depois das 8, virou positivo.
Às 12 horas chegou a +0,0158%; antes do fechamento ainda estava em +0,0127%.
A taxa de funding é positiva; isso significa que os longos estão pagando dinheiro aos shorts.
O preço caiu 3,7%; os grandes investidores reduziram os longos;
As contas pequenas aumentam os longos; os longos ainda estão a pagar dinheiro de volta.
Esse conjunto, no mercado de futuros, tem um nome um pouco mal-educado.
Entregador.
Um fundo saudável deve ter três coisas.
Uma parte dos longos foi eliminada; os contratos em aberto recuaram e a taxa de funding ficou negativa.
Agora, as três coisas não apareceram nenhuma — e as duas primeiras ainda são exatamente o oposto.
A propósito, dê uma olhada na prata: isso pode confirmar que a pressão continua a transmitir-se para baixo.
No mesmo critério, a prata perpétua caiu do nível das 00:00 de 64,14 até o mínimo de 60,80.
Caiu 5,21%, claramente mais fundo do que os 3,91% do ouro contados desde 0:00.
A prata é o ativo dessa cadeia de metais preciosos com mais elasticidade.
Caiu ainda mais forte, o que mostra que toda a cadeia está a ser reprecificada,
Não foi algum fator negativo específico que saiu só do ouro.
Então o que olhar daqui pra frente?
Primeiro: tire o foco do preço do petróleo; o que aconteceu hoje é apenas um atraso.
O que realmente decide a direção do ouro é o Core PCE dos EUA de agosto divulgado às 20:30 do dia 30 de setembro.
Ainda é mais forte; a taxa real tem espaço para subir mais, então a pressão não acabou.
Só quando o desempenho começa claramente a enfraquecer é que o mercado vai reduzir a expectativa de alta de taxa; então as taxas reais é que podem atingir o topo.
Segundo: observe as taxas reais; não fique preso à inflação.
A expectativa de inflação só mexeu 1 ponto-base nesta semana; ela nem está dentro da reprecificação desta rodada.
Você esperar a inflação voltar não adianta.
Se a rentabilidade real dos 10 anos não cair de 2,83% para baixo, a pressão sobre o ouro não vai desaparecer.
Terceiro: colocar contratos em aberto e a taxa de funding na lista de observação.
Hoje, os contratos em aberto subiram 57,2% e a taxa ainda está positiva.
As duas são sinais de que os longos ainda não foram limpos totalmente.
Quando os contratos em aberto caem visivelmente e, ao mesmo tempo, a taxa de funding vira negativa, é isso que mostra que a alavancagem foi realmente “descontada/limpa”.
Só quando falamos de “cair o suficiente e parar” é que isso faz sentido.
Para terminar, uma frase que talvez deixe você desconfortável.
Contando desde a máxima de 5.625,34 em 28 de janeiro, o ouro já caiu 26,8%.
Nesse processo, a cada queda, alguém vai te dizer “já caiu o bastante”, “já é hora de reagir”, “a lógica de longo prazo não mudou”.
Talvez essas palavras fossem corretas um ano atrás.
Mas enquanto você tiver posição, alavancagem e custo de tempo, o que realmente decide o seu resultado não é a lógica de longo prazo.
Mas não é isso: o que importa é se você aguenta essa parte no meio.
Os dados de hoje mostram: os grandes investidores estão reduzindo, as contas pequenas estão adicionando, e as posições ainda estão a ser acumuladas para cima.
Quero que você pergunte a si mesmo, com honestidade, uma coisa.
Entre aquelas pessoas que entraram hoje, tem alguém como você?
—MK cumprir o compromisso