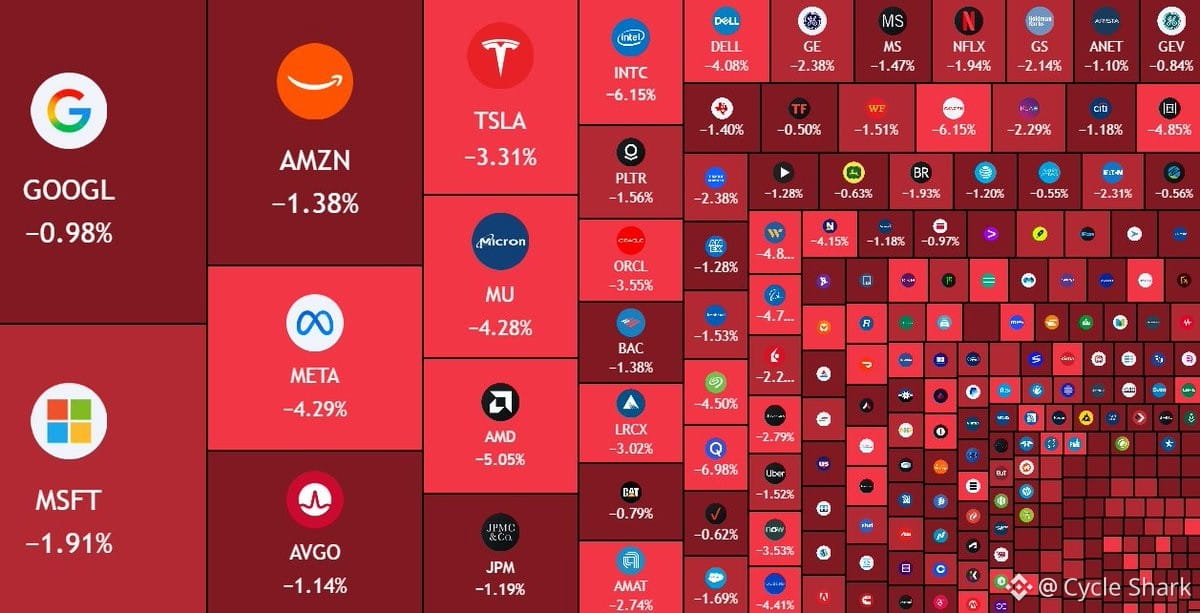
US$ 700 bilhões foram apagados das ações dos EUA, já que a taxa do Tesouro de 30 anos acabou de atingir níveis não vistos desde 2001.
Este é o mercado de títulos gritando. Quando os juros de longo prazo disparam assim, não é mais apenas uma questão de expectativas de inflação ou da política do Fed — é sobre prêmio de prazo, preocupações com a sustentabilidade fiscal e o volume gigantesco de dívida que o Tesouro precisa rolar.
Três pontos que valem a pena observar:
1. As avaliações das ações são esmagadas quando a taxa “livre de risco” sobe tanto. Se você consegue travar 4,5%+ em um título de 30 anos, por que assumir risco em ações? A taxa de desconto para os fluxos de caixa futuros foi redefinida, e as ações de crescimento sentem isso primeiro.
2. Isso não está acontecendo de forma isolada. Estamos vendo movimentos semelhantes na dívida soberana europeia, e as moedas de mercados emergentes estão sob pressão. O capital está fluindo para o dólar e para a segurança, o que significa que a liquidez está se contraindo globalmente.
3. O ciclo de retroalimentação é feio. Juros mais altos significam custos maiores de serviço da dívida para o governo dos EUA, o que significa mais emissão — e isso empurra os juros ainda mais para cima. Em algum momento, ou o Fed intervém, ou algo quebra.
O tombo de US$ 700 bilhões é só a superfície. O que importa mais é se isso marca o início de um ciclo mais amplo de desalavancagem. Se os juros permanecerem elevados, posições alavancadas em crédito, private equity e imóveis começam a ser reprecificadas. E o cripto não ficará imune — ativos de risco tendem a se mover juntos quando as condições macro apertam tão rapidamente.