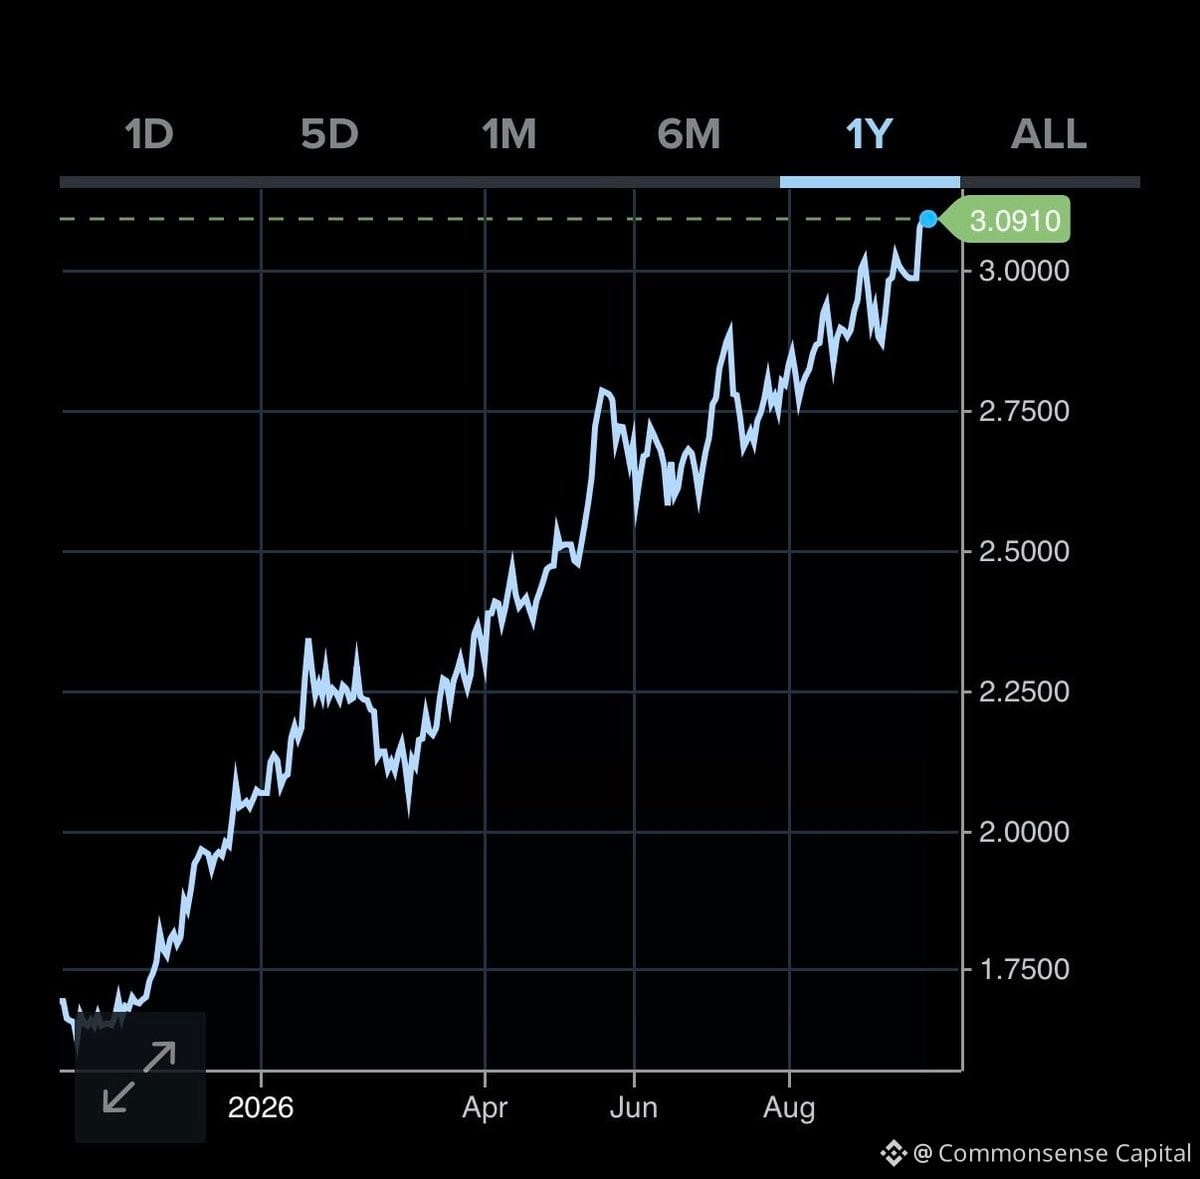
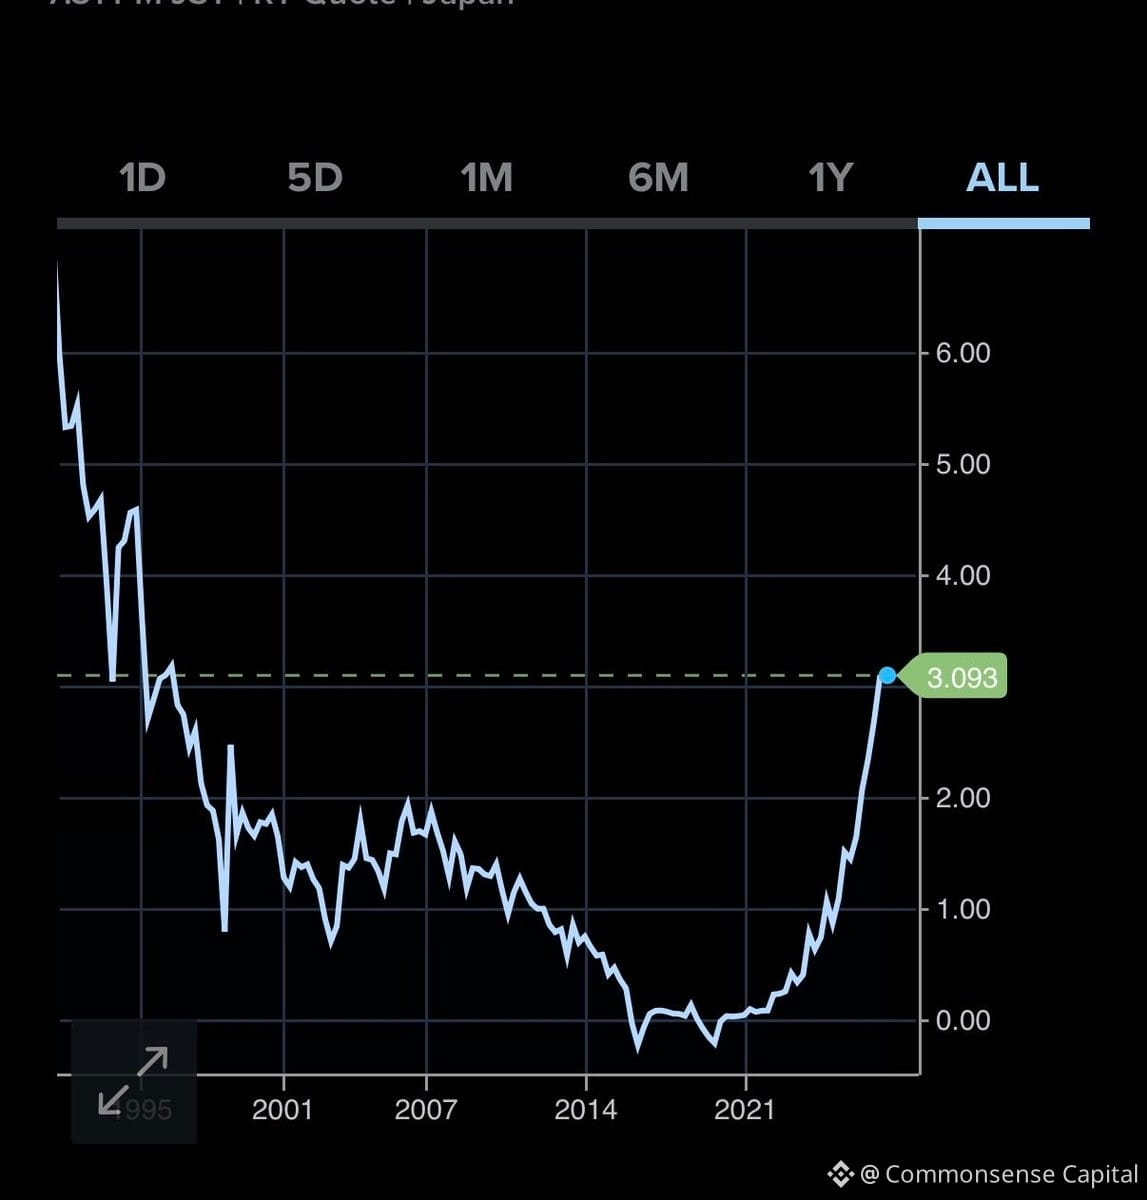
Três mercados de títulos do G7 para observar agora: França, Japão, Reino Unido.
O interessante aqui é o Japão. As taxas dos JGBs de 10 anos estão pressionando 3,10% — a mais alta em 30 anos — mas o iene continua enfraquecendo. Isso não é normal.
Por que isso importa: o Japão tem sido, há décadas, um dos maiores compradores de Treasuries dos EUA. Se o próprio mercado de títulos do país estiver sob estresse e as taxas continuarem subindo, eles vão precisar manter mais capital em casa. Isso significa menos demanda por Títulos Públicos dos EUA.
O estresse no mercado de títulos não fica apenas local. O que acontece em Tóquio não fica em Tóquio. Se o Japão reduzir sua atuação como comprador, as taxas dos EUA sentem. E, se as taxas dos EUA se moverem, o restante precifica novamente.
Ainda não é uma crise. Mas é uma mudança estrutural que vem sendo construída silenciosamente. Quanto mais as taxas dos JGBs permanecerem elevadas e quanto mais o iene continuar fraco, mais pressão se acumula em todo o complexo global de taxas de juros.
Observe o Japão.