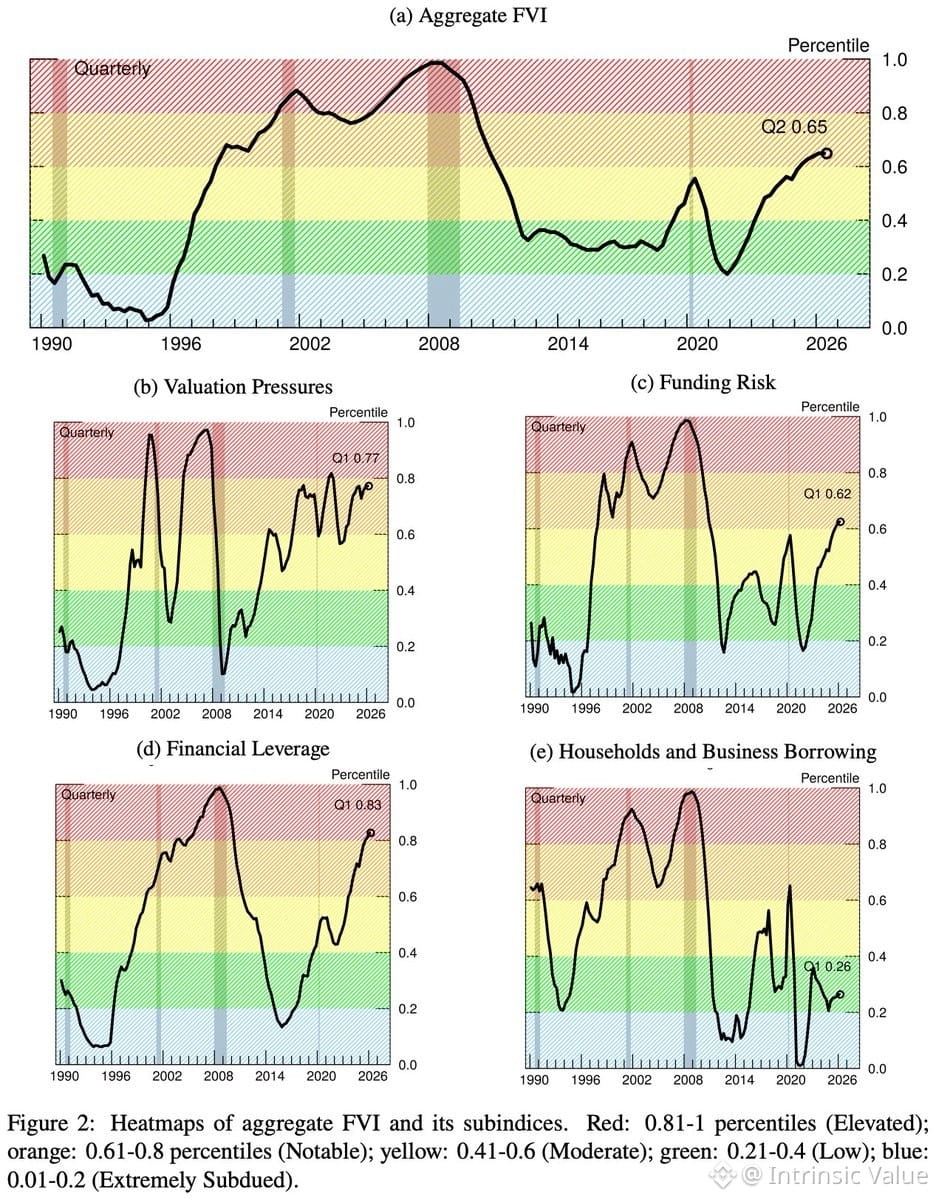
O novo Índice de Vulnerabilidade Financeira do Fed atingiu o 65º percentil no 2º trimestre — oficialmente “notável”, mas ainda não “elevado”.
Este é o tipo de métrica que importa mais quando olhamos para trás do que no tempo real. Os mercados podem continuar vulneráveis por anos sem romper, ou podem se ajustar bruscamente em um trimestre quando a liquidez desaparece. O índice é útil para dar contexto, não para cronometrar.
O que isso nos diz: o estresse de crédito, as valorizações de ativos e a alavancagem estão todos operando “aquecidos”. Não está em vermelho, mas está quente o suficiente para você não se surpreender se, eventualmente, algo ceder.
O problema dos índices de vulnerabilidade é que eles medem condições, não catalisadores. Você pode estar vulnerável e nada acontece. Ou você pode estar bem e um evento aleatório derruba tudo.
Ainda assim, vale acompanhar. Quando isso cruza para o território “elevado”, é aí que o Fed começa a se preocupar publicamente.