


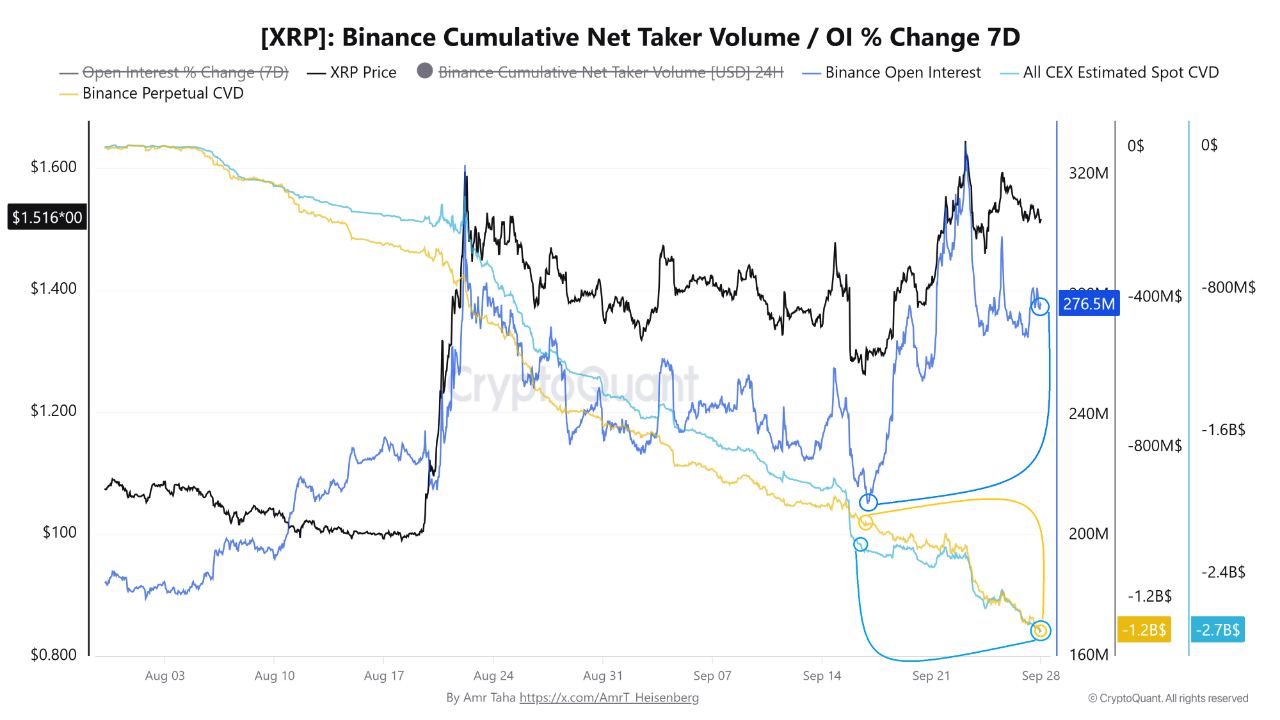
XRP avançou de aproximadamente US$ 1,30 em 16 de setembro para cerca de US$ 1,52 até 27 de setembro, um ganho de cerca de 17%, mesmo com o posicionamento e o fluxo de takers permanecendo notavelmente bearish (venda/baixa).
No mesmo período, o open interest (juros em aberto) da Binance subiu de cerca de US$ 210M para US$ 276,5M, um aumento de aproximadamente 32%.
Ao mesmo tempo, a CVD dos Perpétuos da Binance se deteriorou de cerca de -US$ 1,0B para -US$ 1,29B, indicando que a atividade agressiva do lado vendedor continuou a dominar, apesar da alta nas posições em aberto.
A divergência também apareceu nos mercados à vista.
A CVD estimada à vista em todas as CEX caiu de aproximadamente -US$ 2,27B para -US$ 2,70B, uma nova deterioração de cerca de US$ 430M.
Isso significa que a valorização do preço do XRP ocorreu enquanto vendedores agressivos permaneceram dominantes tanto nos futuros perpétuos da Binance quanto no mercado spot mais amplo das CEX.
OI crescente junto com queda do CVD perpétuo é compatível com uma nova posição com viés de baixa, embora o OI sozinho não consiga indicar a direção de cada posição recém-aberta.
O sinal-chave é a resiliência do preço: o fluxo de tomadores de baixa se expandiu, mas o XRP permaneceu bem acima do seu nível de 16 de setembro.
Do ponto de vista contrarian, esse tipo de setup pode se tornar construtivo se a posição pessimista crescer até ficar superlotada.
Grande exposição vendida pode derrubar o funding e gerar uma pressão compradora latente se o preço continuar subindo, enquanto uma venda persistente no spot que não consiga romper o preço pode indicar exaustão dos vendedores.
O XRP já passou por condições semelhantes antes.
Em abril de 2025, um financiamento profundamente negativo precedeu uma alta de cerca de 65% de US$ 1,60 para US$ 2,65, enquanto setups de financiamento comparáveis e pessimistas no fim de 2024 foram seguidos por fortes rebotes de alta.
Escrito por Amr Taha