◆ Boletim da Manhã · 28/09
Bonjour. Bem-vindo ao Canal Wall Street High Wealth Invest.
Bom dia.
【Conclusão central】
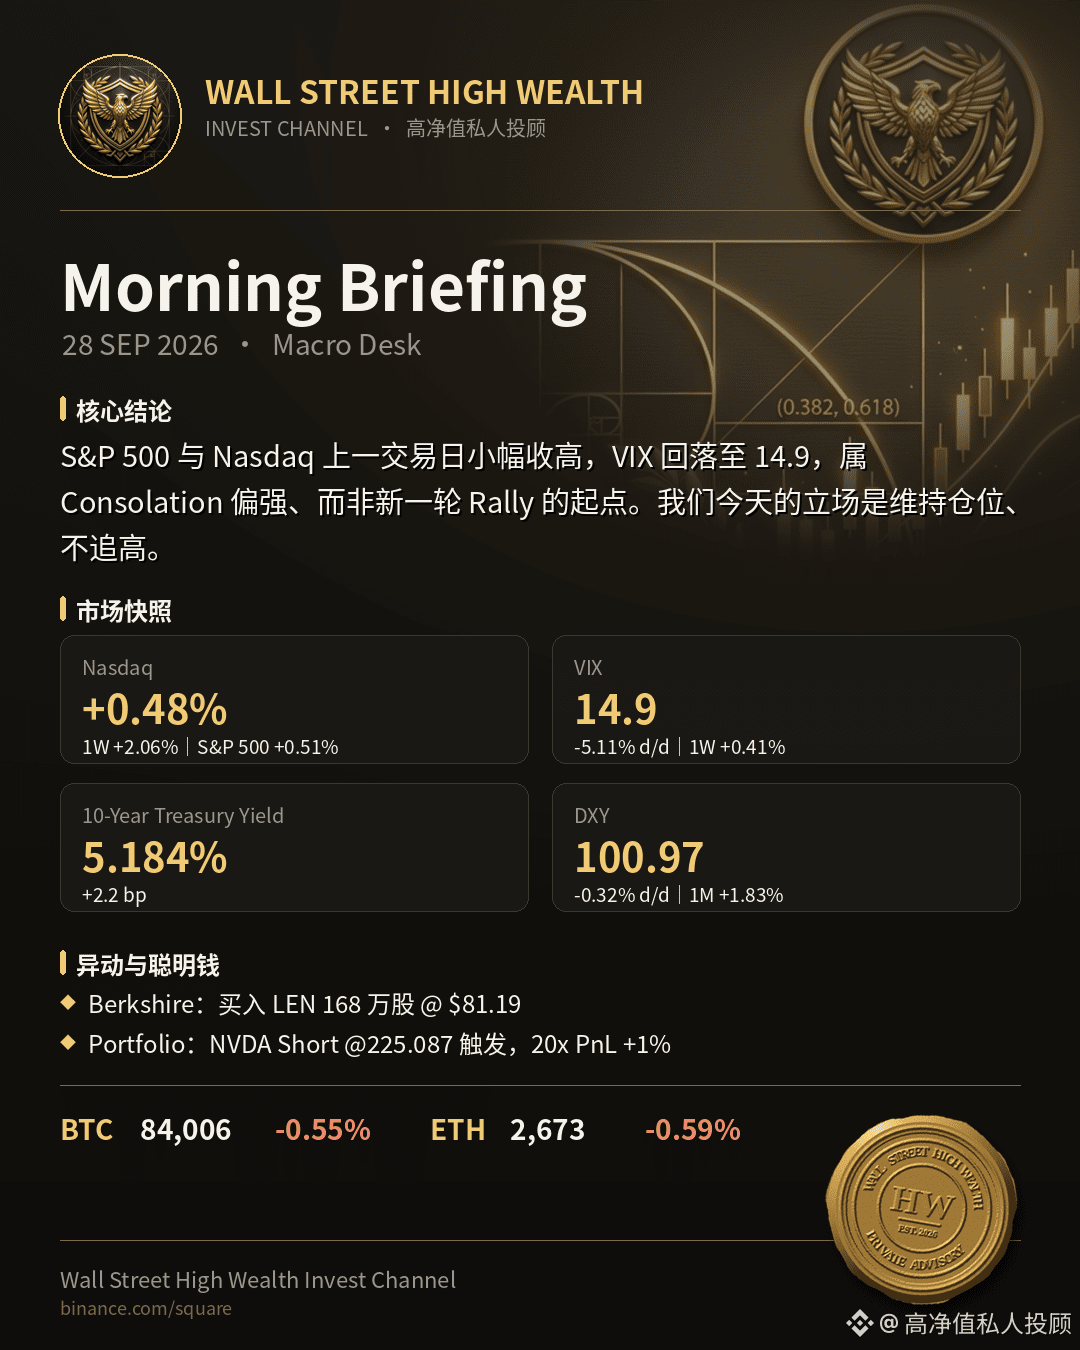
S&P 500 e Nasdaq subiram ligeiramente no pregão anterior, enquanto o VIX caiu para 14,9 — sinal de Consolation (alívio) mais forte, e não o ponto de partida de uma nova rodada de Rally. Hoje, nossa postura é manter a posição e não perseguir preços.
【Mercado na véspera】
No pregão anterior (25/09/2026), o S&P 500 fechou em 7.743,4, alta de 0,51%, cerca de +1,21% na última semana; o Nasdaq fechou em 27.068,7, alta de 0,48%, cerca de +2,06% na última semana e +3,59% no último mês. O VIX fechou em 14,9, -5,11% no dia. A Yield do Tesouro de 10 Anos subiu para 5,184%, +2,2 pontos-base em relação ao dia anterior. Nesta manhã, a Ásia está mais fraca: o SSE Composite abriu em -0,26%, o índice de Shenzhen (SZCI/深证成指) caiu -0,38%, e o índice ChiNext/创业板指 recuou -0,65%, sem sincronia com o Rebound do mercado americano na véspera.
【Principais manchetes de hoje】
Duas informações merecem ser vistas em conjunto. Primeiro, a China incluiu tarifas sobre carvão importado dos EUA em um quadro de redução tarifária “300 bilhões por 300 bilhões” (equivalente), com concordância mútua em reduzir, de forma equivalente, cerca de 300 bilhões de dólares em tarifas sobre produtos; segundo, a Yield do Tesouro de 10 Anos passou a ficar acima de 5,184%, e o presidente da assembleia do Irã zombou publicamente desse patamar. A redução tarifária equivalente pode pressionar levemente as expectativas de inflação na ponta de commodities, mas taxas de juros de longo prazo acima de 5% indicam que o mercado não está precificando a virada do Fed — isso está alinhado com nosso entendimento: o Fed mantém postura Hawkish (mais rígida), assumindo responsabilidade pela inflação; essa é a âncora mais confiável para a avaliação atual. O aumento construído via expectativa de Rate Cut, no fim, precisa ser devolvido.
【Movimento do dinheiro esperto】
· Berkshire Hathaway: 09-23~09-25 comprou 1,68 milhão de ações da LEN, preço médio US$ 81,19; a participação subiu para 25,38 milhões de ações (Form 4, reportado em 25/09)
· ARK (a “Dona da Madeira”): a ARKK reduziu GOLDMAN FS TRSY OBLIG INST 468 -42%, cerca de US$ 45,4 milhões (holding de 25/09)
· ARK (a “Dona da Madeira”): a ARKG reduziu GOLDMAN FS TRSY OBLIG INST 468 -77%, cerca de US$ 6,4 milhões (holding de 25/09)
Nossa leitura: a Berkshire aumentou sua posição na LEN entre 09-23 e 09-25 a preço médio de US$ 81,19, elevando a participação para 25,38 milhões de ações — uma alocação contrária em meio a pressão sobre juros e ciclo imobiliário, e não uma busca por impulso. No mesmo período, a ARK reduziu em ARKK e ARKG instrumentos do tipo mercado monetário em cerca de US$ 45,4 milhões e US$ 6,4 milhões, respectivamente — parece mais uma reserva de caixa para subscrições/resgates e rebalanceamento do que um posicionamento direcional de baixa. Vale lembrar: o Form 4 é reportado dentro de dois dias úteis e o 13F é divulgado trimestralmente; ambos são informações defasadas — servem apenas como referência e não constituem sinal para seguir trades.
【Relatório de posições】
Dos 7 pontos divulgados anteriormente, houve 1 gatilho:
· NVDA em 225,087 acionou Short (enterrado há 3 dias); atualmente +0,07%, PnL +1% pela conta de 20x
As demais posições ainda não foram atingidas; mantemos o plano original.
【Impacto sobre cripto】
Preço atual do BTC: US$ 84.006, -0,55% nas últimas 24 horas; basicamente de lado. A Yield do Tesouro de 10 Anos subiu para 5,184% (+2,2 pontos-base vs. o dia anterior). O custo de carregamento dos ativos sem juros continua subindo — essa é a principal variável que está pressionando a avaliação do BTC, e não a volatilidade de curto prazo do risk appetite. Mantemos cautela nas posições com alavancagem: enquanto a taxa de juros de longo prazo não mostra sinal de topo, não é apropriado usar Leverage para apostar na direção.
【Postura de hoje】
Hoje, o apetite ao risco está um pouco neutro: o mercado americano foi mais forte no pregão anterior, enquanto a abertura na Ásia está mais fraca. O DXY caiu para 101,0, mas ainda está +1,83% no último mês. Em termos relativos, estão em vantagem os ativos com fluxo de caixa estável e menos sensíveis à taxa de longo prazo, e não os de crescimento com alto Leverage e a “roda” especulativa de commodities. Mantemos a posição neutra: não aumentamos Leverage e aguardamos nesta semana o nonfarm payrolls e o PCE para definir a direção.
$BTC $XAU $XAG #BTC #Macro
Seu consultor particular na Wall Street.
Bonne journée.