


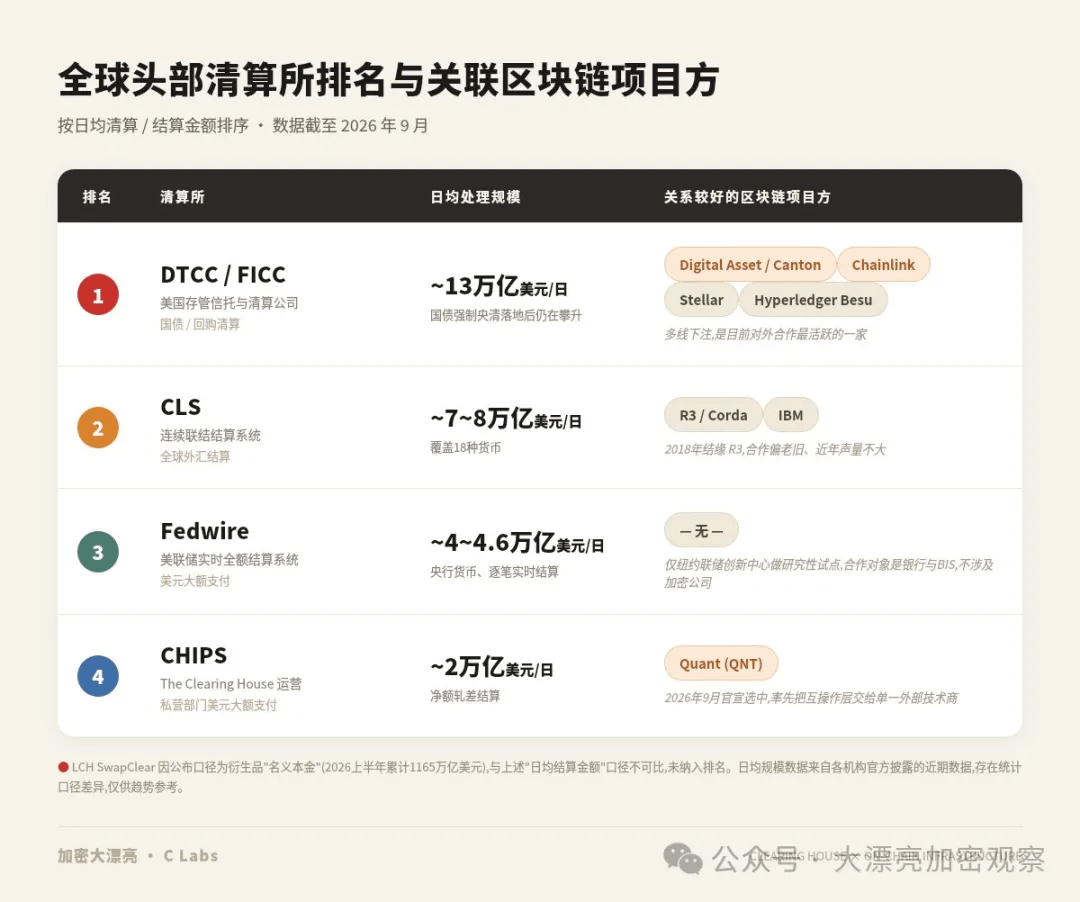
A The Clearing House (TCH) é uma câmara de compensação detida em conjunto por 25 bancos, incluindo os quatro maiores bancos dos EUA. Ela faz diariamente a compensação de mais de 2 trilhões de dólares e é a quarta maior do mundo.
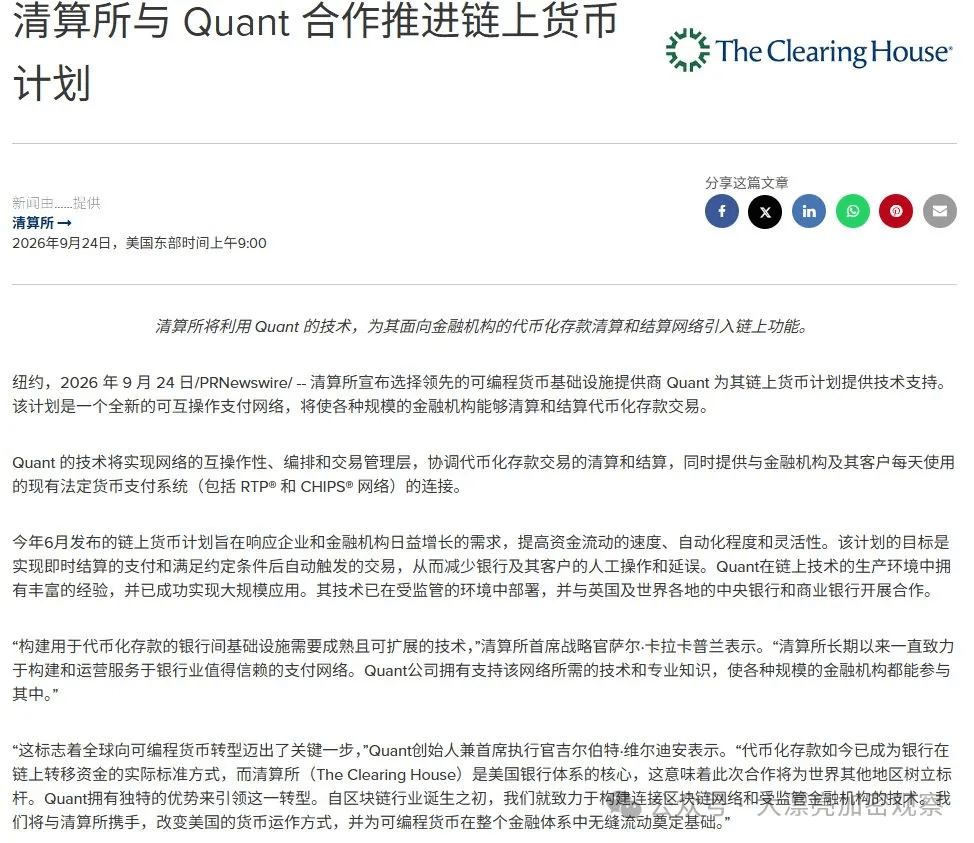
Na semana passada, na quinta-feira, foi anunciado oficialmente o uso da tecnologia da Quant para um plano de tokenização de depósitos.
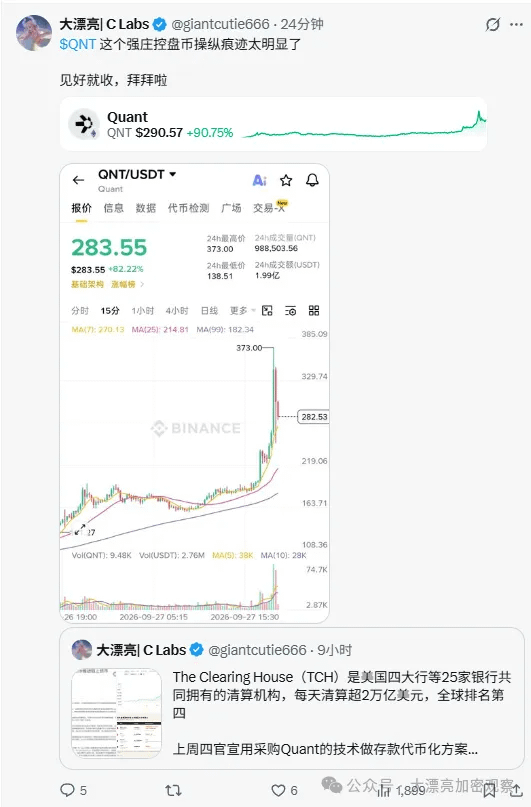
Assim que a notícia saiu, $QNT disparou imediatamente. Eu construí uma pequena posição quando recuou para 168 e saí fazendo arbitragem quando subiu para 300.
A razão pela qual não me encaixo nesse cenário de moedas é principalmente por dois motivos.
Primeiro, embora a TCH tenha escolhido uma tecnologia da Quant, com o objetivo de colocar em funcionamento, na primeira metade de 2027, a liquidação e compensação de depósitos tokenizados, isso, na essência, é um contrato de serviço técnico.
A Quant (QNT) é um projeto veterano em interoperabilidade blockchain. Empresas e desenvolvedores não precisam fazer integrações com dezenas de cadeias diferentes (Ethereum, Bitcoin, várias blockchains permissionadas): por meio de uma única interface, a Overledger, conseguem conectar e chamar várias redes públicas e privadas ao mesmo tempo, construindo “aplicativos cross-chain” (mApps).
As cenas/uso que ela prioriza não são DeFi para varejo, e sim infraestrutura para instituições tradicionais como bancos e governos.
A oferta total é fixa em cerca de 14,6 milhões de moedas; não é uma “grande capitalização”, então o supply circulante é pequeno e, por isso, os controladores (market makers/whales) conseguem manipular com facilidade.
No modelo de negócios próprio da Quant, quando uma empresa quer usar a Overledger, segundo a própria oficial, é necessário “travar” por ano uma quantidade definida de tokens QNT para obter uma license.
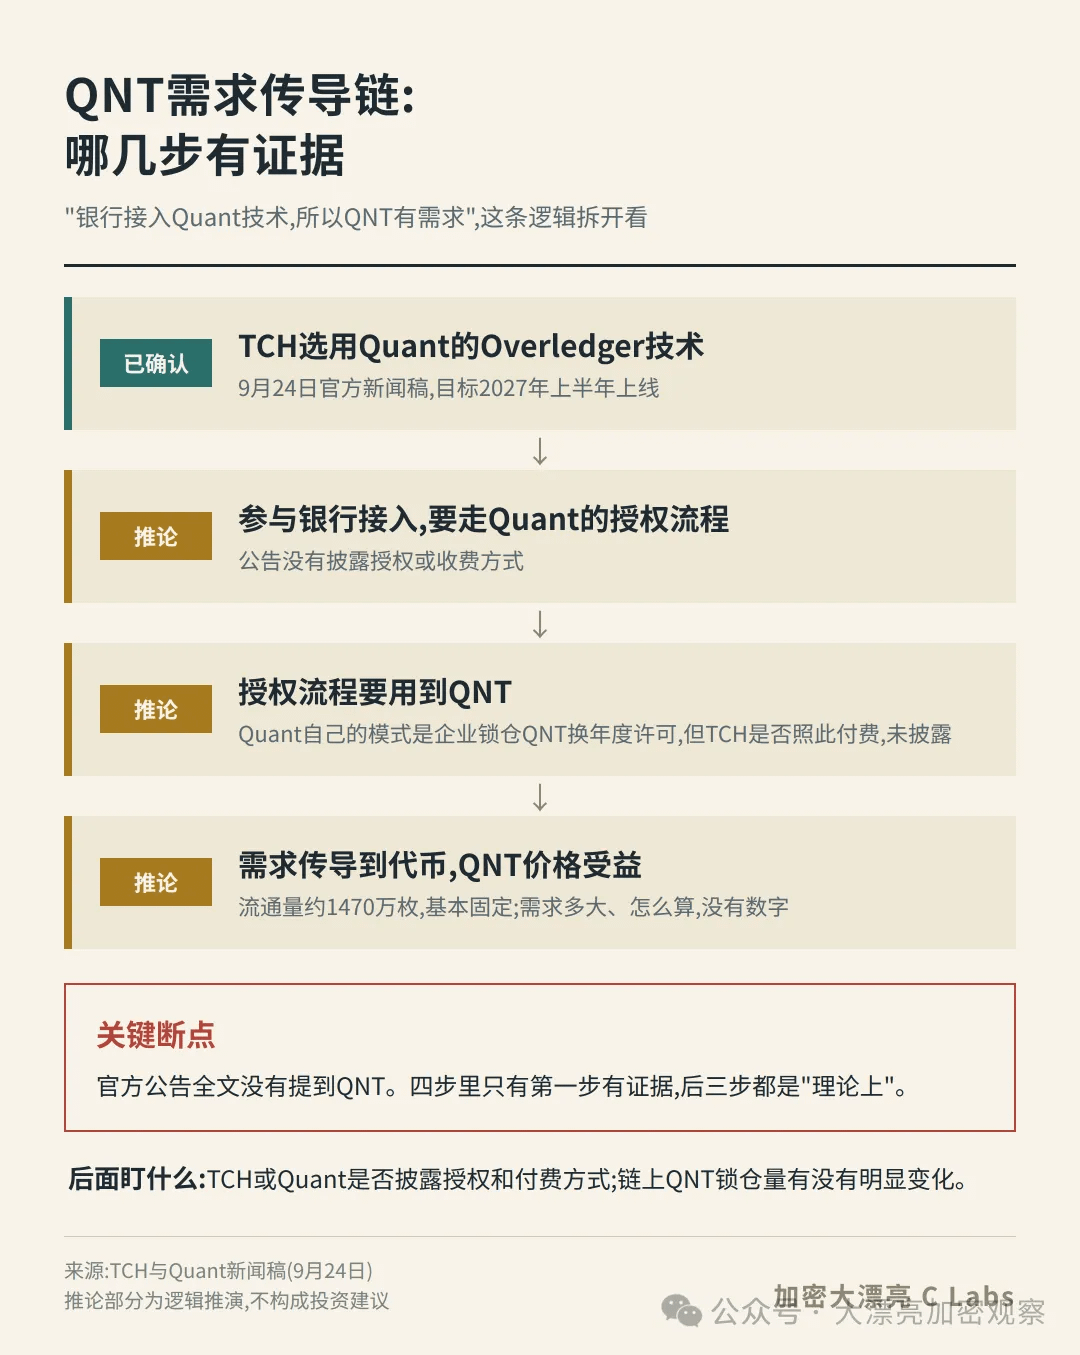
Então a cadeia de lógica do mercado é esta:
TCH / bancos participantes precisam integrar a tecnologia da Quant → teoricamente precisa passar pelo processo de autorização da Quant → e o processo de autorização, em teoria, vai exigir o uso de QNT → portanto, a demanda deve se transmitir para os tokens.
Mas o release oficial da TCH diz literalmente, do começo ao fim: “a TCH selecionou a Quant para a empresa, usando sua tecnologia Overledger para fazer ‘interoperabilidade, orquestração, e camada de gerenciamento de transações’, e então integrar com RTP e CHIPS”.
O texto inteiro não menciona uma palavra sequer sobre o token QNT, nem diz que, no futuro, esses bancos vão usar QNT como combustível de liquidação ou como ativo/garantia.
Só posso dizer que o ganho fundamental (conseguir um grande cliente) está bem comprovado; mas “se o valor do token realmente vai capturar em dinheiro vivo essa oportunidade” hoje é apenas narrativa e expectativa, ainda sem detalhes contratuais que sustentem.
Pela lógica dos nossos velhos “tubos” de que notícia boa vira notícia ruim quando se concretiza, de jeito nenhum dá para perder a visão macro!
O segundo motivo é que, na verdade, eu tenho outro ativo que me agrada mais, que é a Canton NetWork $CC .
A TCH mencionada antes, no ranking do mercado de compensação, só fica em quarto; e o órgão número 1 do mundo em compensação, inevitavelmente, é a DTCC, que faz a compensação de ações americanas (US).
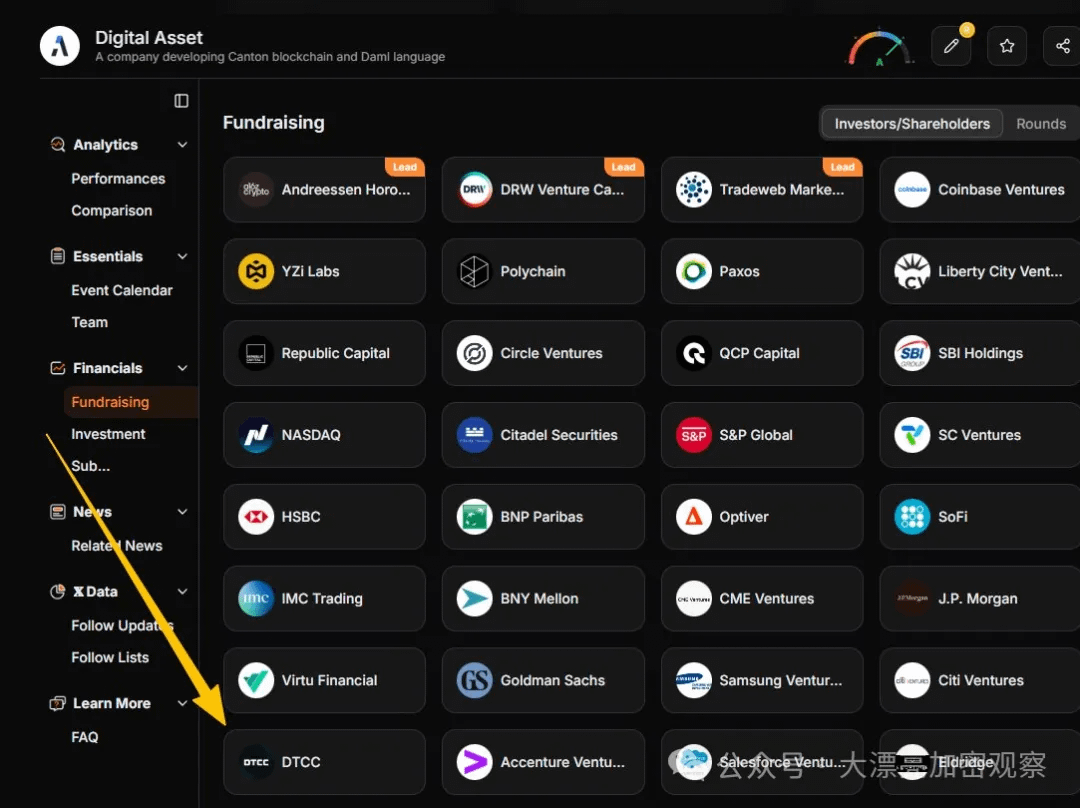
A DTCC não é apenas cliente da Canton Network, mas também é uma investidora da controladora Digital Asset e, junto com a Euroclear, atua em co-presidência do Canton Foundation; em outras palavras, é como se tivesse saído do papel de “usuário” para o de “player da governança”.
Nas transações na rede Canton Network, os tokens precisam ser destruídos diretamente como “Gas” da transação; esse modelo de economia de tokens também é relativamente amigável.
Mas a Canton permite que instituições criem seus próprios private synchronizers sem consumir CC; então, se a DTCC for usar, provavelmente vai por esse caminho.
Em 15 de julho deste ano, a DTCC colocou no ar um “teste em ambiente real” do serviço de tokenização. Mais de 30 instituições participaram, incluindo JPMorgan, BlackRock, Goldman Sachs, Société Générale (banco francês) e BNP Paribas (banco francês), entre outras.
Agora, a própria oficial já confirmou que o serviço de tokenização vai entrar em comercialização em outubro de 2026 — cobrindo uma parte dos 114 trilhões de dólares em ativos mantidos em custódia pela DTC. As primeiras categorias a serem liberadas são ações que compõem o índice Russell 1000, ETFs de índices populares e também alguns títulos do Tesouro dos EUA, que são os ativos mais líquidos.
Assim que o lançamento for oficialmente anunciado, é bem provável que isso impulsione uma rodada de especulação em torno da Canton (CC) impulsionada pela narrativa de “tokenização do mundo TradFi na blockchain”.