

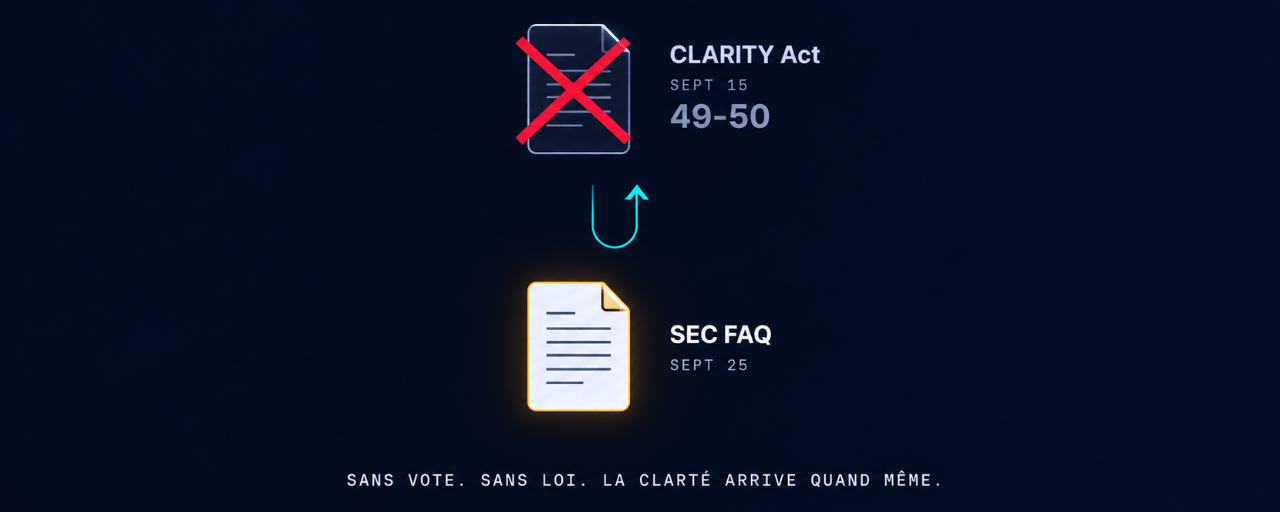
Em 15 de setembro, a CLARITY Act morria no Senado. 49-50.
Todo mundo achou que era o fim da clareza regulatória para 2026.
Em 25 de setembro, a SEC publicou uma FAQ que muda tudo.
Sem votação. Sem lei. Sem Congresso.
📌 O que a SEC acabou de dizer exatamente
A SEC esclareceu que recompra de tokens de criptomoedas e atividades de atualização de rede em blockchains em operação não tornam automaticamente os tokens títulos financeiros.
Tradução direta para o seu portfólio de airdrops:
Um projeto que recompra seus próprios tokens como a HYPE que queimou 34.280 tokens em 23 de setembro não se torna automaticamente um título financeiro sujeito à SEC.
Um projeto que melhora sua rede após o lançamento — como Ethereum com suas atualizações contínuas — e não se torna automaticamente um título financeiro.
São exatamente as duas atividades que a SEC usava historicamente como argumentos em suas ações judiciais contra projetos de cripto.
📌 O teste Howey: o que muda
O teste Howey foi a espinha dorsal de quase todos os casos de execução nos EUA envolvendo tokens. Se o staff da SEC considerar que recompras e trabalho de engenharia contínuos não criam automaticamente um contrato de investimento, isso reduz um dos argumentos que reguladores usaram contra emissores de tokens.
O teste Howey faz 4 perguntas:
Há um investimento de dinheiro?
Em uma empresa comum?
Com uma expectativa de lucro?
Derivado dos esforços de outras pessoas?
A SEC acabou de dizer que recompras (buybacks) e upgrades de rede não atendem automaticamente aos critérios 3 e 4. É uma revolução silenciosa.
📌 A distinção crítica: funcional vs. não funcional
Esta nova orientação esclarece que algumas atividades, como recompra de tokens e upgrades de rede, não classificam automaticamente um ativo cripto como título, especialmente para redes funcionais. No entanto, ela ressalta que redes não funcionais que promovem recompras como fonte de rendimento ainda podem cair sob as regras do contrato de investimento.
Em resumo:
Rede funcional + buyback = provavelmente não é título
Rede não funcional + buyback promovido como rendimento = alto risco legal
Esse é o filtro que você está aplicando agora em cada projeto que você “farmar”.
📌 O que a CFTC adicionou simultaneamente
A CFTC também atualizou suas FAQs, esclarecendo que empresas de futuros podem investir fundos de clientes em versões tokenizadas de ativos aprovados.
Sinal duplo no mesmo dia: SEC + CFTC.
Os dois principais reguladores da cripto americana estão se movendo ao mesmo tempo.
Não é por acaso. É coordenado.
Armstrong tinha razão: a clareza chega sem lei.
📌 O que isso muda nos seus airdrops
Essa orientação chegou semanas depois da falha da CLARITY Act no Senado dos EUA em 15 de setembro, quando um voto processual caiu para 49 a 50. O projeto travado fez com que reguladores federais estabelecessem regras cripto sob a lei existente.
Aqui está o impacto direto na sua watchlist:
$POLY: Polymarket faz buybacks de tokens. Rede funcional. Sinal verde.
Base: Coinbase desenvolve ativamente. Rede funcional. Sinal verde.
MetaMask: Upgrades contínuos. Rede funcional. Sinal verde.
HYPE: Queima 34.280 tokens em 23 de setembro. Rede funcional. Sinal verde.
La clarté réglementaire que la CLARITY Act devait apporter à la SEC vient de la donner partiellement par FAQ.
Pas aussi forte qu'une loi. Réversible par la prochaine administration.
Mais suffisante pour que les projets avancent maintenant.
📌 A lição que esta semana confirma
CLARITY Act morta em 15 de setembro.
FAQ da SEC publicada em 25 de setembro.
10 dias de diferença.
O mercado não espera leis perfeitas.
Os reguladores também não.
Continue a “farmer” os projetos funcionais.
A clareza chega por caminhos inesperados.
💬 A SEC dá clareza por FAQ
10 dias após a morte da CLARITY Act.
Você acha que essa orientação é suficiente
para que $POLY, Base e MetaMask lancem seus TGE?
SIM ou NÃO — diga nos comentários.


#SECSaysBuybacksUpgradesDontMakeTokenSecurity #PolymarketBankFailureBetsDrawFDICConcern #BlackRockBuildsTokenizedPortfoliosForOndo