Químicos 21–25 de set.: custos de matérias-primas sobem mais rápido do que os preços dos produtos acabados
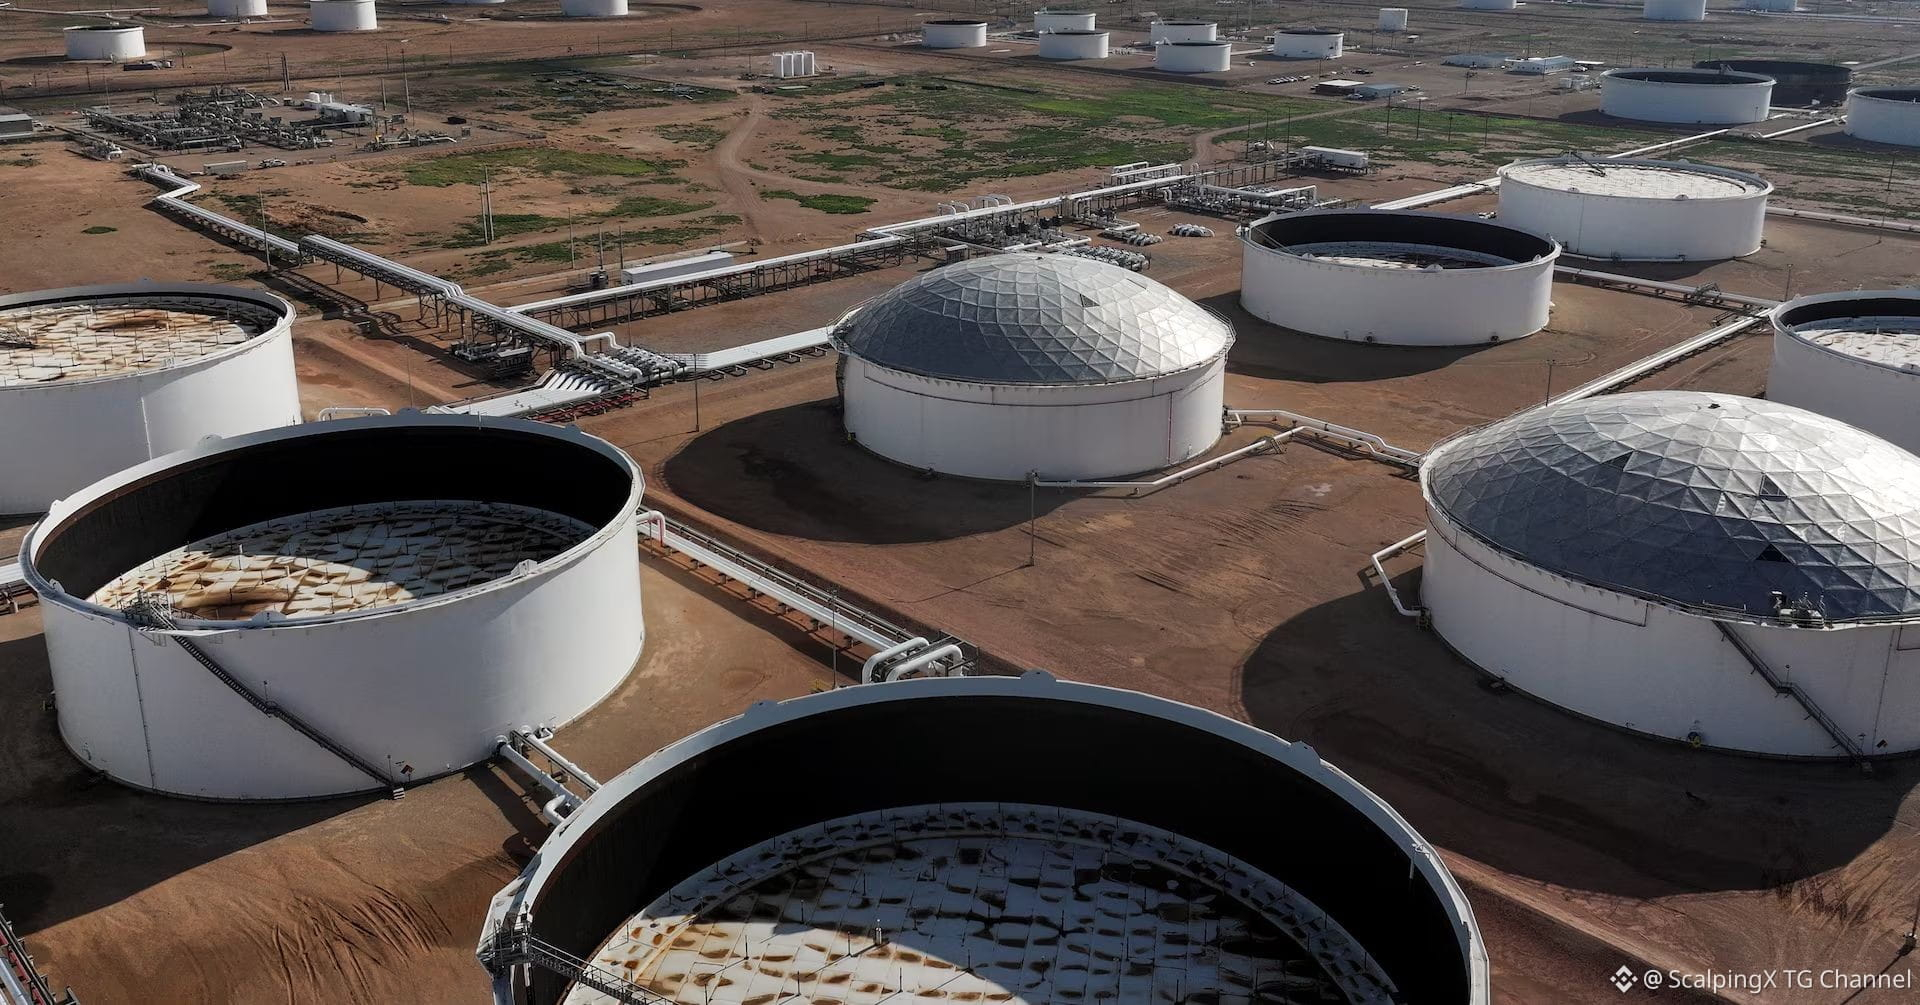
🛢 O petróleo acima de USD 100/bbl e os elevados custos de frete de Hormuz continuaram a impulsionar os custos de nafta, metanol, benzeno e etileno. Na China, o metanol subiu 9,4% no meio do mês, o benzeno 6,5% e o ácido acético 17,4%, claramente acima da maioria dos produtos poliméricos.
📉 Em contraste, futuros de PP e LLDPE em Dalian caíram em 21 de set., já que a demanda a jusante permaneceu fraca demais para absorver os maiores custos de insumos. As margens de PE à base de petróleo foram estimadas em cerca de −335 iuan/t, enquanto o PE à base de carvão ainda gerava aproximadamente +1.501 iuan/t, destacando a ampliação da diferença entre as rotas de matéria-prima.
🏭 A oferta de etileno na Ásia permaneceu relativamente apertada devido a manutenções e à redução de cargas do Oriente Médio, mas o propeno e o PP enfraqueceram à medida que a demanda ficou para trás. A economia de MTO/MTP também se deteriorou, pois o metanol subiu mais rápido do que os preços de saída dos olefinas, levando alguns produtores a reduzir as taxas de operação ou a desligar unidades.
🌾 A ureia chinesa mostrou um padrão semelhante. Os custos de produção à base de carvão subiram cerca de 10%, enquanto os preços da ureia aumentaram apenas cerca de 1%, levando as margens teóricas a cerca de 24 iuan/t. Isso indica que os custos maiores de insumos ainda não estão sendo repassados integralmente.
🇪🇺 Na Europa, o desligamento temporário de três plantas de Hull pela Ineos, juntamente com as taxas de operação da indústria química da UE próximas de 75%, continua a refletir pressão estrutural do gás, eletricidade e insumos caros. Os baixos níveis de água no Reno e a investigação antidumping da UE sobre o PVC adicionam ainda mais riscos de logística e comércio.
🔎 Para frente, a Golden Week da China, os preços do petróleo e o frete de Hormuz serão variáveis-chave. Se os custos de energia permanecerem elevados, as margens de PP/PE e de ureia podem seguir comprimidas, mesmo com as matérias-primas químicas básicas mantendo-se firmes.
#Chemicals $CL
🛢 O petróleo acima de USD 100/bbl e os elevados custos de frete de Hormuz continuaram a impulsionar os custos de nafta, metanol, benzeno e etileno. Na China, o metanol subiu 9,4% no meio do mês, o benzeno 6,5% e o ácido acético 17,4%, claramente acima da maioria dos produtos poliméricos.
📉 Em contraste, futuros de PP e LLDPE em Dalian caíram em 21 de set., já que a demanda a jusante permaneceu fraca demais para absorver os maiores custos de insumos. As margens de PE à base de petróleo foram estimadas em cerca de −335 iuan/t, enquanto o PE à base de carvão ainda gerava aproximadamente +1.501 iuan/t, destacando a ampliação da diferença entre as rotas de matéria-prima.
🏭 A oferta de etileno na Ásia permaneceu relativamente apertada devido a manutenções e à redução de cargas do Oriente Médio, mas o propeno e o PP enfraqueceram à medida que a demanda ficou para trás. A economia de MTO/MTP também se deteriorou, pois o metanol subiu mais rápido do que os preços de saída dos olefinas, levando alguns produtores a reduzir as taxas de operação ou a desligar unidades.
🌾 A ureia chinesa mostrou um padrão semelhante. Os custos de produção à base de carvão subiram cerca de 10%, enquanto os preços da ureia aumentaram apenas cerca de 1%, levando as margens teóricas a cerca de 24 iuan/t. Isso indica que os custos maiores de insumos ainda não estão sendo repassados integralmente.
🇪🇺 Na Europa, o desligamento temporário de três plantas de Hull pela Ineos, juntamente com as taxas de operação da indústria química da UE próximas de 75%, continua a refletir pressão estrutural do gás, eletricidade e insumos caros. Os baixos níveis de água no Reno e a investigação antidumping da UE sobre o PVC adicionam ainda mais riscos de logística e comércio.
🔎 Para frente, a Golden Week da China, os preços do petróleo e o frete de Hormuz serão variáveis-chave. Se os custos de energia permanecerem elevados, as margens de PP/PE e de ureia podem seguir comprimidas, mesmo com as matérias-primas químicas básicas mantendo-se firmes.
#Chemicals $CL