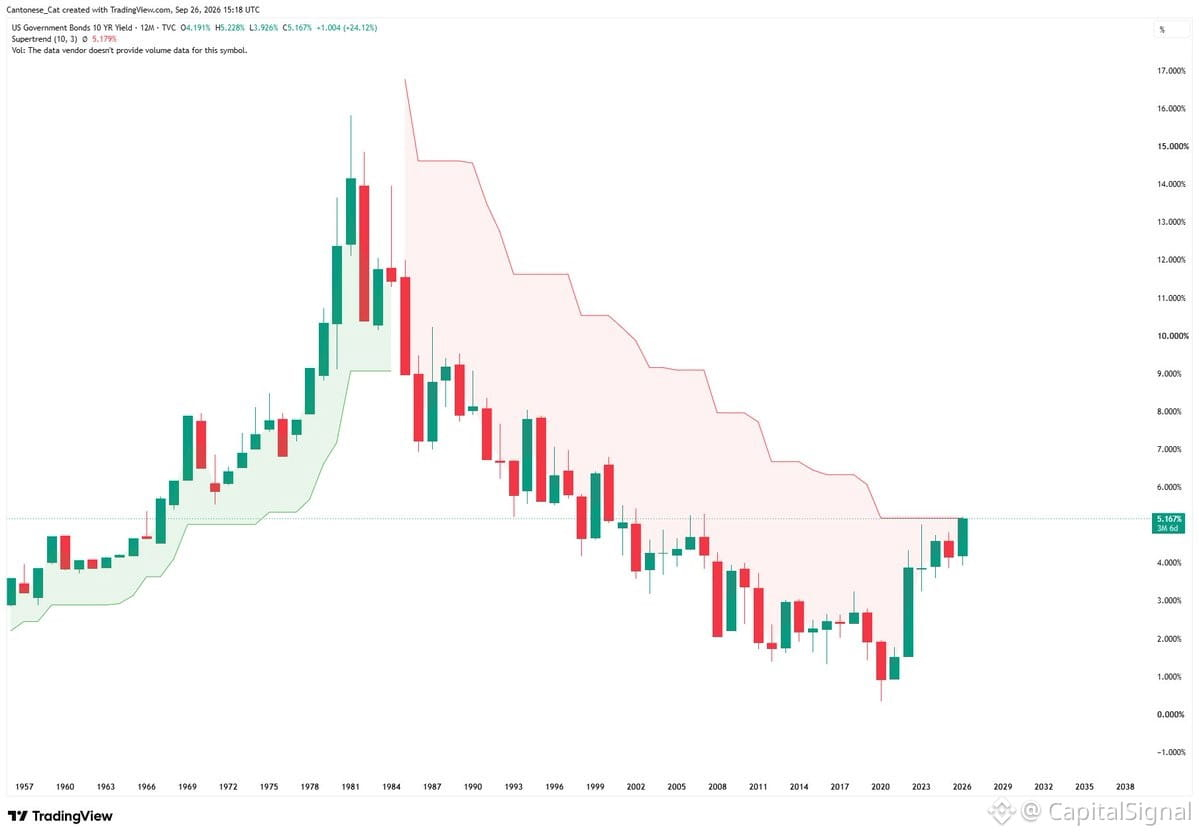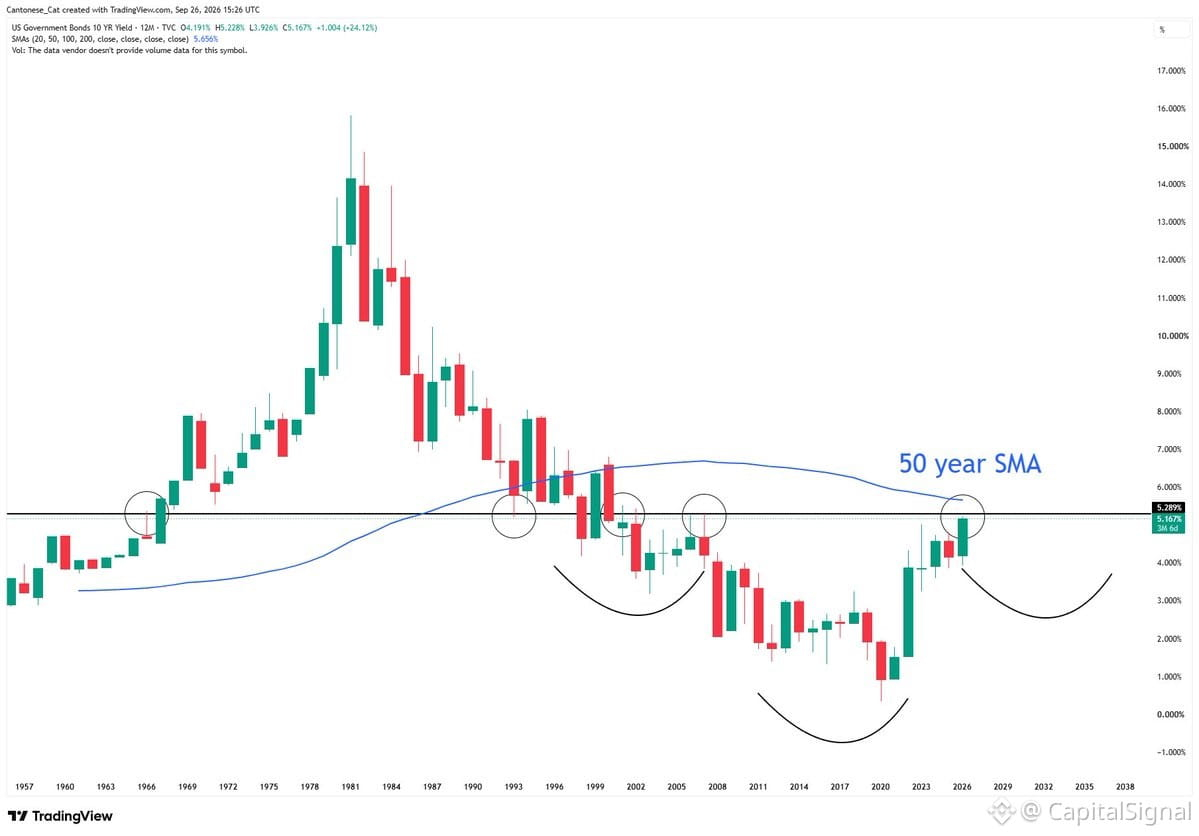
A rentabilidade dos EUA de 10 anos está testando a resistência anual do SuperTrend — e eu finalmente me rendo (pun intended) ao cenário otimista. Isso é provavelmente uma tendência estrutural de alta. Anos de juros artificialmente baixos nunca foram sustentáveis diante do muro da dívida dos EUA que precisa ser financiada a taxas reais.
Dito isso, o primeiro contato com a resistência de 5–6% ainda pode gerar uma rejeição — criando uma janela de arrefecimento de vários anos e um ambiente mais “risk-on”, à medida que o 10 anos forma o ombro direito deste head-and-shoulders invertido antes do próximo movimento de alta.
Duas coisas me deixam mais confiante de que estamos perto de um topo local:
1. Todo mundo está falando sobre os juros na resistência — sinal clássico de trade lotado
2. A visão de consenso de que as ações não conseguem subir com juros mais altos não tem nenhuma prova histórica
Isso é uma tese, não uma garantia. Mas o cenário está bem montado. Dedos e patas cruzados pelo que vem a seguir.
Dito isso, o primeiro contato com a resistência de 5–6% ainda pode gerar uma rejeição — criando uma janela de arrefecimento de vários anos e um ambiente mais “risk-on”, à medida que o 10 anos forma o ombro direito deste head-and-shoulders invertido antes do próximo movimento de alta.
Duas coisas me deixam mais confiante de que estamos perto de um topo local:
1. Todo mundo está falando sobre os juros na resistência — sinal clássico de trade lotado
2. A visão de consenso de que as ações não conseguem subir com juros mais altos não tem nenhuma prova histórica
Isso é uma tese, não uma garantia. Mas o cenário está bem montado. Dedos e patas cruzados pelo que vem a seguir.