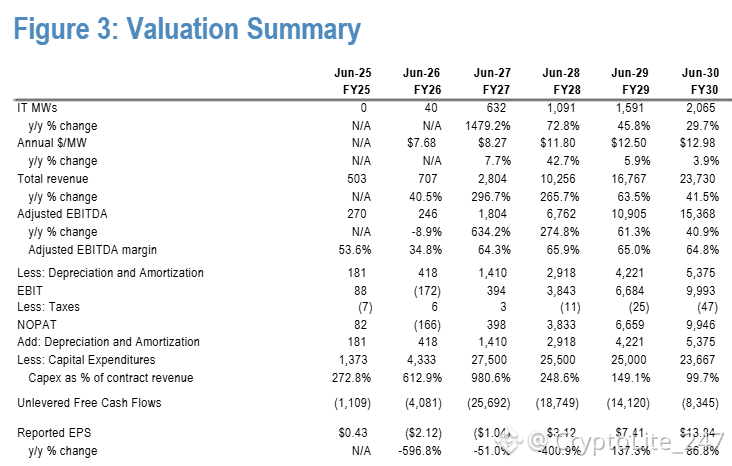
O JPMorgan vê a $IREN se tornando um negócio de 2.065 MW que gerará ~US$ 24B de receita com margens de EBITDA de 65% até 2030.
O que realmente é interessante é a premissa de precificação, porque o JPMorgan apenas modela ~US$ 13M por MW até o FY30, enquanto a IREN já está em ~US$ 11M hoje e a administração está discutindo contratos mais próximos de ~US$ 25M.
Então, se usarmos os ~US$ 25M na mesma base de 2.065 MW, isso implicaria em US$ 50B+ de receita antes de qualquer potencial aumento adicional de capacidade.
O que realmente é interessante é a premissa de precificação, porque o JPMorgan apenas modela ~US$ 13M por MW até o FY30, enquanto a IREN já está em ~US$ 11M hoje e a administração está discutindo contratos mais próximos de ~US$ 25M.
Então, se usarmos os ~US$ 25M na mesma base de 2.065 MW, isso implicaria em US$ 50B+ de receita antes de qualquer potencial aumento adicional de capacidade.