
A CFTC atualizou as suas FAQs — no mesmo dia em que Nova Iorque entrou com uma ação contra a Polymarket.
Colocar estas duas coisas lado a lado é bastante interessante.
A CFTC falou sobre dois pontos:
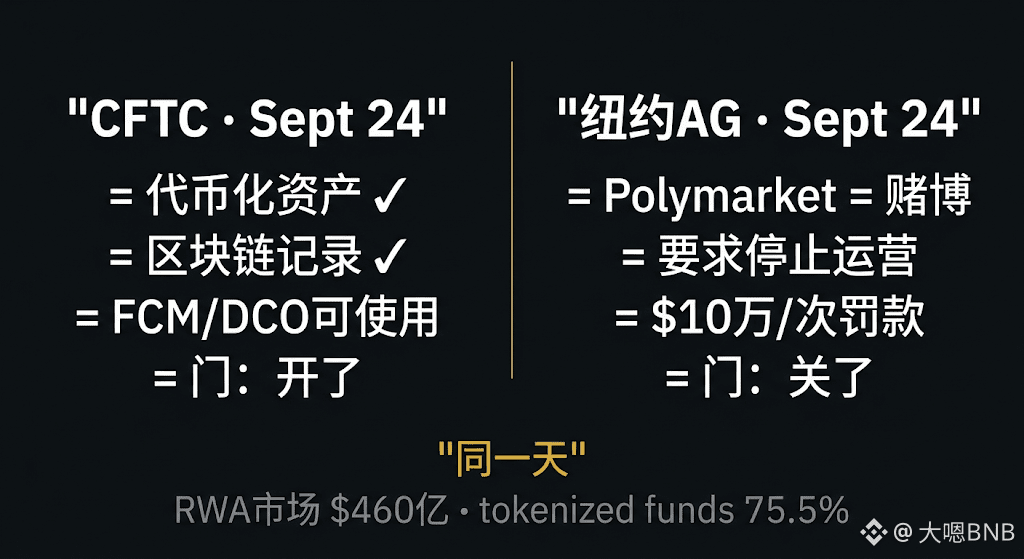
Primeiro, as empresas de futuros regulamentadas (FCM) e as entidades de compensação (DCO) podem alocar os fundos dos clientes em ativos conformes tokenizados — como, por exemplo, participações em fundos do mercado monetário tokenizados — desde que os detentores dos tokens tenham os mesmos direitos legais e econômicos que teriam em relação aos ativos tradicionais.
Segundo, é legal usar blockchain para manter registos regulatórios, não sendo necessário guardar um backup adicional fora da cadeia — desde que, em caso de interrupção da rede, ainda seja possível submetê-los à CFTC.
Isto não é uma nova regulamentação; é um esclarecimento sobre as regras existentes. Mas o esclarecimento em si é importante — as instituições não constroem onde a lei é vaga; desta vez, a zona de incerteza ficou menor.
O presidente da CFTC, Selig, disse uma frase digna de registo: “a tokenização pode tornar-se a base para liquidações quase imediatas e para a liquidez de garantias em tempo real”.
Dados de contexto: hoje, o mercado de RWA tokenizadas já atingiu 46 mil milhões de dólares; fundos tokenizados representam 75,5% (34,7 mil milhões); commodities tokenizadas 7,7 mil milhões; ações tokenizadas 3,5 mil milhões.
O projeto de lei CLARITY não avançou no Senado, mas a CFTC não parou por aí.
No mesmo dia: as autoridades federais abriram a porta da tokenização às instituições, enquanto o estado de Nova Iorque fechou a porta dos mercados preditivos da Polymarket — quem representa o futuro e quem protege o passado?
Você acha que a tokenização de RWA, de 46 mil milhões de dólares para 460 mil milhões, levará quantos anos?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引
Colocar estas duas coisas lado a lado é bastante interessante.
A CFTC falou sobre dois pontos:
Primeiro, as empresas de futuros regulamentadas (FCM) e as entidades de compensação (DCO) podem alocar os fundos dos clientes em ativos conformes tokenizados — como, por exemplo, participações em fundos do mercado monetário tokenizados — desde que os detentores dos tokens tenham os mesmos direitos legais e econômicos que teriam em relação aos ativos tradicionais.
Segundo, é legal usar blockchain para manter registos regulatórios, não sendo necessário guardar um backup adicional fora da cadeia — desde que, em caso de interrupção da rede, ainda seja possível submetê-los à CFTC.
Isto não é uma nova regulamentação; é um esclarecimento sobre as regras existentes. Mas o esclarecimento em si é importante — as instituições não constroem onde a lei é vaga; desta vez, a zona de incerteza ficou menor.
O presidente da CFTC, Selig, disse uma frase digna de registo: “a tokenização pode tornar-se a base para liquidações quase imediatas e para a liquidez de garantias em tempo real”.
Dados de contexto: hoje, o mercado de RWA tokenizadas já atingiu 46 mil milhões de dólares; fundos tokenizados representam 75,5% (34,7 mil milhões); commodities tokenizadas 7,7 mil milhões; ações tokenizadas 3,5 mil milhões.
O projeto de lei CLARITY não avançou no Senado, mas a CFTC não parou por aí.
No mesmo dia: as autoridades federais abriram a porta da tokenização às instituições, enquanto o estado de Nova Iorque fechou a porta dos mercados preditivos da Polymarket — quem representa o futuro e quem protege o passado?
Você acha que a tokenização de RWA, de 46 mil milhões de dólares para 460 mil milhões, levará quantos anos?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引