24 de setembro, os reguladores bancários em nível federal abriram uma consulta pública sobre bancos emitirem stablecoins de lastro em pagamentos; no mesmo dia, três ativos em dólares já listados à vista na Binance tinham formas de escrituração de reservas diferentes entre si. Esta lei federal de stablecoins, prevista para ser implementada em 2025, fixa o marco de entrada em vigor para 18 de janeiro de 2027.
As novas regras exigem que bancos sob jurisdição apoiem 1:1 com Treasuries dos EUA de curto prazo; as reservas devem ficar em contas segregadas e não podem ser novamente caucionadas/repactuadas como garantia. As entidades não bancárias seguem outro caminho, sob a supervisão de outra instituição federal.
Conferi as listas de reservas das novas regras com alguns dólares on-chain: os bancos sob jurisdição que as detêm também mantêm Treasuries de curto prazo dos EUA; é o mesmo tipo de ativo que foi colocado no trust da Ondo, mudando apenas o custodiante, que passa de um terceiro para um banco. A Ethena não mantém ativos físicos; depende de posições de hedge para manter o lastro. Já uma emissora de stablecoin de moeda fiduciária na Ásia coloca o dinheiro em seu próprio nome, fora do banco.
Com tudo exposto lado a lado, o valuation da Ondo é de cerca de US$ 2,1 bilhões, com cerca de 4,87 bilhões de moedas em circulação; o da Ethena é de cerca de US$ 2,29 bilhões, com cerca de 10,09 bilhões em circulação; e a stablecoin fiduciária de lá tem valuation de cerca de US$ 325 milhões, colada perto de US$ 1. As reservas dessas três não ficam, de forma permanente, sob o mesmo lugar nem sob o mesmo supervisor. O único ponto que as reúne é este cadastro à vista da Binance; a plataforma coin BNB também está listada nele.
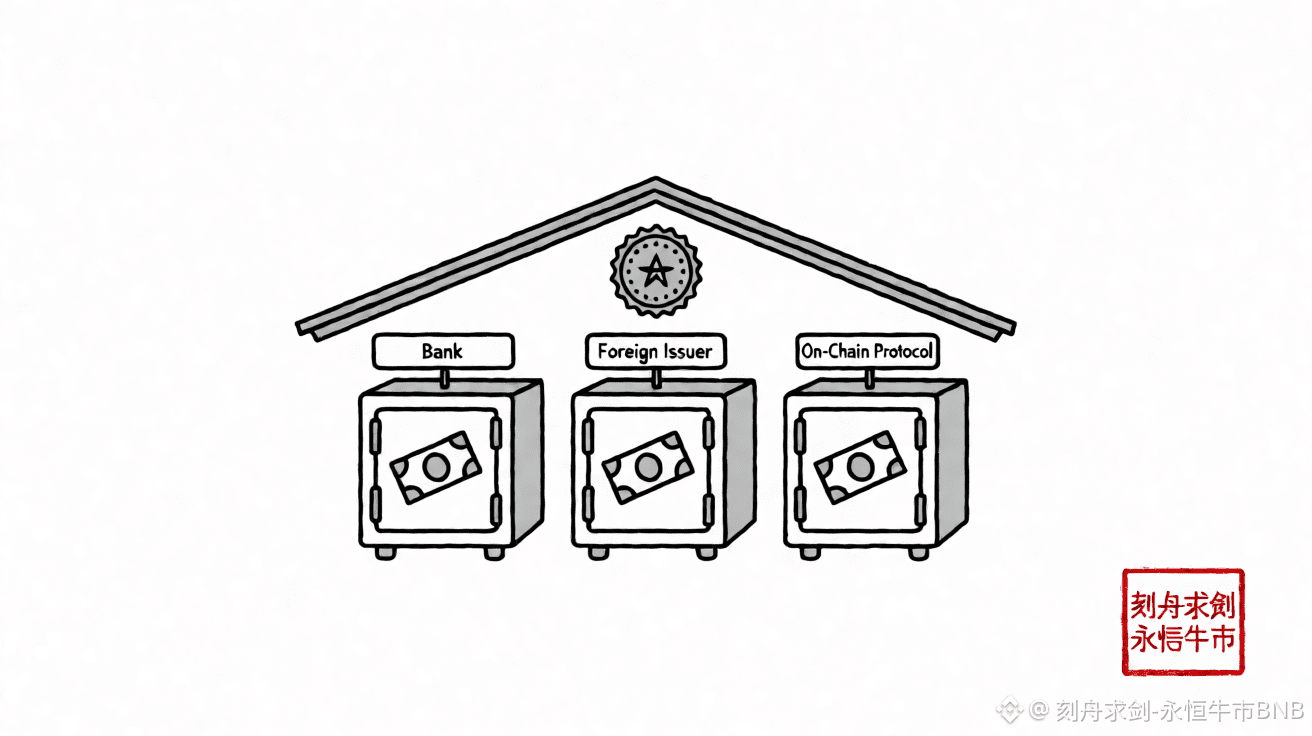
O que essa nova regra realmente reescreve é a atribuição do lado do emissor: a ponta das reservas não se moveu. Antes da implementação, alguns dólares on-chain distribuíam reservas e supervisores em três lugares; após a implementação, pela primeira vez isso passa a ser atribuído à mesma instituição bancária, sob o mesmo conjunto de supervisão. Para derrubar essa leitura, basta olhar para um ponto: após o banco obter a licença, se as reservas continuarem escritas como Treasuries de curto prazo, com estrutura semelhante à do trust da Ondo, mas sem que haja um novo suporte do lado do preço, o que “cai” na precificação é a identidade regulatória e não o ativo em si; se esse lado demorar a se posicionar, os dólares on-chain continuarão seguindo a forma própria como registram suas reservas, e essa leitura permanece. As três reservas têm cada uma sua própria escrita; dá para encontrar isso nas páginas de dados do mercado do cadastro à vista da Binance. Como os saldos ficam aplicados para render, o registro da plataforma coin BNB também é divulgado trimestralmente. Este artigo é um registro de opinião e não constitui recomendação de investimento.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则
As novas regras exigem que bancos sob jurisdição apoiem 1:1 com Treasuries dos EUA de curto prazo; as reservas devem ficar em contas segregadas e não podem ser novamente caucionadas/repactuadas como garantia. As entidades não bancárias seguem outro caminho, sob a supervisão de outra instituição federal.
Conferi as listas de reservas das novas regras com alguns dólares on-chain: os bancos sob jurisdição que as detêm também mantêm Treasuries de curto prazo dos EUA; é o mesmo tipo de ativo que foi colocado no trust da Ondo, mudando apenas o custodiante, que passa de um terceiro para um banco. A Ethena não mantém ativos físicos; depende de posições de hedge para manter o lastro. Já uma emissora de stablecoin de moeda fiduciária na Ásia coloca o dinheiro em seu próprio nome, fora do banco.
Com tudo exposto lado a lado, o valuation da Ondo é de cerca de US$ 2,1 bilhões, com cerca de 4,87 bilhões de moedas em circulação; o da Ethena é de cerca de US$ 2,29 bilhões, com cerca de 10,09 bilhões em circulação; e a stablecoin fiduciária de lá tem valuation de cerca de US$ 325 milhões, colada perto de US$ 1. As reservas dessas três não ficam, de forma permanente, sob o mesmo lugar nem sob o mesmo supervisor. O único ponto que as reúne é este cadastro à vista da Binance; a plataforma coin BNB também está listada nele.
O que essa nova regra realmente reescreve é a atribuição do lado do emissor: a ponta das reservas não se moveu. Antes da implementação, alguns dólares on-chain distribuíam reservas e supervisores em três lugares; após a implementação, pela primeira vez isso passa a ser atribuído à mesma instituição bancária, sob o mesmo conjunto de supervisão. Para derrubar essa leitura, basta olhar para um ponto: após o banco obter a licença, se as reservas continuarem escritas como Treasuries de curto prazo, com estrutura semelhante à do trust da Ondo, mas sem que haja um novo suporte do lado do preço, o que “cai” na precificação é a identidade regulatória e não o ativo em si; se esse lado demorar a se posicionar, os dólares on-chain continuarão seguindo a forma própria como registram suas reservas, e essa leitura permanece. As três reservas têm cada uma sua própria escrita; dá para encontrar isso nas páginas de dados do mercado do cadastro à vista da Binance. Como os saldos ficam aplicados para render, o registro da plataforma coin BNB também é divulgado trimestralmente. Este artigo é um registro de opinião e não constitui recomendação de investimento.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则