O céu do mundo das finanças desabou de verdade ontem!
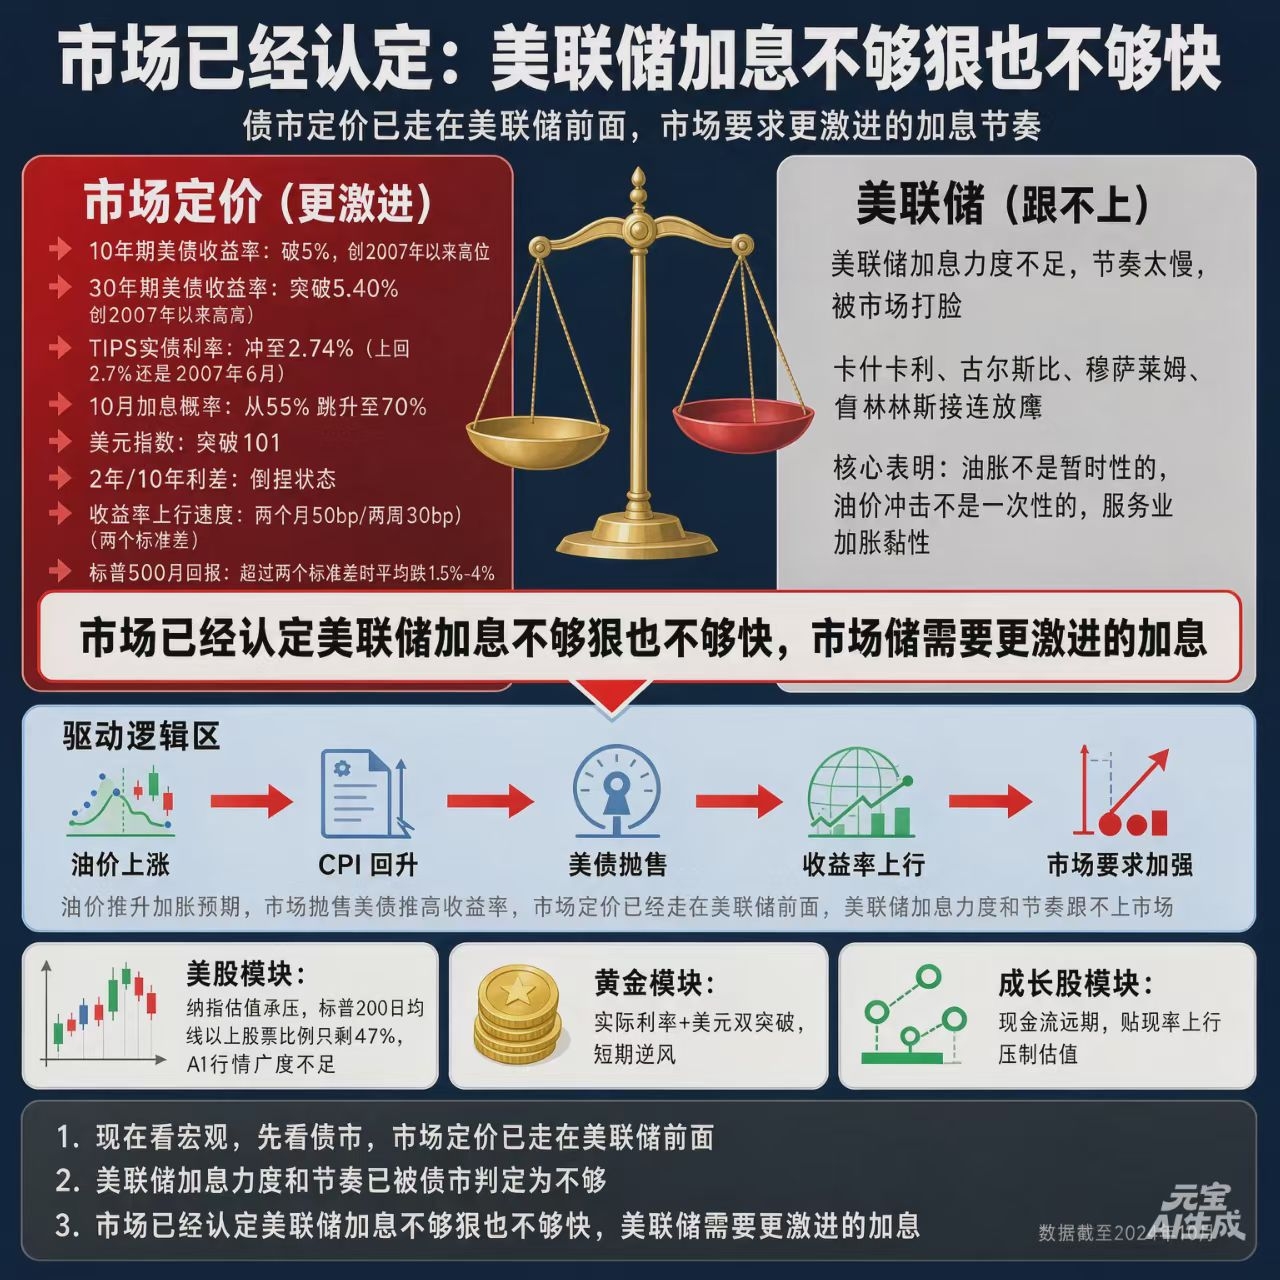
A maioria dos rendimentos dos Treasuries em vários vencimentos ultrapassou totalmente a barreira psicológica de 5%.
5% não significa só “ficou um pouco caro” — é um choque de VaR + a linha de corte de risco dos modelos institucionais: é só encostar que dispara; o modelo reduz posição automaticamente. Ações, títulos, ouro e cripto — todos juntos matando a valorização.
O que assusta ainda mais é a velocidade.
As taxas de 10 anos sobem aos poucos: o trader ainda consegue aguentar; mas dois meses com 50bp e duas semanas com 30bp — isso é uma “carruagem” de dois desvios-padrão. O mercado vai recalcular o risco imediatamente: minha posição não está grande demais? A alavancagem não está alta demais? Vale a pena correr primeiro?
Por isso, ontem não foi tão simples quanto “PMI bom → vender longo/derrubar Treasuries longos”.
O PMI é apenas um catalisador, não a causa raiz.
O que realmente disparou a precificação “em colapso” do mercado foi esta sequência acontecendo ao mesmo tempo:
- Treasury de 10 anos rompe 5%
- Taxa real dos TIPS dispara para 2,74% (da última vez que ficou acima de 2,7% foi em junho de 2007)
- Dólar rompe 101
- No curto prazo é mais feroz do que no longo: o spread 2s10s continua se estreitando. Isso indica que o mercado está precificando “a inflação não morreu e as altas de juros ainda vêm”
- Probabilidade de alta de juros em outubro salta de 55% para 70%
O mercado de títulos já votou pelo Fed.
Kashkari, Goolsbee, MussaIem e Collins em sequência soltaram sinais mais “hawkish”:
O choque nos preços do petróleo “não é uma ocorrência única”; a inflação não para nas fontes de energia. O verdadeiro problema é a persistência (a “aderência”) da inflação dos serviços.
Antes ainda dava para usar “transitory” para enrolar; agora essa história já não cola.
Goldman Sachs comparou o retorno mensal do S&P 500 com as taxas de juros de 10 anos:
- Alta moderada dos rendimentos → o mercado de ações normalmente ainda consegue subir
- Rendimento acelera e puxa para cima mais de dois desvios-padrão no mês (como agora) → S&P cai em média 1,5%–4%
- Nasdaq, IA, software e ações de crescimento de longo prazo são os piores, porque o fluxo de caixa está muito distante; quando a taxa de desconto sobe, a âncora de valuation afrouxa na hora.
Agora, a proporção das ações no S&P 500 acima da média de 200 dias caiu para apenas 47%.
50% é a linha divisória. Se a “empolgação” de IA não ganhar amplitude, poucos gigantes vão carregar o índice; embaixo, o mercado já se desfez.
O ouro também não escapou.
Taxa real rompe + dólar rompe + preços de energia sobem + inflação dos serviços + ruído da eleição; as expectativas de inflação ficam cravadas em níveis altos.
Quanto a negociações do G2? Isso é apostar no maior ou menor; ninguém sabe as cartas por baixo da mesa.
Então não se tranquilize mais só olhando para o pregão do mercado de ações dos EUA.
Mesmo que você passe a vida inteira sem comprar títulos do Tesouro dos EUA,
Agora, todo dia, a primeira coisa que você deve fazer é checar primeiro o que aconteceu no mercado de títulos.
O mercado de títulos está dizendo uma coisa:
O Fed ficou para trás, e o mercado não espera mais.
O próximo problema não é “aumenta ou não aumenta”,
É uma questão de “quanto custará se você atrasar e tiver que compensar depois”.
#Nasdaq #ouro #dólar #inflação #Fed #títulosdoTesouro #PMI #futurosdetratações