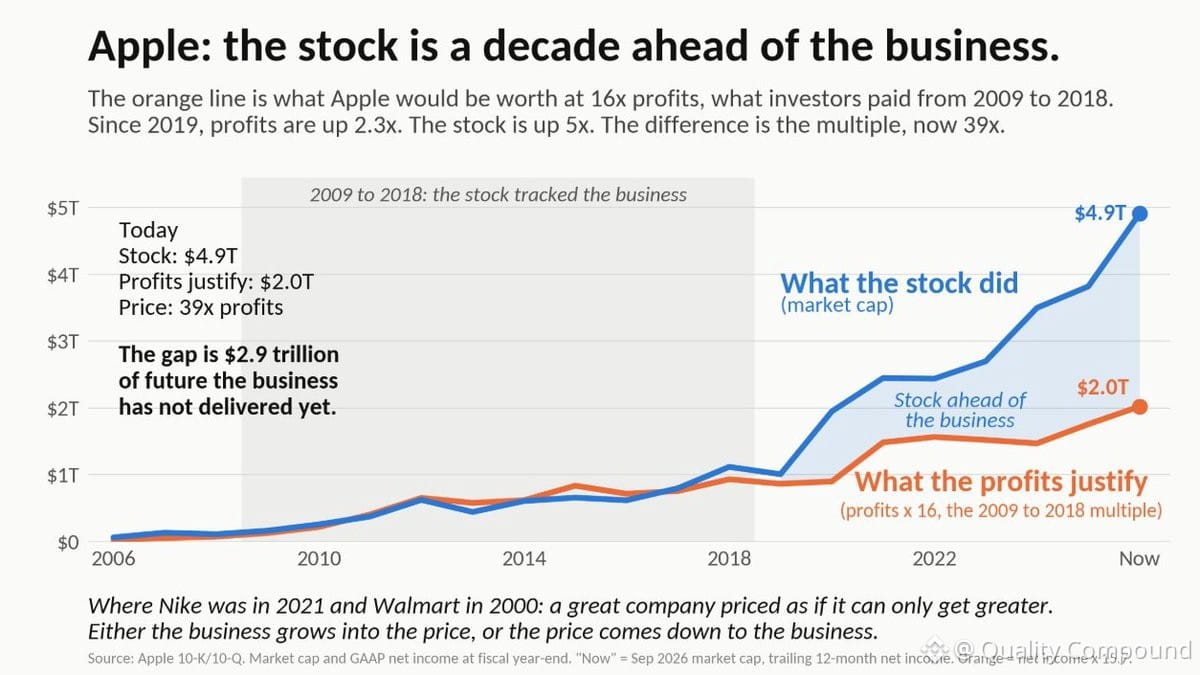
$AAPL — adoro os produtos, mas a história das ações é diferente.
2009-2019: o lucro por ação (EPS) cresceu 25%/ano, e as ações foram negociadas a ~16x os lucros.
2019-até hoje: o EPS cresceu 17%/ano, e agora as ações estão a 39x.
O crescimento desacelerou em um terço. A valorização mais do que dobrou.
Esse crescimento de 17% no EPS? ~4 p.p. vieram de recompra de ações, reduzindo a quantidade de ações. Tirando isso, o negócio em si cresceu ~13%/ano.
Recompras funcionam quando a ação está barata. A 16x, um ano de lucros aposenta ~6% das ações. A 39x? ~2,5%. Quanto maior a cotação, menor o impacto da recompra.
Onde está o crescimento? A Apple vendeu 231M de iPhones em 2015; ~247M no ano passado (IDC). Isso é 7% a mais de unidades em 10 anos. A receita do iPhone subiu 35% porque o preço médio aumentou ~$175. Poder de precificação é um ótimo negócio — não é crescimento.
Crescimento mais lento, principalmente puxado por preço; recompra fazendo menos a cada ano; ação precificada em 2x do que os investidores pagaram há uma década.
Já vi isso antes. Walmart 2000. Nike 2021. Não há nada de errado com a empresa. As ações apenas se adiantaram ao negócio. Ou o negócio cresce para justificar o preço, ou o preço cai para refletir o negócio.