



A principal conclusão do Goldman Sachs é que a desaceleração da inflação fará com que o Fed encerre o ciclo de alta de juros mais cedo do que o mercado espera.
Autor do artigo: Rita
Fonte: TechFlow Deep Tide
O Goldman Sachs elevou sua previsão para a taxa terminal do Fed, aumentando-a duas vezes, e destacou que este ciclo de aperto monetário está quase no fim. Em um relatório de perspectivas globais publicado em 22 de setembro de 2026, o Goldman Sachs afirmou que o Comitê Federal de Mercado Aberto (FOMC) aumentou a taxa em 25 pontos-base em setembro e que, entre os 18 membros, 16 esperam que ainda haja pelo menos mais um aumento de juros ainda este ano. O Goldman Sachs espera que o segundo aumento ocorra na reunião de 27 a 28 de outubro; depois disso, as taxas devem permanecer estáveis.
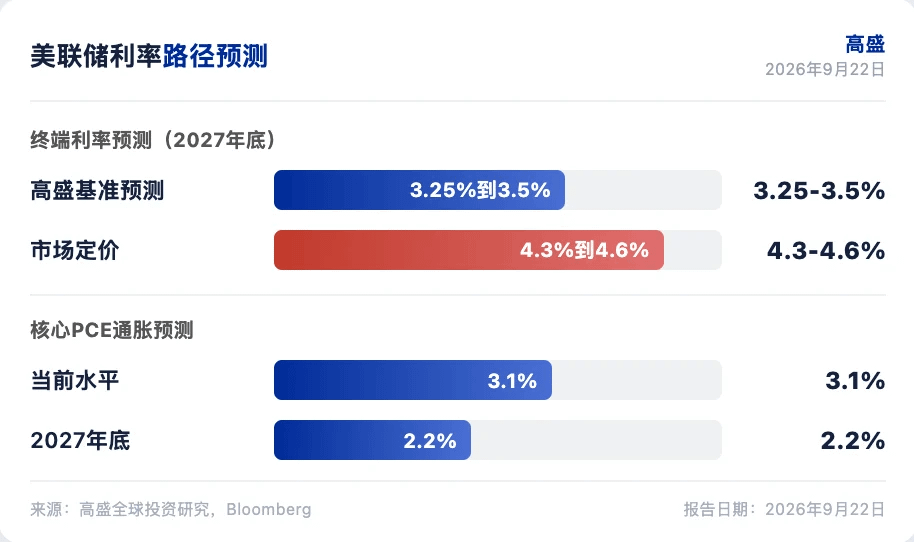
O principal economista do Goldman Sachs, Jan Hatzius, aponta que a precificação do mercado está mais “hawkish” do que a do Goldman Sachs. A trajetória ponderada por probabilidade do Goldman Sachs mostra que a taxa dos Fed Funds cairá para uma faixa de taxa neutra de 3,25% a 3,5% até o fim de 2027. A magnitude dos cortes precificados pelo mercado é menor. O Goldman Sachs acredita que a velocidade de queda da inflação do PCE básico para os consumidores será maior do que a esperada pelo comitê.
O arcabouço da avaliação do relatório foi construído sobre três mudanças. A situação no Oriente Médio elevou os preços do petróleo refinado; diesel e combustíveis de aviação voltaram aos picos de 2022. O crescimento do PIB real no 3º trimestre está sendo acompanhado em 3,3%; e em agosto houve mais 162 mil empregos não-agrícolas. Em agosto, o PCE básico (core) subiu 0,27% no mês a mês, ligeiramente acima da expectativa. O Goldman Sachs acredita que esses fatores mais “hawkish” vão se enfraquecer nos próximos meses.
A justificativa para elevar as taxas está perdendo força
O preço do petróleo é o primeiro catalisador da virada para uma postura mais “hawkish”. As exportações de petróleo bruto do Oriente Médio já foram restauradas para quase 80% do nível de antes da guerra; o efeito de uma parte do fechamento do Estreito de Ormuz e da interrupção no Mar Vermelho foi absorvido. A China, desde o início de agosto, voltou a reduzir importações devido ao aumento de preços, ajudando a estabilizar o equilíbrio global entre oferta e demanda de petróleo. O estrategista de commodities do Goldman Sachs prevê que o Brent caia gradualmente para US$ 85 por barril até dezembro.
O preço do petróleo refinado pode se manter em níveis elevados. A falta de capacidade de refino limita a oferta; o Goldman Sachs continua preocupado com uma escalada da situação no Oriente Médio que prejudique ainda mais a infraestrutura energética. Os preços do diesel e do combustível de aviação voltaram aos níveis máximos de 2022, com transmissão limitada para a inflação subjacente, mas isso vai pressionar os gastos com consumo.
A divergência nos dados econômicos sustenta a avaliação do Goldman Sachs. O crescimento do PIB dos EUA está próximo do nível potencial de cerca de 2,3%; o mercado de trabalho permanece estável. O crescimento econômico está concentrado em consumidores de alta renda e em setores ligados à IA; os investimentos residenciais estão se contraindo, e a estrutura demográfica e as taxas de juros das hipotecas contêm a demanda. As vendas no varejo de agosto superaram as expectativas; o Goldman Sachs ainda prevê enfraquecimento dos gastos com consumo, crescimento lento dos salários nominais, alta nos preços da gasolina e perda do efeito do reembolso de impostos.
A desaceleração da inflação subjacente está mais rápida do que o esperado
A taxa de crescimento anualizada do PCE básico nos últimos três meses desacelerou para 2,5%. O Goldman Sachs aponta que o impacto da transmissão de tarifas, da transmissão de energia, dos aumentos de preços em software e peças, e das taxas de administração de carteiras está diminuindo. Os fatores temporários que impulsionam a inflação começam a enfraquecer a partir de meados de 2025 e praticamente desaparecem até 2027.
O Goldman Sachs prevê que o crescimento do PCE básico (core) ano contra ano caia de 3,1% atuais para cerca de 2,2% até o fim de 2027. A mediana das previsões do comitê para o PCE básico em 2027 é maior do que a do Goldman Sachs. O Goldman Sachs acredita que essa diferença é o núcleo do desacordo na avaliação da trajetória de juros.
As posições dentro do FOMC estão mais unificadas do que o esperado pelo Goldman Sachs. Não há discordância em relação a uma alta de 25 pontos-base em setembro, com voto “sem objeção” de 9 dos 16 membros; 16 membros esperam pelo menos mais uma alta de taxas ainda dentro do ano. O Goldman Sachs considera que a sensibilidade política de uma alta em outubro é menor do que em setembro; na história moderna do FOMC, quase não há precedentes de pular reuniões antes de eleições. Seis dias antes das eleições de meio de mandato de 2022, o comitê já havia aumentado 75 pontos-base.
ECB e Fed: duas taxas mais uma vez cada
O Goldman Sachs elevou sua previsão para a taxa terminal do Banco Central Europeu para 2,75%, e espera a terceira alta em dezembro. O crescimento da zona do euro tem resiliência; a inflação geral deverá voltar a subir, e a taxa de depósitos neutra já entrou em um intervalo real positivo. A previsão do Goldman Sachs para 2027 do BCE fica abaixo da precificação do mercado: o HICP (Índice Harmonizado de Preços ao Consumidor) core em agosto ficou em 2,4% na comparação anual; os dados de inflação subjacente são favoráveis.
O Banco da Inglaterra prevê aumentar a taxa em 25 pontos-base em novembro para 4%, “apenas uma vez e na medida”. O Goldman Sachs prevê três cortes a partir do fim de 2027, para 3,25%. A inflação no Reino Unido está perto da meta de 2%, sem um excesso de desvio significativo.
O Banco do Japão espera aumentar as taxas em 25 pontos-base em janeiro de 2027 e mais 25 pontos-base em julho de 2027, para 1,75%. O Banco do Canadá prevê aumentar as taxas em 50 pontos-base no segundo semestre de 2027, para 2,75%. A Austrália prevê nova alta de 25 pontos-base neste mês, para 4,6%, com risco de nova alta em novembro; depois, de 2027 a 2028, espera cortes de 100 pontos-base para 3,6%. As previsões do Goldman Sachs para esses mercados são mais “dovish” do que a precificação do mercado.
O cenário de lucros do S&P está diante de uma desaceleração
O lucro por ação (EPS) do S&P 500 deve crescer 36% em 2026; o estrategista de ações dos EUA do Goldman Sachs considera que esse ritmo não é sustentável. As empresas estão “com lucro excessivo” devido ao ganho de empresas de participação em investimentos privados e ao impulso de investimentos em IA. Os ganhos de participação em investimentos privados vêm de empresas de modelos de IA, entre outras; o investimento em IA impulsiona a expansão das margens de lucro de semicondutores e chips de memória.
O Goldman Sachs prevê que o ganho de participações em investimentos privados chegue ao fim, e que o investimento em IA se aproxime do pico; o crescimento do EPS do S&P 500 desacelerará para 11% em 2027. Se o investimento em IA cair diretamente, a desaceleração será maior, mas o Goldman Sachs acredita que isso só ocorreria em 2028 ou mais tarde.
No mercado de títulos, a reprecificação das expectativas de política monetária explica a maior parte do aumento nas taxas dos títulos do governo. Os estrategistas de taxas do Goldman Sachs estimam que uma parte dessa reprecificação pode se reverter, com uma queda moderada das taxas de longo prazo. A elevação do prêmio de prazo e a emissão de dívida relacionada à IA impõem restrições. Os estrategistas de crédito do Goldman Sachs esperam que as emissões de dívida relacionadas à IA cheguem a US$ 420 bilhões em 2027.
O mercado de câmbio espera que as principais moedas mantenham volatilidade estreita, e que o renminbi tenha espaço considerável para apreciação. No que diz respeito a commodities, o Goldman Sachs vê posições compradas em petróleo refinado em 2027 como um hedge, mantém viés de alta para ouro e sustenta as compras contínuas de ouro pelos bancos centrais.
O principal julgamento do Goldman Sachs é que a queda da inflação forçará o Fed a encerrar os aumentos de taxas mais cedo do que o mercado espera. O risco está em uma nova escalada da situação no Oriente Médio elevar os preços do petróleo; a persistência da inflação subjacente pode superar o esperado; e a extensão do ciclo de investimentos em IA pode elevar o prêmio de prazo. A trajetória de altas precificada pelo mercado é mais “hawkish” do que a do Goldman Sachs; essa divergência é a principal oportunidade para trades de juros nos próximos meses.