

Por que a piscina mais profunda não é automaticamente a de maior rendimento, e por que os LPs devem comparar volume, liquidez, taxas, roteamento e risco em conjunto.
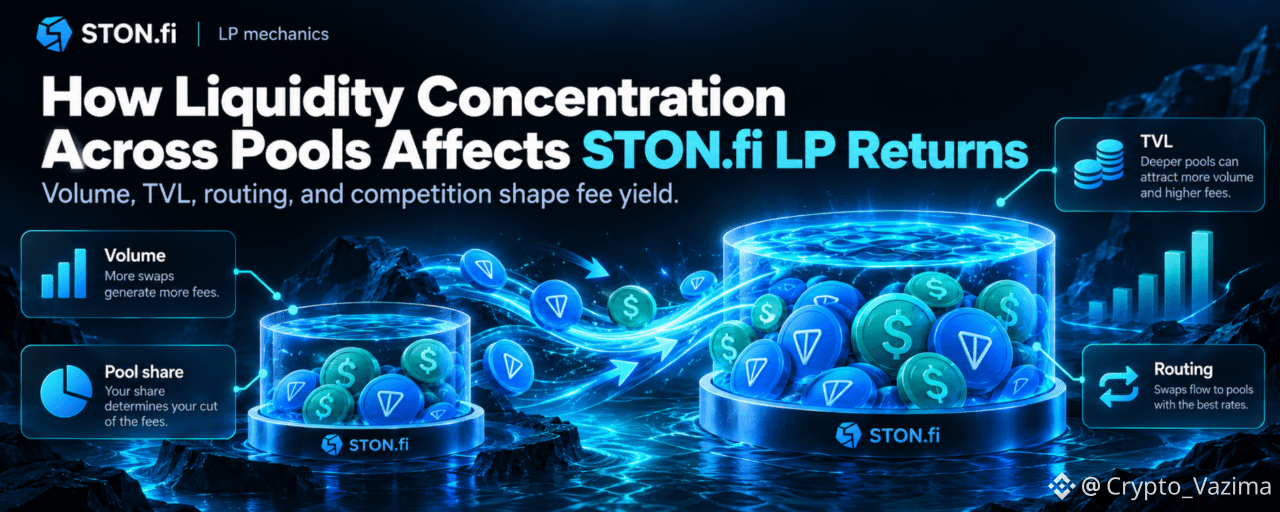
A concentração de liquidez afeta os retornos dos LPs porque as taxas de negociação são obtidas dentro de pools específicos, e não em todo o mercado de um token. Se a maior parte da atividade de swap e da liquidez for concentrada em um único pool, esse pool pode oferecer execução mais profunda e atrair mais volume roteado. Ao mesmo tempo, cada provedor de liquidez adicional reduz a participação percentual de cada provedor existente.
Isso cria uma tensão importante. Um pool grande pode gerar muito mais fees no total, mas dividi-las entre um volume muito maior de capital. Um pool menor pode te dar uma parcela maior de propriedade, mas talvez receba volume de negociação demais ou de menos para tornar essa vantagem útil.
Para um provedor de liquidez do STON.fi, portanto, a pergunta não é simplesmente, “Qual pool tem o maior TVL?” A pergunta melhor é: “Quanto de volume que gera taxas esse pool está processando em relação à liquidez que compete por essas taxas?”
Concentração de liquidez muda duas coisas ao mesmo tempo
Aqui, “concentração de liquidez” significa a distribuição de capital entre pools de liquidez separados ou fontes de liquidez. Não deve ser confundida com liquidez concentrada por faixa, em que o LP escolhe um intervalo específico de preço.
Imagine um mercado de tokens em que US$ 10 milhões de liquidez poderiam ser distribuídos, teoricamente, de duas formas.
No primeiro caso, US$ 9 milhões ficam no Pool A e US$ 1 milhão fica no Pool B. A liquidez está altamente concentrada.
No segundo caso, cada pool tem US$ 5 milhões. A liquidez está fragmentada de forma mais uniforme.
Do ponto de vista do trader, o Pool A no primeiro cenário pode ser atraente porque reservas mais profundas geralmente significam que um grande swap move menos o preço do pool. Do ponto de vista do LP, porém, liquidez mais profunda significa mais capital competindo por cada dólar de fees.
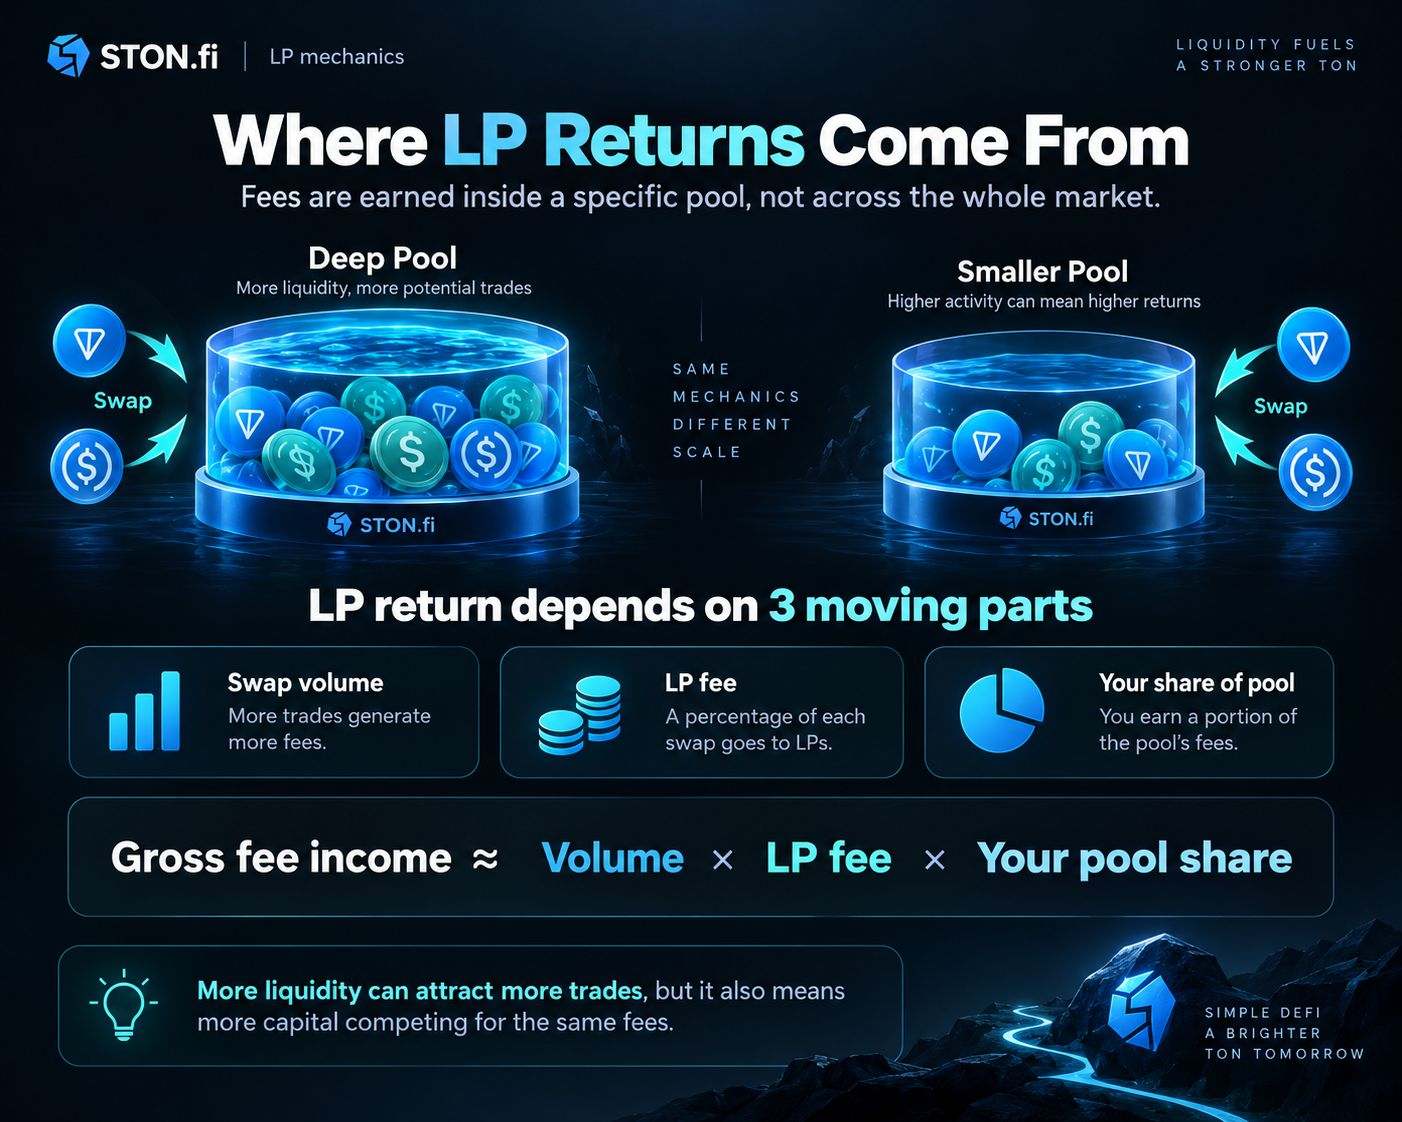
O STON.fi descreve a mesma relação básica de fees no nível do pool individual: recompensas de LP dependem do volume de swaps, da fee do LP e da sua parcela do pool. A documentação também observa que TVL, volume de swaps e APR devem ser considerados em conjunto, em vez de usar qualquer métrica isolada.
A relação básica pode ser simplificada como:
Sua renda bruta de fees ≈ Volume de swap do Pool × taxa de fee do LP × sua parcela da liquidez do pool
Essa equação explica imediatamente por que apenas o TVL não consegue dizer se uma posição de LP é atraente.
Um pool mais profundo pode ser excelente para traders enquanto se torna cada vez mais competitivo para LPs.
A razão que importa mais do que o TVL bruto
Suponha que seu capital represente aproximadamente a mesma proporção do valor econômico do pool que sua parcela da liquidez total.
Então:
Sua parcela do pool ≈ sua liquidez / liquidez total do pool
Ao substituir isso na equação de fees, obtemos um modelo simplificado útil:
Sua renda de fees ≈ Volume × taxa de fee do LP × sua liquidez / liquidez do Pool
Para o mesmo tamanho de depósito e taxa de fee, a relação crítica se torna:
Volume / Liquidez
Isso é essencialmente uma medida de utilização de capital. Ele diz quanta atividade de negociação está passando por cada unidade de liquidez.
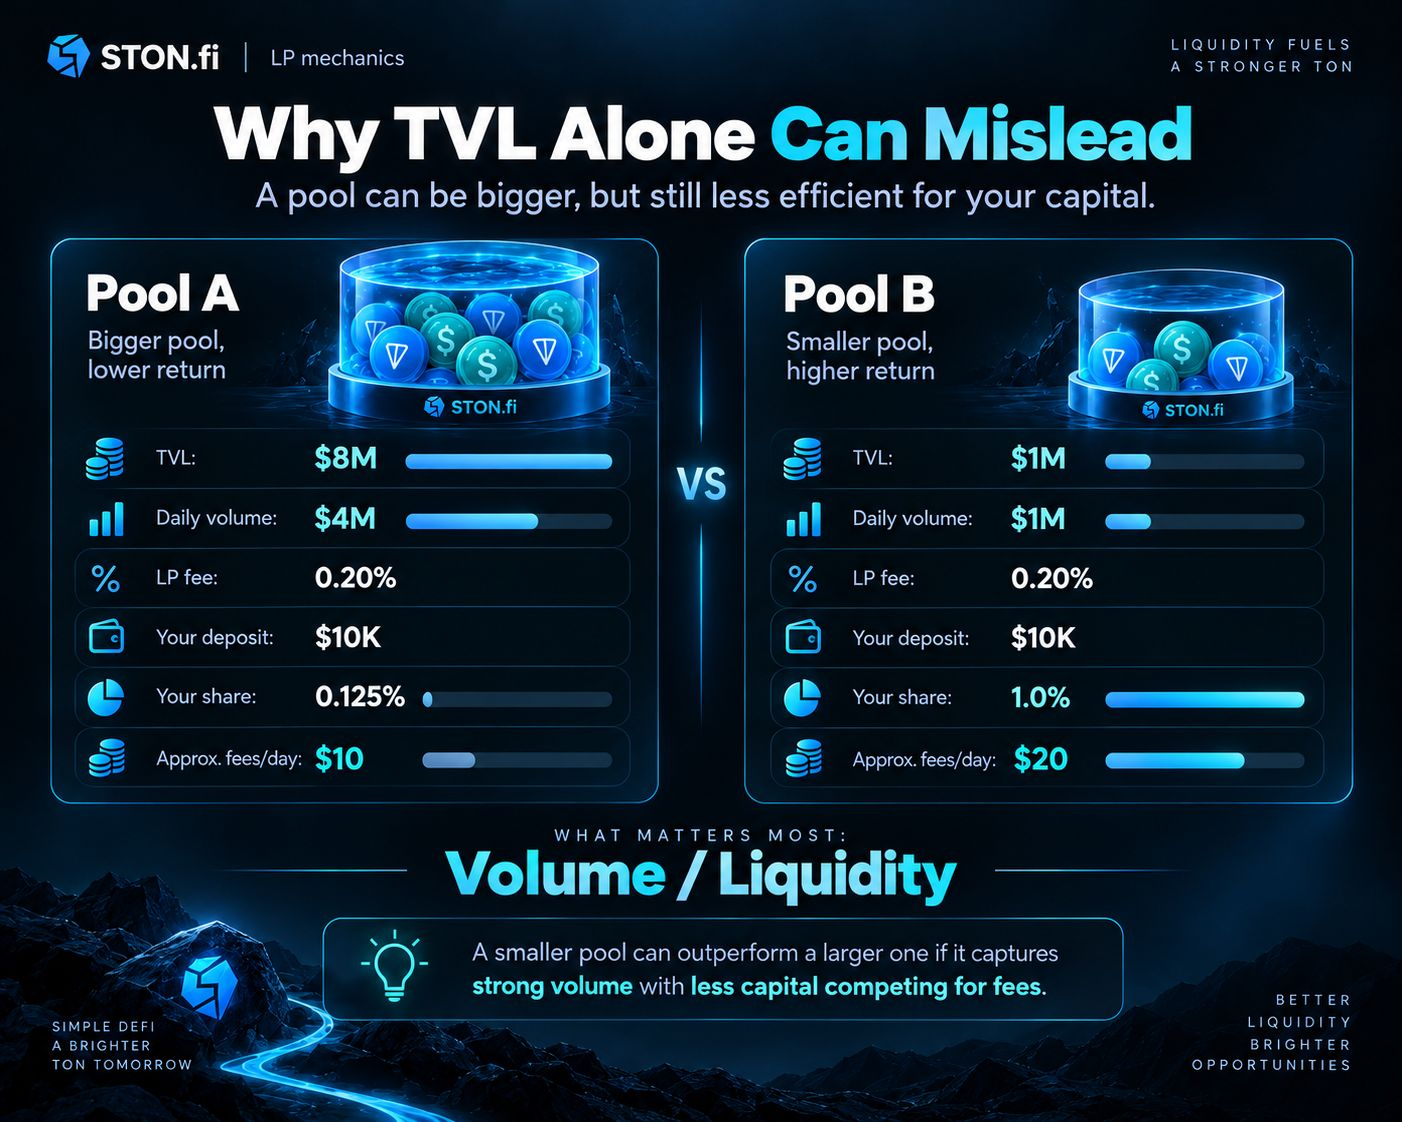
Considere um exemplo hipotético.
O Pool B te dá oito vezes a porcentagem de propriedade, mas o Pool A gera dez vezes mais renda de fees para o mesmo depósito neste exemplo.
Agora, altere apenas o volume diário do Pool B de US$ 50.000 para US$ 1 milhão. Os LPs receberiam coletivamente cerca de US$ 2.000 por dia com fee de LP de 0,20%. Uma parcela de 1% corresponderia a cerca de US$ 20.
De repente, o pool menor gera duas vezes a renda hipotética de fees do Pool A para a mesma posição de US$ 10.000.
A lição não é que pools pequenos são melhores ou que pools grandes são melhores. O que importa é a relação entre o volume roteado e o capital que fornece esse volume.
Por que liquidez concentrada pode atrair ainda mais trading
A distribuição de liquidez também afeta o lado do trader do mercado.
O STON.fi usa pools de market maker automatizado em que as reservas de tokens determinam a execução. Seu modelo padrão de AMM é baseado na familiar relação de produto constante, enquanto o protocolo também suporta outros tipos de pool como Stableswap, pools de produto constante ponderado e pools de Stableswap ponderados.
Quando um pool apropriado fica muito mais profundo do que as alternativas, uma negociação específica frequentemente causará menos impacto de preço lá do que em um pool mais raso, mantidas todas as outras condições.
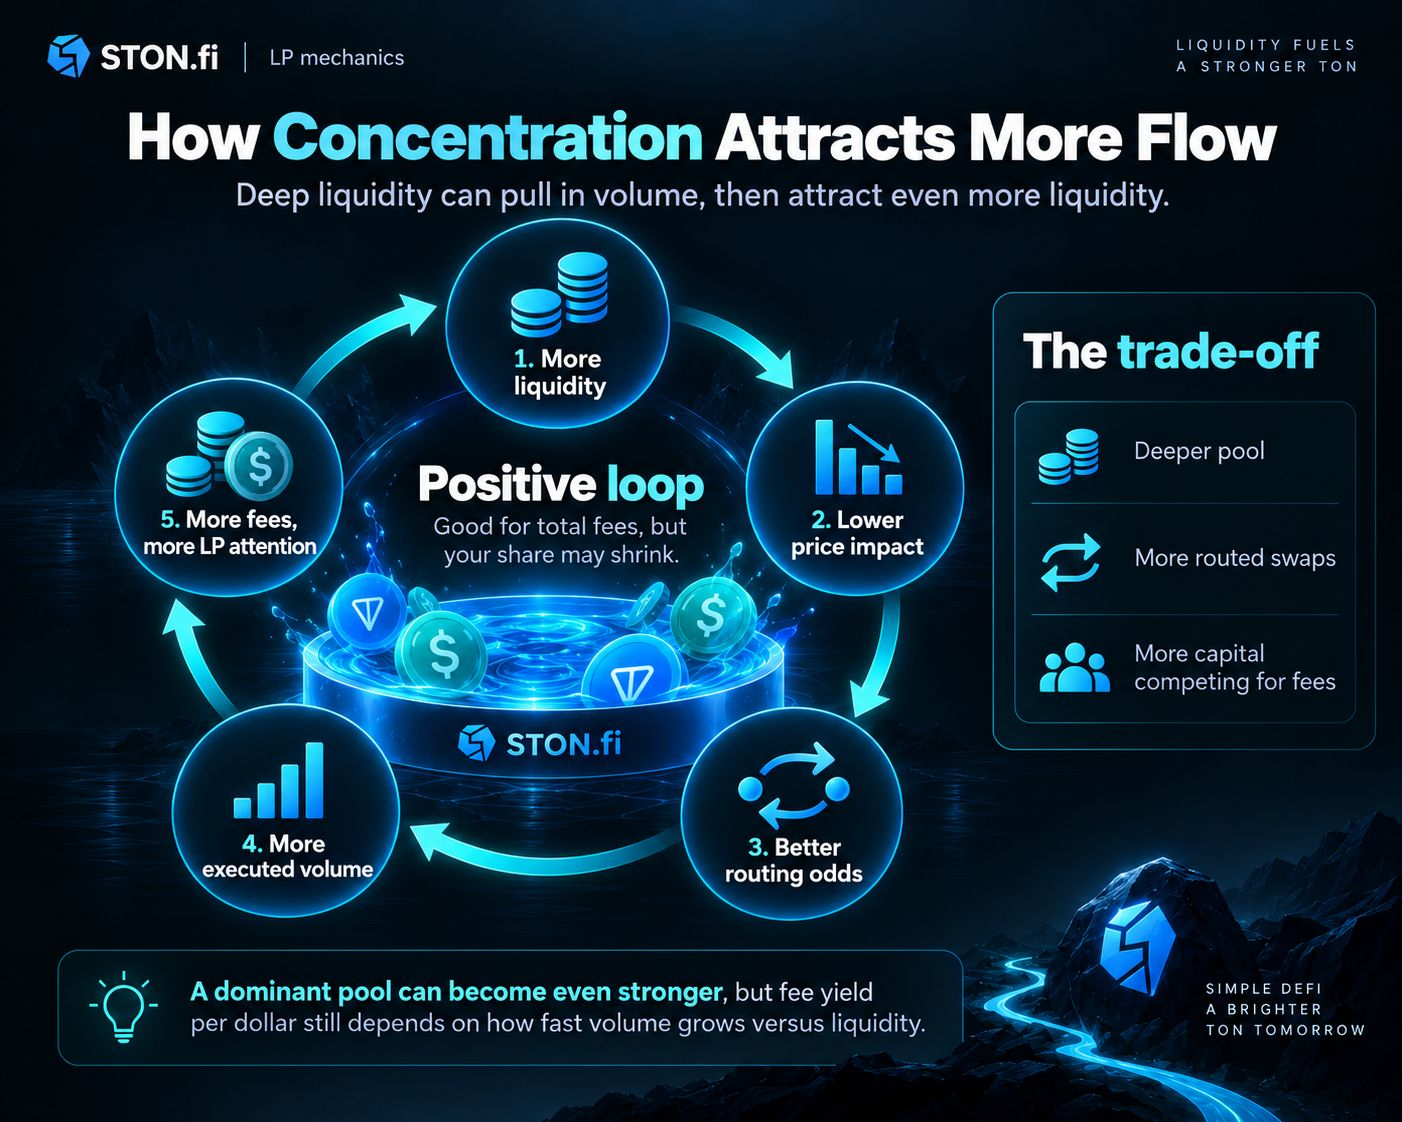
Isso pode criar um ciclo de feedback:
Mais liquidez pode melhorar a execução para traders.
Uma melhor execução pode tornar essa fonte de liquidez mais competitiva quando as rotas são comparadas.
Mais volume executado pode gerar mais taxas totais.
Forte atividade de fees pode atrair mais capital de LP.
A distribuição de liquidez também afeta o lado de traders do mercado.
A infraestrutura Omniston do STON.fi torna o roteamento especialmente relevante nesta discussão. A documentação oficial diz que o Omniston agrega liquidez de múltiplas fontes e busca rotas e cotações favoráveis, em vez de exigir que o trader escolha manualmente cada fonte subjacente de liquidez.
Para LPs, isso significa que a demanda de negociação disponível não é necessariamente dividida de maneira uniforme entre pools apenas porque esses pools existem. Um pool precisa continuar sendo útil para a execução.
Liquidez profunda ajuda nisso, mas profundidade é apenas um fator. A curva do pool, as fees, as reservas atuais, o tamanho da negociação e as cotações concorrentes podem influenciar qual rota se torna atraente.
Mais liquidez pode reduzir seu rendimento de fees
Há um efeito sutil que alguns LPs às vezes não percebem.
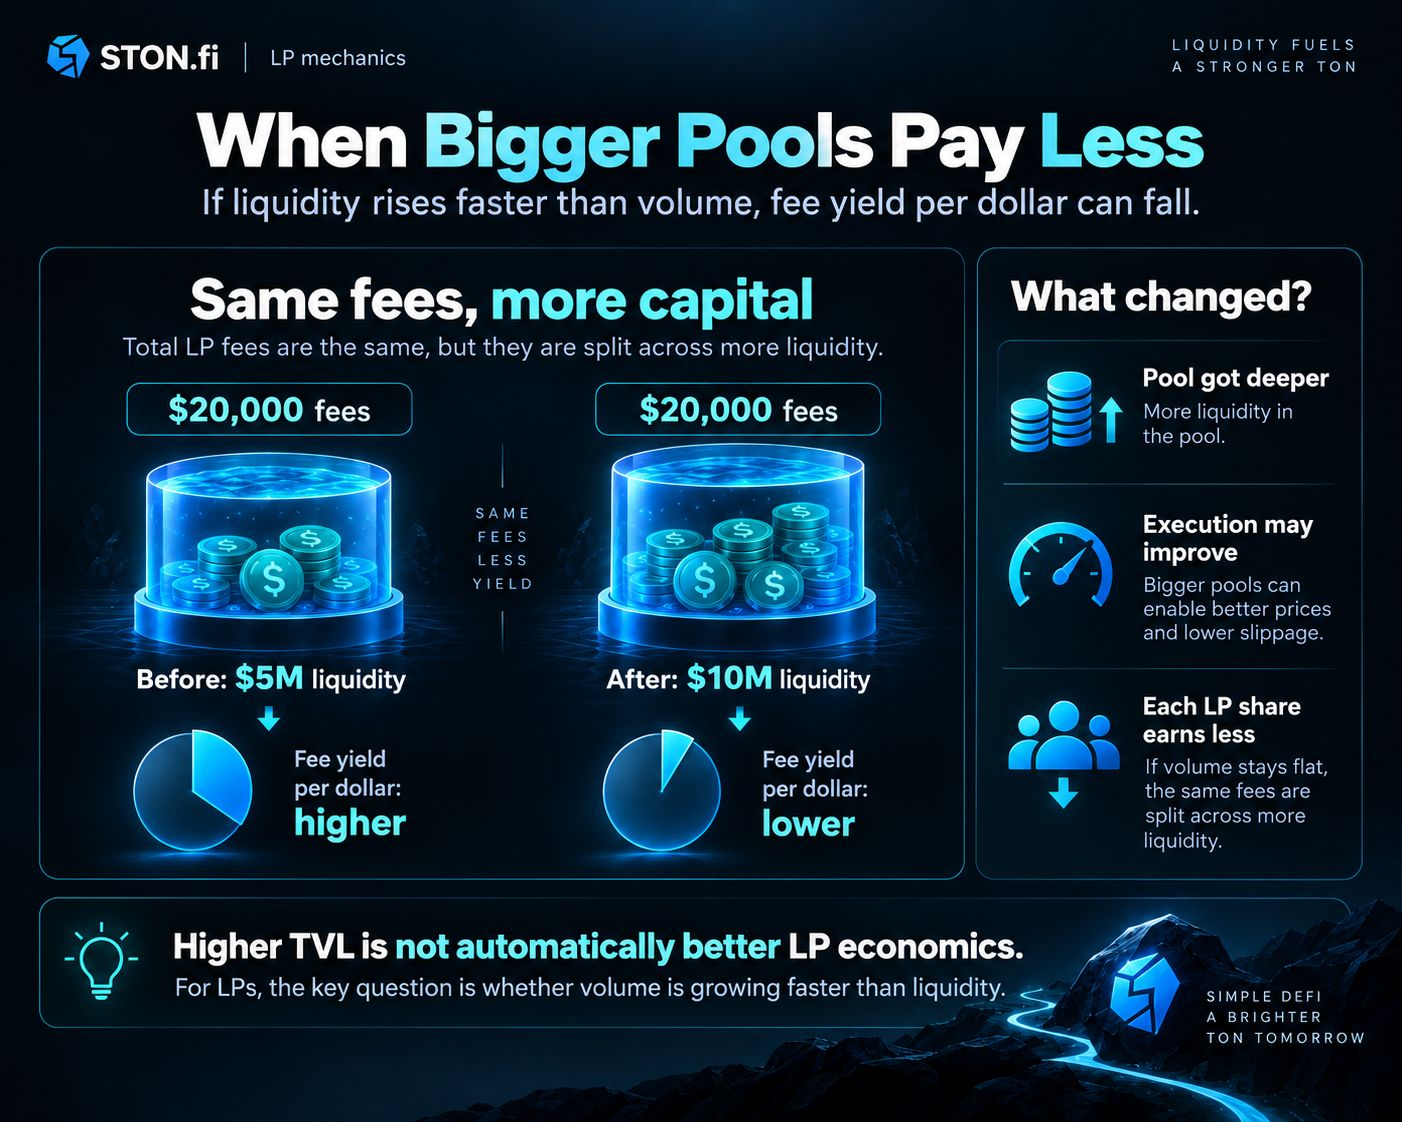
Suponha que um pool gere US$ 20.000 em fees para LP em um certo período, enquanto mantém US$ 5 milhões de liquidez. Se a atividade de trading continuar inalterada, mas a liquidez crescer para US$ 10 milhões, o mesmo pool de fees agora é dividido por duas vezes mais capital.
O pool ficou mais profundo e provavelmente mais útil para traders, mas a receita de fees por dólar de liquidez caiu em aproximadamente metade.
Por isso, um número de TVL em alta não deve ser interpretado automaticamente como uma melhoria na economia para LPs.
O inverso também pode acontecer. O volume de negociação pode subir mais rápido que o TVL. Se a liquidez de um pool crescer 20% enquanto o volume que gera taxas dobra, a produtividade de taxas por dólar de capital pode melhorar apesar de haver mais competição entre LPs.
Trabalhos acadêmicos sobre fragmentação de liquidez em AMMs também encontraram que liquidez e volume de negociação não necessariamente aumentam proporcionalmente. Pesquisas comparando alocação de liquidez entre venues de AMM mostraram que o capital pode ficar relativamente “sobrecarregado” em alguns pools, enquanto outras venues oferecem condições de recompensa diferentes.
Para um LP, portanto, a pergunta útil não é “O TVL está subindo?”
É:
A atividade de trading relevante está crescendo mais rápido ou mais devagar do que a liquidez que compete por ela?
Fragmentação não é automaticamente ruim para LPs
Do ponto de vista de um trader, liquidez fragmentada muitas vezes parece indesejável porque dividir reservas pode reduzir a profundidade disponível em qualquer pool individual.
Para LPs, o resultado é mais complicado.
Imagine dois pools atendendo uma demanda econômica semelhante. O pool dominante captura a maioria dos swaps, mas também atrai uma quantidade enorme de liquidez. O pool menor recebe menos volume, porém muito pouco capital concorre por essas fees.
Se a redução da liquidez concorrente for maior do que a redução do volume de negociação, o pool menor pode, teoricamente, produzir um retorno bruto de fees maior por dólar depositado.
Essa oportunidade pode desaparecer rapidamente. Retornos exibidos mais altos podem atrair capital, o que aumenta o TVL e dilui os LPs existentes. As condições de roteamento podem mudar. Outro pool pode ficar mais competitivo. A demanda de negociação pode migrar para outro lugar.
Portanto, a fragmentação pode produzir diferenças temporárias na eficiência de capital, sem criar uma vantagem garantida.
Esse é um motivo para a APR precisar de contexto. O STON.fi afirma que a APR do pool é uma estimativa derivada de atividades recentes e pode mudar rapidamente. O protocolo recomenda examinar TVL e volume de swaps junto com APR, em vez de tratar a taxa exibida como um retorno futuro garantido.
Uma APR recente muito alta pode apenas descrever um período em que um volume substancial passou por uma quantidade relativamente pequena de liquidez.
Se mais LPs responderem depositando capital, a taxa futura pode ser bem diferente.
O rendimento de fees é apenas um lado do retorno do LP
A relação volume–liquidez ajuda a comparar a geração bruta de fees, mas não é uma medida completa da lucratividade de LP.
Uma posição de LP também muda a composição conforme traders interagem com o pool. Se os preços de mercado relativos dos dois ativos divergem, a atividade de arbitragem muda as quantidades mantidas pelo pool.
Isso cria perda impermanente em relação a simplesmente manter os ativos originais. As fees podem compensar parte ou todo essa diferença em alguns períodos, mas não há garantia. O STON.fi identifica explicitamente perda impermanente e volatilidade de ativos como riscos que precisam ser avaliados ao comparar pools.
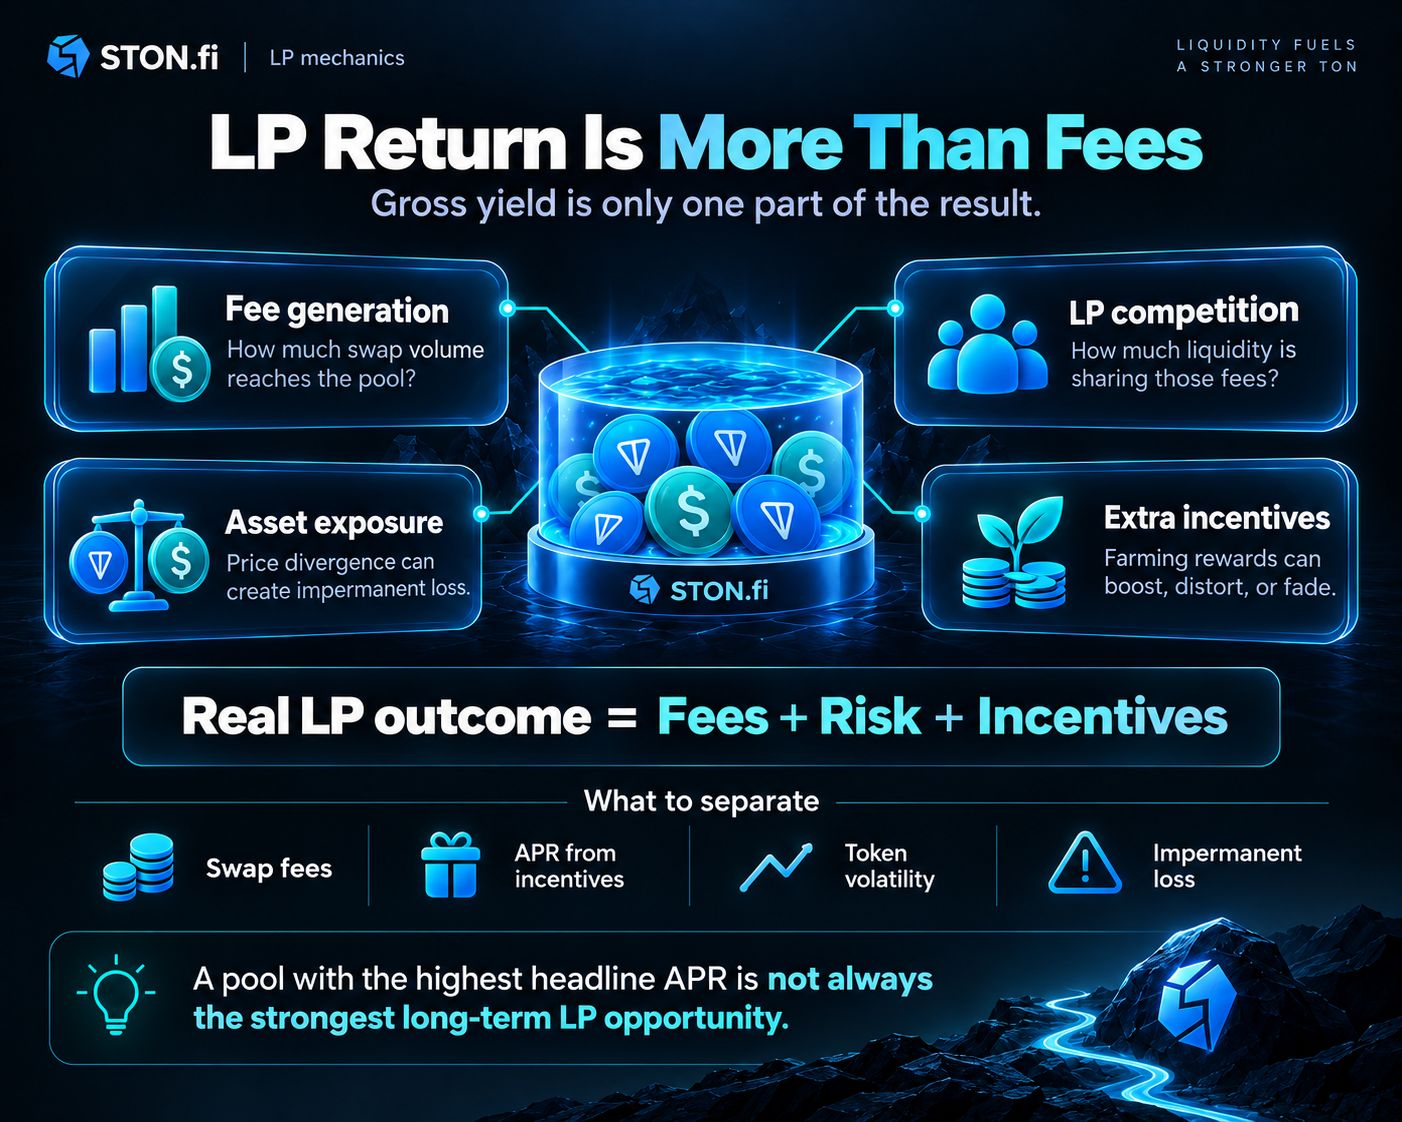
Portanto, ao comparar oportunidades de LP, separe pelo menos quatro variáveis:
Geração de fees: Quanto do volume de swap elegível realmente chega ao pool?
Competição entre LPs: Quanto de liquidez está compartilhando essas fees?
Exposição a ativos: Como os preços relativos dos dois ativos agrupados podem mudar?
Incentivos adicionais: o retorno exibido é parcialmente impulsionado por uma fazenda (farm) ou outro programa de recompensa, em vez de fees de swap apenas?
O quarto ponto é particularmente importante. O STON.fi distingue provisão ordinária de liquidez de farming. As fees de LP vêm de swaps, enquanto farming pode adicionar incentivos de tokens separados via um contrato de recompensas. Esses incentivos podem mudar independentemente da atividade de trading do pool subjacente.
Portanto, um pool com a maior taxa de recompensa exibida não necessariamente é o pool que produz o maior fluxo sustentável de fees de swap.
Acompanhar a concentração de liquidez no STON.fi
O STON.fi fornece vários sinais úteis para examinar esse problema diretamente.
A interface expõe estatísticas do pool, incluindo TVL, volume de swap, APR, saldos e outros parâmetros específicos do pool. Para uma análise mais profunda, a DEX API também expõe listagens de pools, dados individuais de pool, estatísticas de pool, mercados e um endpoint para recuperar pools associados a um par de tokens. A API consegue distinguir pools V2, enquanto a documentação do STON.fi confirma que pools V1 anteriores continuam existindo junto com a geração atual V2.
Isso significa que um LP deve pensar no nível do pool, em vez de assumir que um par de tokens é representado por um único “balde” universal de liquidez.
Considere um fluxo de trabalho prático. Você quer fornecer liquidez a um par específico e descobre mais de um venue relevante de liquidez ou configuração de pool.
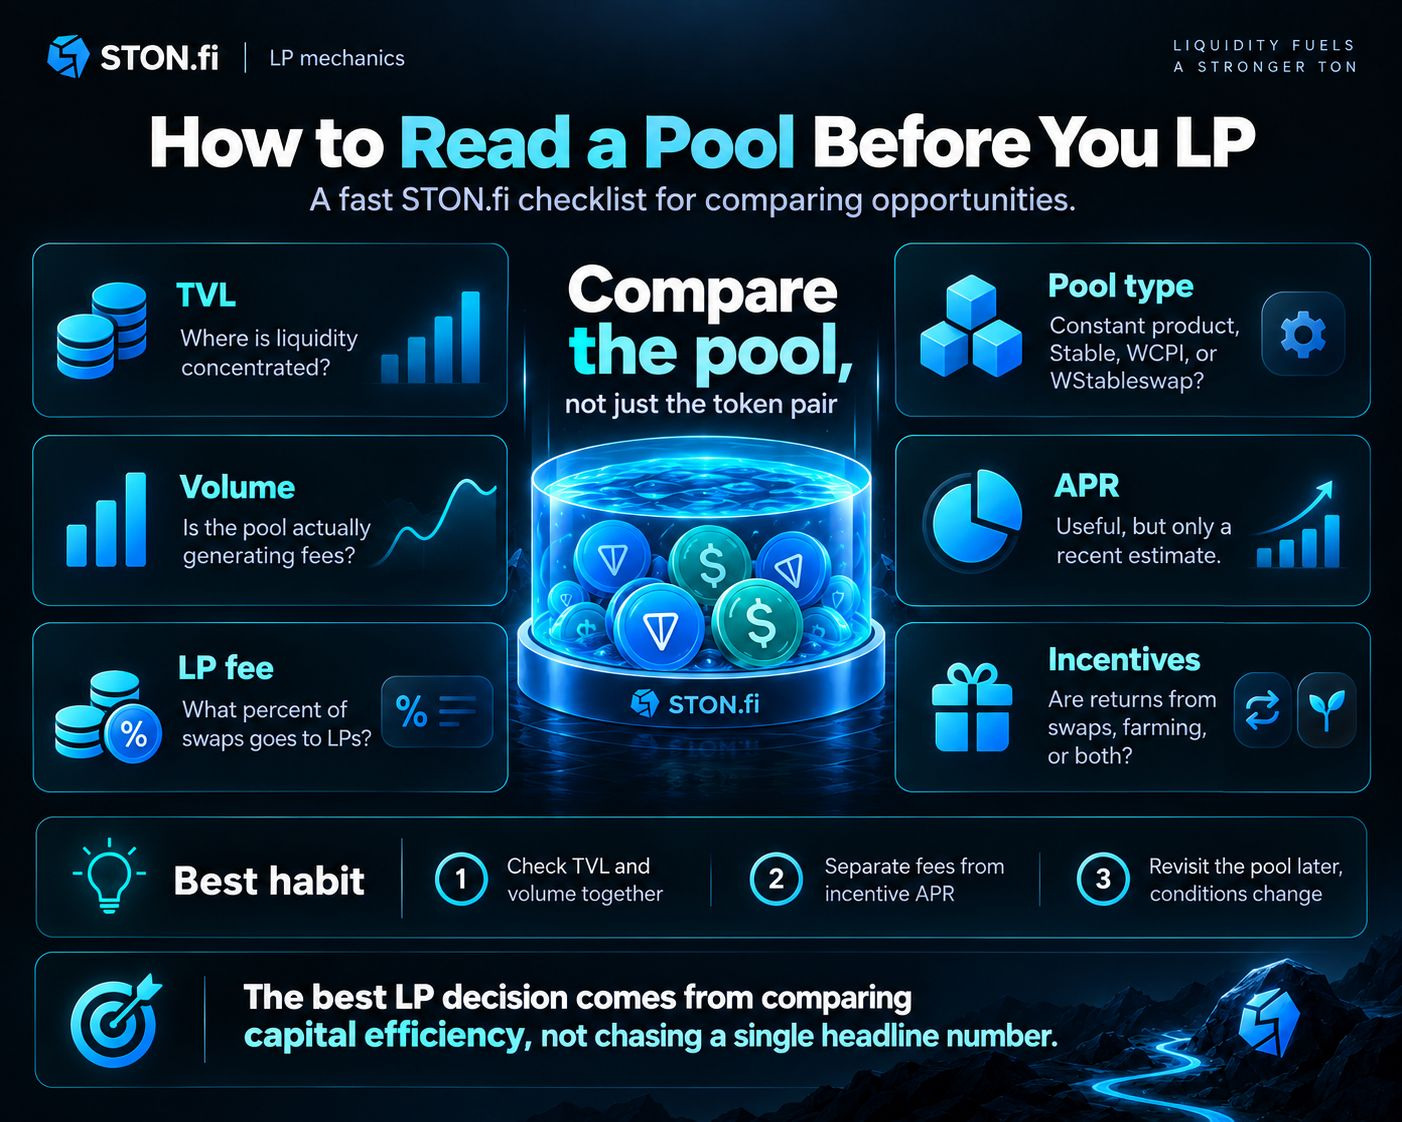
Primeiro, compare o TVL. Isso mostra onde o capital está concentrado atualmente.
Em seguida, compare a atividade recente de swaps. Um pool com o dobro do TVL, mas dez vezes o volume relevante, pode estar usando o capital de forma muito mais intensiva.
Então verifique a fee do LP. O STON.fi diz que a fee típica do LP é 0,2% do volume de swap, mas a taxa exata pode variar por pool. Contratos inteligentes V2 armazenam a fee do LP como um parâmetro do pool, e o STON.fi recomenda checar a fee real do par selecionado em vez de presumir que cada pool usa o mesmo valor.
Depois, identifique o tipo de pool. Pools Constant Product, Stable, WCPI e WStableswap não têm comportamento de precificação idêntico. Comparar TVL entre pools sem considerar suas curvas pode, portanto, gerar uma imagem enganosa da profundidade útil de mercado.
Por fim, pergunte para onde as negociações realmente estão sendo roteadas. O STON.fi observa que o Omniston pode escolher caminhos eficientes entre os pools disponíveis para usuários de swap. Um pool que parece atraente isoladamente ainda precisa de um fluxo real de execução para gerar fees para os LPs.
Resumo prático: Antes de fornecer liquidez no STON.fi, compare TVL do pool, volume recente, fee real do LP, tipo de pool, APR e quaisquer incentivos de farming separados. Depois, revise a comparação mais tarde. Concentração de liquidez é dinâmica: novos depósitos de LP podem diluir o rendimento de fees, a atividade de trading pode migrar e o roteamento pode mudar quais pools capturam swaps. A métrica mais útil não é apenas o maior TVL ou a maior APR recente, mas sim o quão eficientemente cada pool converte liquidez em atividade que gera fees.
Perguntas Frequentes
O pool do STON.fi com o maior TVL dá aos LPs o maior retorno?
Não. Um TVL mais alto dá ao pool mais profundidade, mas também significa mais liquidez compartilhando suas taxas. Um pool com menor TVL pode, teoricamente, fornecer um rendimento bruto de fees maior se processar volume suficiente em relação à sua liquidez. Compare volume, TVL, taxa de fee e risco juntos, em vez de ranquear pools apenas pelo TVL.
Por que a APR do LP pode cair enquanto o TVL do pool sobe?
Se a nova liquidez entrar mais rápido do que o volume de negociação cresce, cada dólar de liquidez recebe uma parcela menor de aproximadamente o mesmo fluxo de fees. Um pool maior pode ficar melhor para execução enquanto produz uma taxa de fee menor por dólar fornecido. A APR também pode mudar porque o volume de negociação recente muda.
A fragmentação de liquidez é sempre prejudicial?
Não. A fragmentação pode reduzir a profundidade em pools individuais e afetar a execução, mas seu impacto nos LPs depende de como tanto volume quanto liquidez estão distribuídos. Um pool menor às vezes pode gerar um forte rendimento de fees se capturar um volume significativo enquanto relativamente pouca liquidez concorre por essas taxas.
Que métrica devo comparar ao escolher entre pools?
Um bom ponto de partida é o volume de swaps em relação ao TVL, ajustado pela taxa de fee real do LP. Isso dá uma visão aproximada de quão intensamente a liquidez está sendo usada. Não é uma previsão completa de retorno porque a divergência de preço, mudanças no volume, a mecânica do pool, incentivos e outros riscos ainda importam.
Uma alta razão volume–TVL garante melhores retornos para LP?
Não. Isso apenas indica potencialmente uma geração bruta de fees mais forte por unidade de liquidez. O desempenho líquido ainda pode ser reduzido por perda impermanente, mudanças nos preços dos tokens, mudanças no roteamento, queda do volume futuro, risco de smart contract ou o fim de programas temporários de incentivos.
Dois pools do STON.fi podem se comportar de forma diferente mesmo que envolvam ativos semelhantes?
Sim. O STON.fi suporta vários tipos de pool com curvas e parâmetros de precificação diferentes, e pools V1 podem coexistir com a infraestrutura atual V2. A DEX API também expõe dados específicos de cada pool e pools por mercado. Para um LP, a unidade relevante de análise é, portanto, o pool real e sua atividade, e não apenas os símbolos dos tokens.
O que devo verificar no STON.fi antes de adicionar liquidez?
Verifique o TVL do pool selecionado, volume de swaps recente, APR, taxa de fee do LP, tipo de pool e os saldos dos tokens. Separe a economia das taxas de swap de quaisquer recompensas de farming. Depois, considere a volatilidade e o risco de perda impermanente do par subjacente. Reavaliar essas variáveis ao longo do tempo é mais útil do que presumir que as condições vistas quando você entrou permanecerão.
Fontes e Leituras Adicionais
Central de Ajuda do STON.fi, O que é um pool de liquidez? - Explica reservas do pool, tokens de LP, acumulação de fees e propriedade proporcional de LP
Central de Ajuda do STON.fi, Por que minha provisão de liquidez não está ganhando recompensas? - Explica a relação entre volume de swap, fees de LP e a parcela de um provedor no pool
Central de Ajuda do STON.fi, Como avaliar um pool de liquidez usando TVL, APR e volume de swap? - Aborda comparação de pools usando TVL, atividade de negociação, APR e risco
Central de Ajuda do STON.fi, Que tipos de pools de liquidez existem no STON.fi? - Descreve os tipos de pool Constant Product, Stable, WCPI e WStableswap
Documentação para Desenvolvedores do STON.fi, Pool v2 - Documenta reservas, fees de LP, fees do protocolo, oferta de LP e parâmetros específicos do pool em contratos V2
Documentação para Desenvolvedores do STON.fi, Referência da DEX API - Documenta listagens de pools, pools por mercado, estatísticas de pool, filtragem V1 e V2 e outros endpoints de dados de mercado
Documentação para Desenvolvedores do STON.fi, Visão Geral do Omniston - Explica agregação de múltiplas fontes de liquidez e seleção de rota para execução de swaps
Gogol, Schneider, Tessone e Livshits, Liquidity Fragmentation or Optimization? Analyzing Automated Market Makers Across Ethereum and Rollups - Pesquisa empírica sobre alocação de liquidez, volume de negociação e retornos de LP em ambientes de AMM
Lehar, Parlour e Zoican, Fragmentation and optimal liquidity supply on decentralized exchanges - Pesquisa sobre como o capital de LP e o volume de negociação podem se distribuir de forma diferente entre pools concorrentes