Mergulho sólido nas dinâmicas do mercado de opções aqui, porque um excesso de open interest de US$ 18B certamente é grande o suficiente para influenciar o posicionamento de curto prazo dos dealers. Acompanhar o nível de “max pain” quando o spot negocia US$ 10K acima dele oferece uma visão real sobre onde os market makers mantêm seus saldos de hedge, especialmente à medida que os efeitos de “pinning” por gamma positivo ganham força à medida que se aproximam grandes vencimentos trimestrais. Esse gap de US$ 10K deixa claro o quanto os participantes do mercado têm ofertado agressivamente por opções de compra (calls) com foco em alta nas últimas semanas.
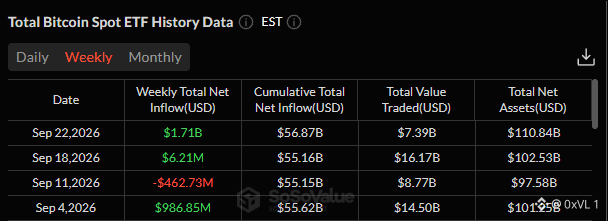
No entanto, tratar o max pain como um ímã gravitacional inevitável normalmente simplifica demais a estrutura real do mercado. O max pain é um retrato estático, enquanto o impulso do spot, impulsionado por entradas líquidas em ETFs ou por liquidez macro, facilmente supera os incentivos de hedge dos dealers. Quando o spot permanece elevado perto do vencimento, o hedging por delta na prática obriga os market makers a comprar spot para cima, em vez de derrubar o preço, o que frequentemente desencadeia um aperto (squeeze) após o vencimento assim que esse overhang de opções é eliminado. $BTC
No entanto, tratar o max pain como um ímã gravitacional inevitável normalmente simplifica demais a estrutura real do mercado. O max pain é um retrato estático, enquanto o impulso do spot, impulsionado por entradas líquidas em ETFs ou por liquidez macro, facilmente supera os incentivos de hedge dos dealers. Quando o spot permanece elevado perto do vencimento, o hedging por delta na prática obriga os market makers a comprar spot para cima, em vez de derrubar o preço, o que frequentemente desencadeia um aperto (squeeze) após o vencimento assim que esse overhang de opções é eliminado. $BTC