Atualização do gargalo de interconexão óptica — a oferta de lasers ainda não consegue acompanhar a demanda de IA, e os preços estão subindo.
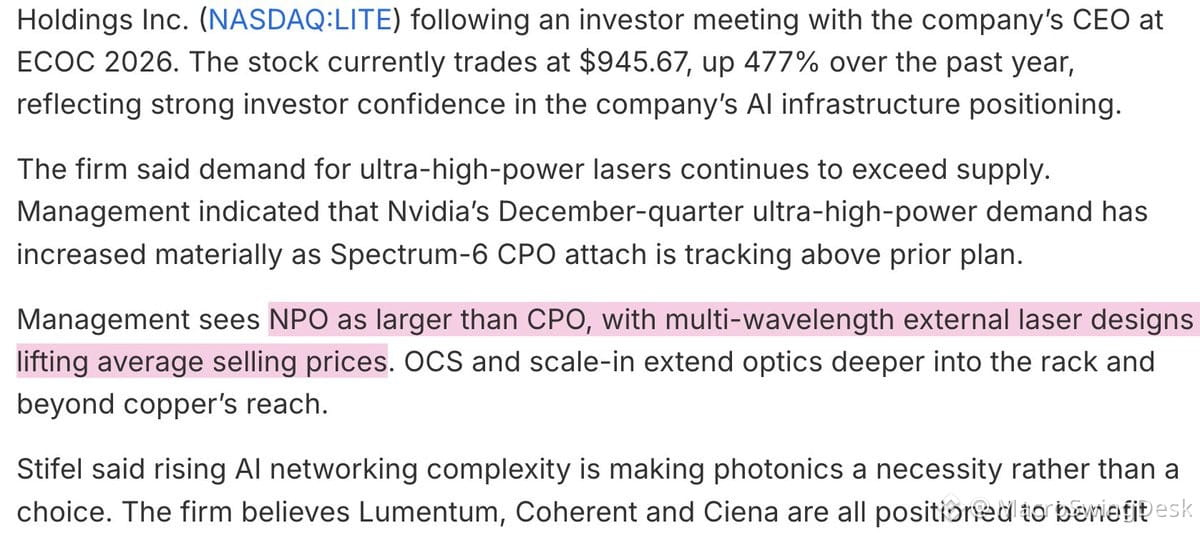
A Lumentum na ECOC 2026 (via reunião da Stifel):
- A demanda por laser ultra-alta potência NVDA Spectrum-6 CPO aumentou de forma material
- O mercado NPO é maior do que o CPO; lasers externos multi-onda impulsionam a expansão do ASP (Sivers arrays DFB multi-onda = produtos de maior valor)
- A demanda por lasers ainda excede a oferta em toda a linha
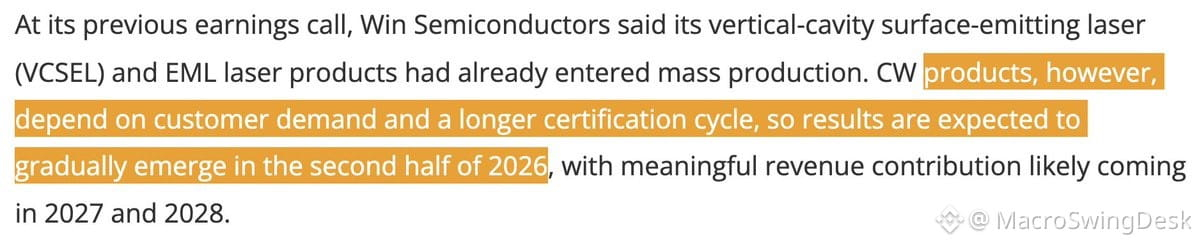
Win Semi (fundição SIVE, parceira de LITE) expandindo a capacidade de lasers CW:
- Produtos de laser CW esperados para H2 2026; receitas relevantes provavelmente em 2027-2028
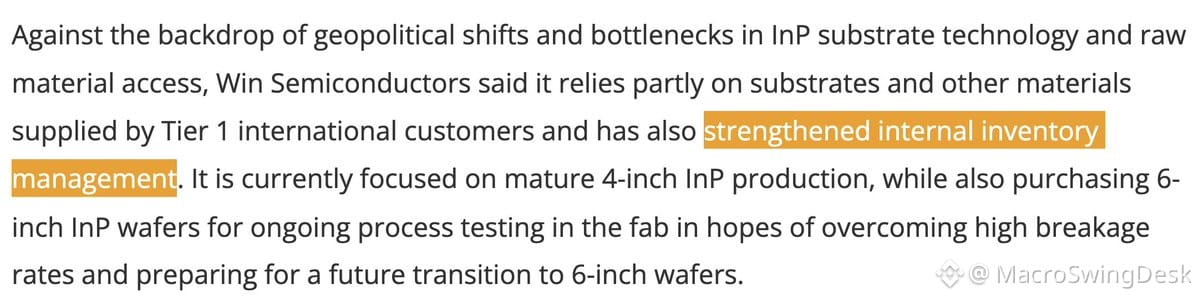
- Upgrade para wafers de InP de 6 polegadas (em testes no momento), garantindo substratos de fornecedores internacionais Tier-1
- Capex pesado em ferramentas DUV da ASML, além de engenharia de fábrica
Principais conclusões: NPO > CPO em escala; lasers multi-onda comandam preços premium; e as restrições de oferta persistem. A Win Semi tem a estratégia de substratos, o ferramental e o plano de capacidade para ampliar a produção de lasers CW — não tenho certeza por que os ursos estão duvidando desse arranjo.
As interconexões ópticas continuam sendo um gargalo estrutural no escalonamento da infraestrutura de IA. Se você não está acompanhando o fornecimento de substratos de InP, os ASPs de lasers e a expansão da capacidade da fundição, está perdendo uma parte importante do quebra-cabeça do capex de IA.