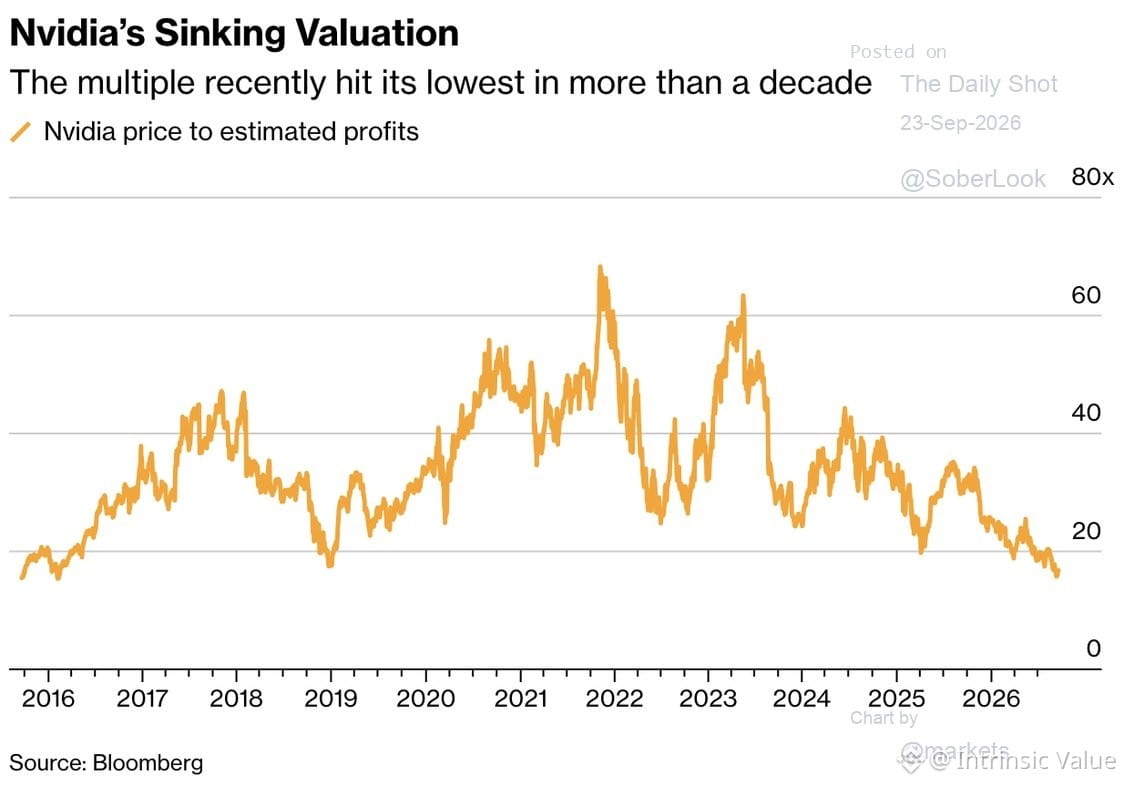
Ações da NVDA sendo negociadas a menos de 17x P/L futuro — o menor patamar em mais de uma década.
O contexto importa. É uma empresa que vem sendo precificada como se estivesse “perfeita” há anos. Quando as expectativas de crescimento mudam, os múltiplos se contraem. A questão não é apenas se está barata em relação ao histórico, mas se a história de crescimento que justificou 50x+ ainda está intacta.
“Barato” pode ficar ainda mais barato se as margens comprimirem, se a concorrência se intensificar ou se os ciclos de capex de IA se normalizarem. O P/L futuro pressupõe que o lucro futuro esteja correto. Em tecnologia de alto crescimento, isso raramente é garantido.
A avaliação sempre é relativa aos fundamentos, não ao histórico.
O contexto importa. É uma empresa que vem sendo precificada como se estivesse “perfeita” há anos. Quando as expectativas de crescimento mudam, os múltiplos se contraem. A questão não é apenas se está barata em relação ao histórico, mas se a história de crescimento que justificou 50x+ ainda está intacta.
“Barato” pode ficar ainda mais barato se as margens comprimirem, se a concorrência se intensificar ou se os ciclos de capex de IA se normalizarem. O P/L futuro pressupõe que o lucro futuro esteja correto. Em tecnologia de alto crescimento, isso raramente é garantido.
A avaliação sempre é relativa aos fundamentos, não ao histórico.