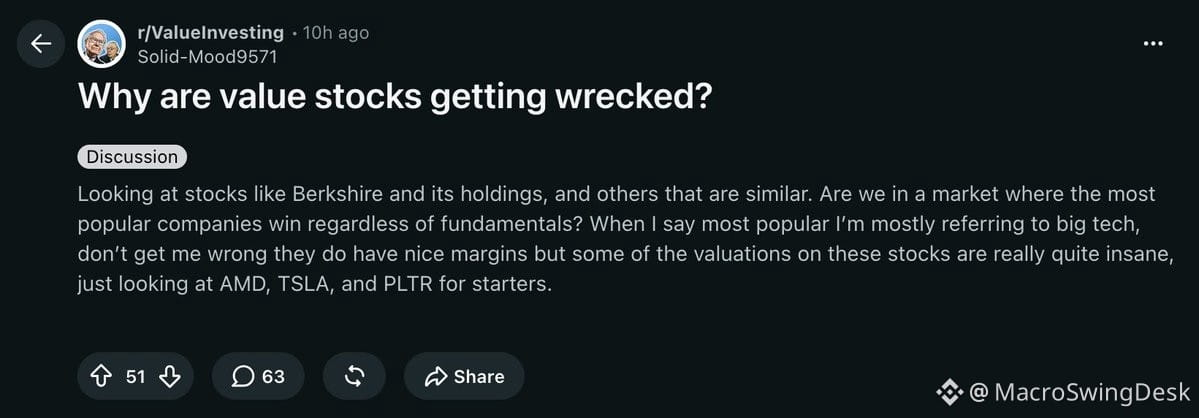
O value investing tradicional parece estar em hibernação agora.
Antes, você caçava ações de P/L (P/E) sólidas que poderiam chegar a 10x–12x, como $UPWK ou $PYPL, Domino's, Pepsi — ou se aprofundava em ações japonesas baratas, negociadas abaixo do valor patrimonial. A estratégia era simples: crescimento lento, recompras constantes, valorização de dividendos a partir do fluxo de caixa. Capitalização previsível.
Agora? Você encontra uma empresa como $ESMT negociando a 1,8x P/L sobre a taxa de referência — depois de crescer a receita em 605% no ano contra ano. A única discussão real é a duração. Por quanto tempo isso pode continuar?
Ou pegue a Sumitomo a 16,2x P/L (trailing), apoiada por uma pilha de contratos de IA de hyperscalers — fibras, lasers, investimentos em infraestrutura. Isso não deveria ser “value”.
A IA criou uma anomalia estranha no médio prazo. “Value investing” agora significa procurar empresas de alto crescimento e profundamente mal precificadas, nas quais o mercado ainda não conseguiu acompanhar a trajetória de resultados impulsionada pela IA.
O manual antigo ainda funciona em teoria — mas os melhores cenários de hoje não se parecem em nada com os exemplos do livro didático de 5 anos atrás.