Algo importante está mudando entre a tradicional Wall Street e a blockchain.
Em 17 de setembro de 2026, a Comissão de Valores Mobiliários dos Estados Unidos (SEC) introduziu sua Isenção Temporária de Inovação, criando um caminho regulatório para que certas plataformas negociem ações tokenizadas dos EUA em ambientes baseados em blockchain. O desenvolvimento pode permitir que plataformas interessadas em ações tokenizadas anunciem planos já no quarto trimestre de 2026.
Mas antes de avaliar o impacto no mercado cripto, é importante entender o que a SEC realmente faz.
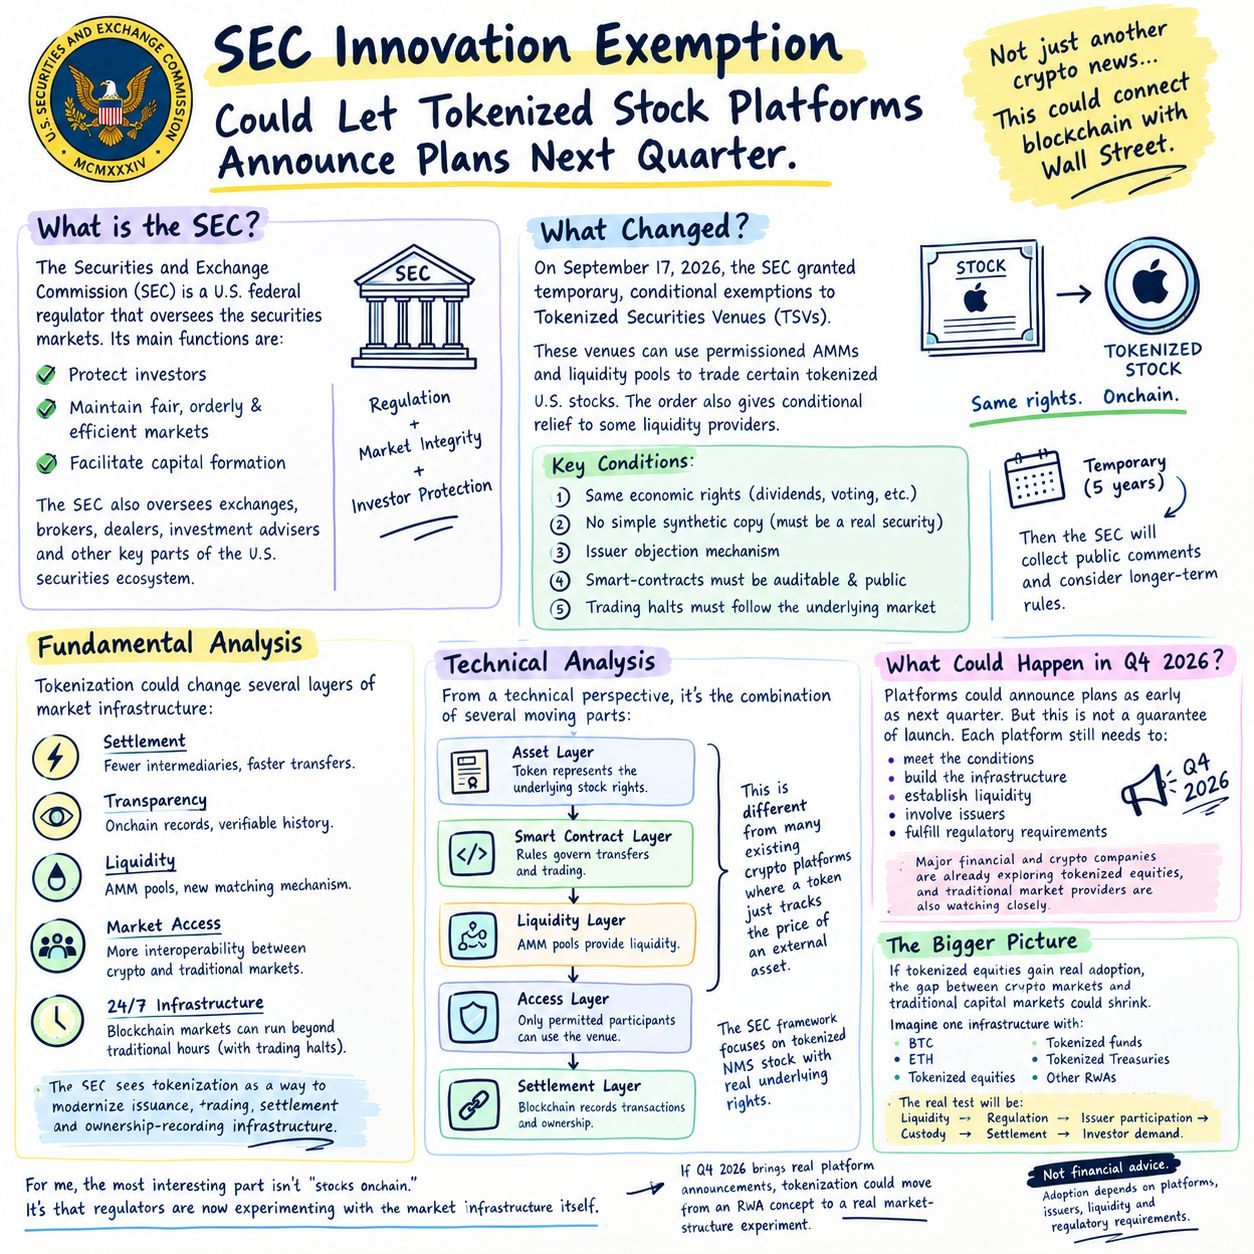
O que é a SEC?
A Comissão de Valores Mobiliários (SEC) é o regulador federal dos EUA responsável por supervisionar os mercados de valores mobiliários.
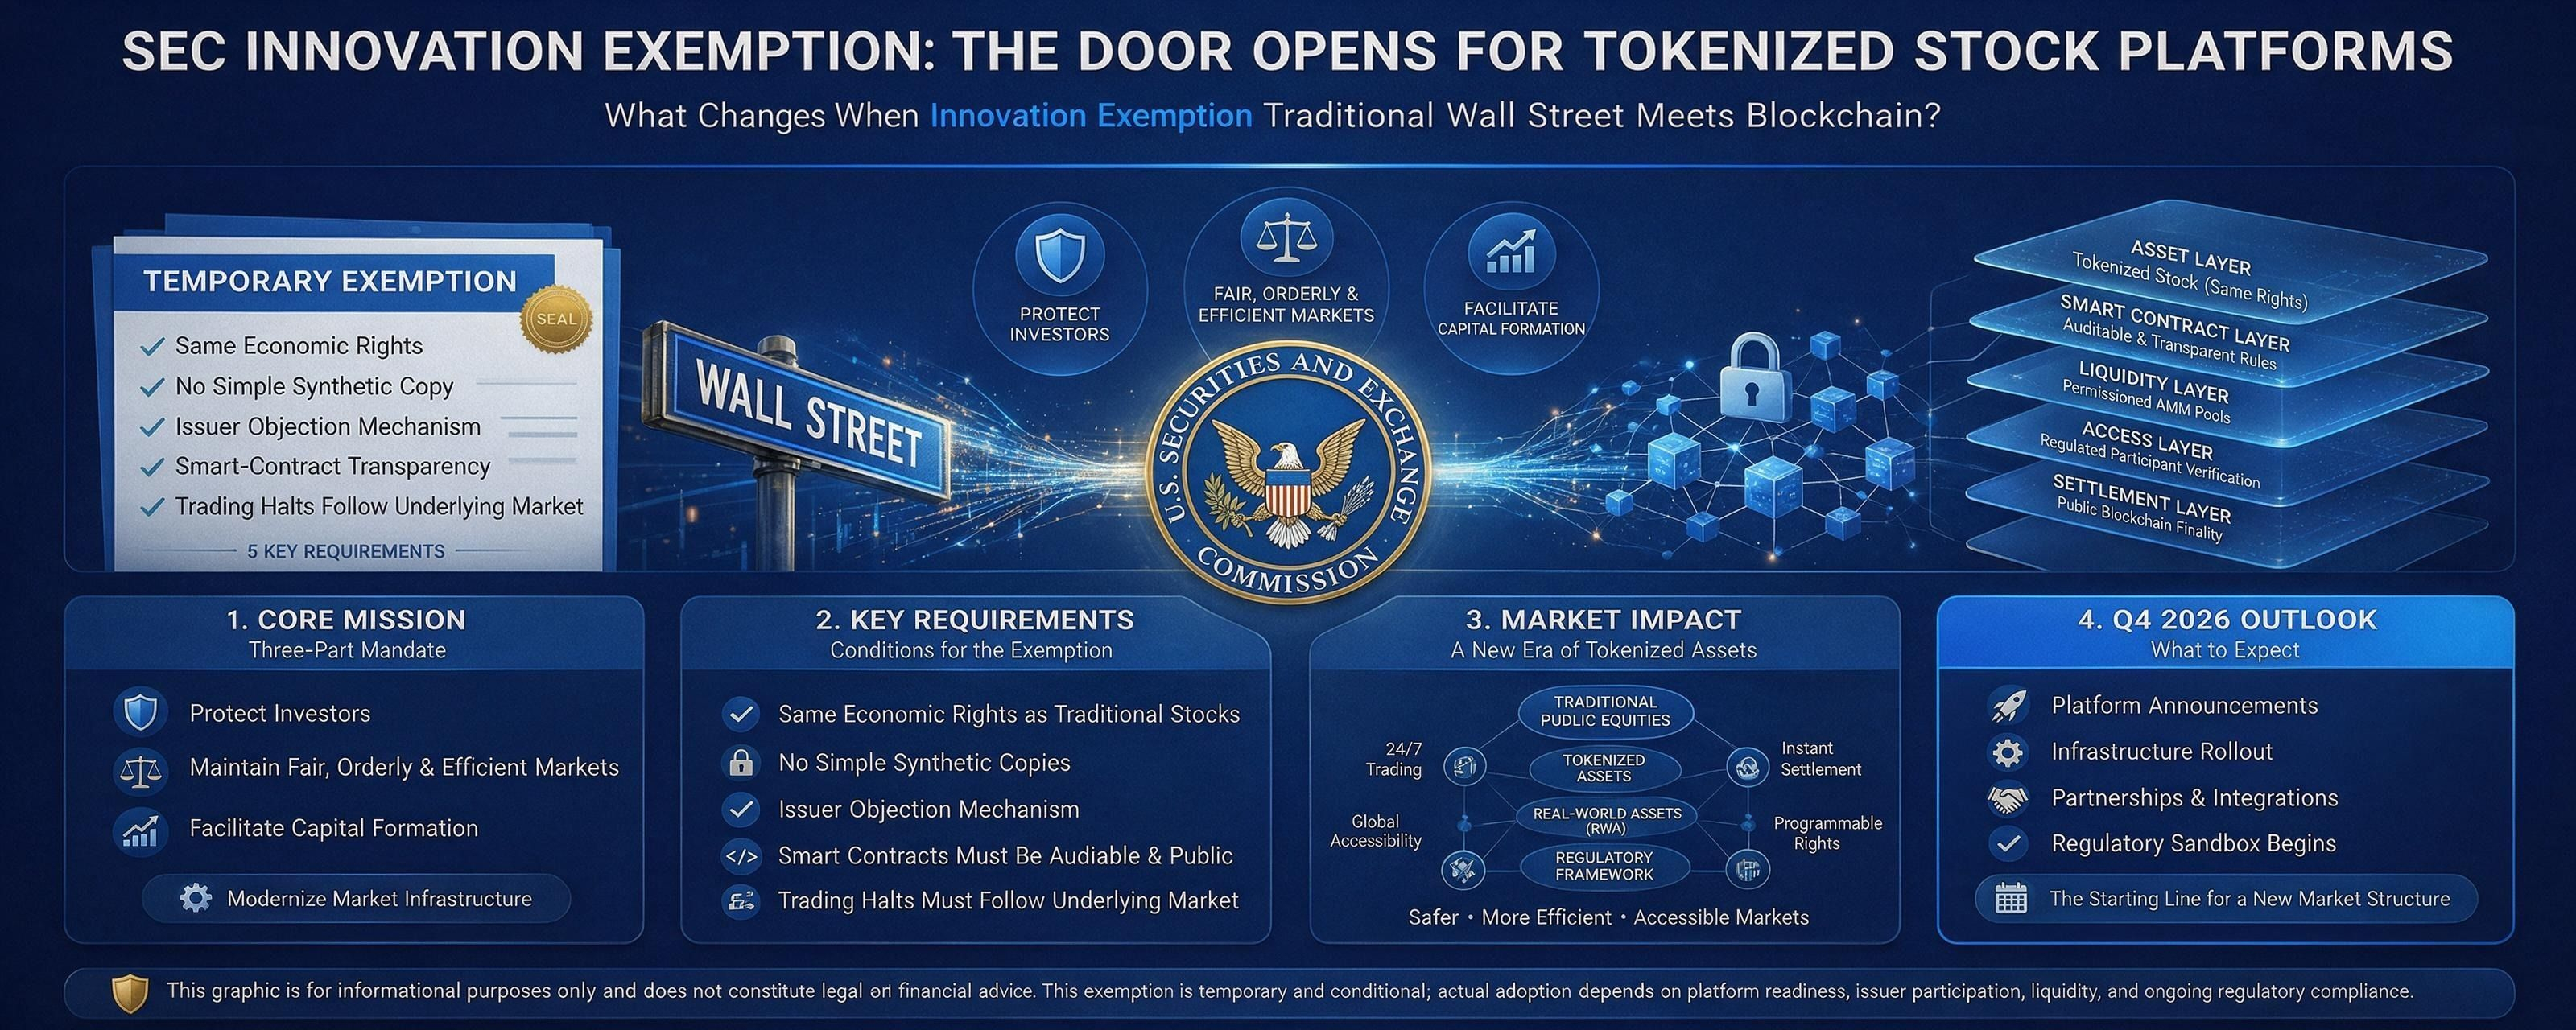
Sua missão central tem três partes:
Proteger investidores
Manter mercados justos, ordenados e eficientes
Facilitar a formação de capital
A SEC também supervisiona bolsas de valores, corretores, dealers, consultores de investimento e outras partes importantes do ecossistema de valores mobiliários dos EUA.
Então, quando a SEC mudar a forma como ações tokenizadas podem ser negociadas, isso não é simplesmente um anúncio de cripto.
Potencialmente, isso muda a infraestrutura que conecta blockchain + ações tradicionais.
O que exatamente mudou?
A SEC concedeu isenções temporárias e condicionais a Tokenized Securities Venues (TSVs).
Esses locais podem usar market makers automatizados de AMM com permissão e pools de liquidez para facilitar a negociação de certas ações tokenizadas do National Market System (NMS). A ordem também fornece alívio condicional para certos provedores de liquidez da definição de dealer.
A palavra importante é condicional.
Isso não é uma aprovação ampla para cada plataforma cripto tokenizar cada ação.
A estrutura inclui vários requisitos.
Por exemplo:
1. Mesmos direitos econômicos
Uma ação tokenizada deve fornecer aos detentores os mesmos direitos e privilégios da ação tradicional equivalente, incluindo os direitos relevantes de dividendos e de voto.
2. Sem cópia sintética simples
A estrutura foi desenhada em torno de valores mobiliários tokenizados, e não de tokens que apenas imitam o preço de uma ação sem representar os direitos de segurança subjacentes.
3. Mecanismo de objeção do emissor
Quando uma terceira parte tokeniza uma ação, o emissor deve receber notificação e uma oportunidade de apresentar objeção.
4. Transparência de contratos inteligentes
Os contratos inteligentes usados por TSVs devem ser auditáveis e públicos, e implantados em um ledger distribuído público e sem permissões.
1. As paralisações de negociação devem seguir o mercado subjacente
Se a negociação da ação subjacente parar na sua bolsa primária, a negociação de sua versão tokenizada também deve parar.
A isenção é temporária e está programada para expirar cinco anos após a publicação, enquanto a SEC coleta comentários públicos e considera regras de longo prazo.
Análise Fundamental
A história fundamental é maior do que simplesmente colocar tickers de ações em uma blockchain.
A tokenização poderia potencialmente alterar várias camadas da infraestrutura do mercado:
Liquidação:
A liquidação baseada em blockchain pode reduzir o número de intermediários envolvidos na transferência de propriedade.
Transparência:
Registros onchain podem fornecer um histórico de transações verificável.
Liquidez:
Pools de liquidez AMM com permissão criam um mecanismo diferente para fazer a correspondência entre compradores e vendedores.
Acesso ao mercado:
Valores mobiliários tokenizados poderiam eventualmente tornar a infraestrutura de ações mais interoperável com mercados de ativos digitais.
Infraestrutura 24/7:
Mercados em blockchain podem tecnicamente operar fora do horário tradicional de negociação de bolsas, embora a estrutura da SEC ainda exija que a negociação tokenizada respeite restrições como paralisações de negociação das ações subjacentes.
A própria SEC descreveu a tokenização como tendo potencial para modernizar a infraestrutura de emissão, negociação, transferência, liquidação e registro de propriedade.
É por isso que este desenvolvimento importa além das criptomoedas.
Potencialmente, é uma atualização de infraestrutura, não apenas outra narrativa de token.
Análise Técnica O que muda do lado da blockchain?
Do ponto de vista técnico, a parte interessante é a combinação de:
Ações tokenizadas + contratos inteligentes + liquidez de AMM + acesso com permissão + liquidação em blockchain pública.
A arquitetura cria vários componentes importantes:
Camada de ativos → o token representa os direitos subjacentes da ação.
Camada de contratos inteligentes → regras governam transferências e negociação.
Camada de liquidez → pools de AMM fornecem liquidez.
Camada de acesso → apenas participantes permitidos podem interagir com o local de negociação relevante.
Camada de liquidação → a blockchain registra transações e propriedade.
Isso é diferente de muitas plataformas cripto existentes, onde um token apenas acompanha o preço de um ativo externo.
A estrutura da SEC se concentra especificamente em ações NMS tokenizadas com direitos de valores mobiliários subjacentes.
Essa distinção pode se tornar extremamente importante para o futuro dos mercados de RWA.
O que poderia acontecer no 4º trimestre de 2026?
O principal título atual diz que as plataformas podem anunciar planos já no próximo trimestre.
Isso não deve ser interpretado como:
A negociação de ações tokenizadas está garantida para ser lançada no próximo trimestre.
A SEC criou um caminho regulatório. As plataformas individuais ainda precisam atender às condições, construir a infraestrutura, estabelecer liquidez, endereçar a participação do emissor e cumprir os requisitos aplicáveis.
Mas o 4º trimestre pode se tornar um período importante para anúncios, parcerias e desenvolvimento de plataforma.
Principais empresas financeiras e de criptomoedas já demonstraram interesse em ações tokenizadas, enquanto provedores tradicionais de infraestrutura de mercado também estão explorando a tokenização.
O Maior Impacto das Criptomoedas
Se ações tokenizadas ganharem adoção significativa, a fronteira entre mercados de cripto e mercados tradicionais de capitais fica muito mais tênue.
Imagine uma única infraestrutura em que investidores possam interagir com:
BTC
ETH
Ações tokenizadas
Fundos tokenizados
Títulos do Tesouro tokenizados
Outras RWA
A tecnologia não garante automaticamente a adoção.
O teste real será:
Liquidez → regulação → participação do emissor → custódia → liquidação → demanda do investidor.
É aí que a próxima fase da tokenização será decidida.
Para mim, a parte mais interessante desta decisão da SEC não é a manchete de que “ações estão chegando onchain”.
É que os reguladores agora estão experimentando a própria infraestrutura do mercado.
E se o 4º trimestre de 2026 trouxer anúncios reais de plataformas, a narrativa da tokenização pode sair de um conceito de RWA e virar um experimento real de estrutura de mercado.
Não é aconselhamento financeiro. A isenção é temporária e condicional, e a adoção real continua dependendo de plataformas, emissores, liquidez e requisitos regulatórios.
#Binance #SEC #TokenizedStockPlatformsCouldLaunchNextQuarter