
Dei uma olhada nos dados das ações de IA deste ano e vou compartilhar minha visão real.
Jensen Huang disse que as vendas de chips em 2027 provavelmente vão dobrar, e Amodei, da Anthropic, disse que a IA precisa desacelerar.
As duas coisas aconteceram ao mesmo tempo e, ainda assim, as ações subiram.
Isso mostra que o mercado agora acredita mais no Jensen do que no Amodei.
Acredito que esse julgamento está certo no curto prazo, mas tenho dúvidas no longo prazo.
O motivo é simples: o relatório do 2º trimestre da Dell mostra que há uma fila de pedidos de servidores de IA no valor de US$ 95 bilhões; a New York Life — um dinheiro antigo que administra US$ 807 bilhões — levou fundos de títulos para a Avalanche; e a Nvidia transformou as GPUs em um ativo financeiro para que Wall Street financie isso — tudo são ações com dinheiro de verdade, não apenas narrativa.
A demanda é real, e ainda não vi evidência de desaceleração.
Mas há uma coisa que me mantém cauteloso:
os investimentos em infraestrutura de IA estão ficando cada vez maiores, porém ainda são poucas as empresas que realmente ganharam dinheiro usando IA. O poder de computação está queimando; onde está a monetização — isso é a pergunta mais importante até o fim deste ano.
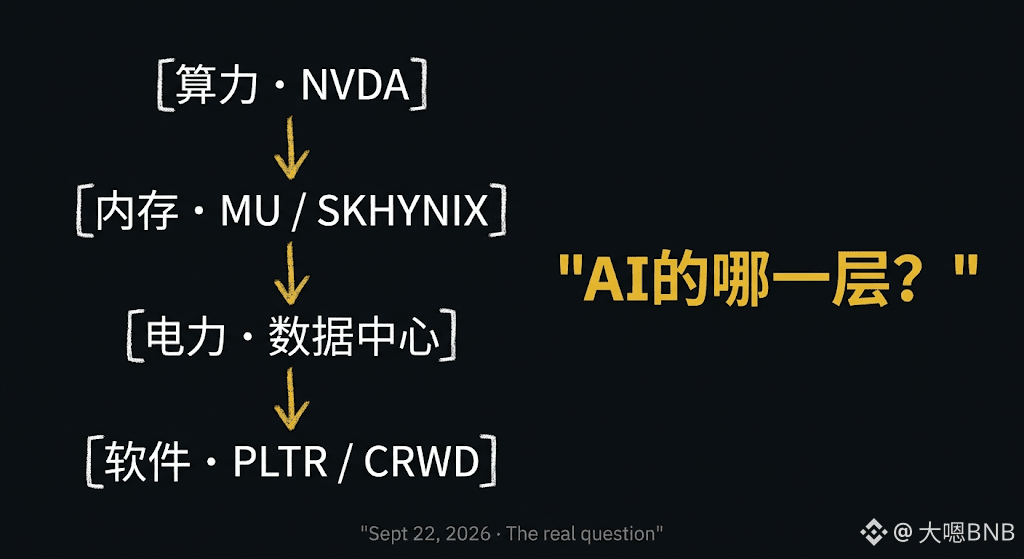
Por isso, minha posição está dividida assim — não é só apostar na Nvidia, e sim seguir a cadeia de "quem está pagando pela infraestrutura de IA" para baixo: memória (SK Hynix, Micron, SanDisk), energia e resfriamento (quem fornece energia aos data centers) e empresas de software que realmente usam IA para criar receita (Palantir, CrowdStrike).
A história de hardware puro já está muito cara; a precificação do software e da camada de aplicações ainda não reflete totalmente a penetração da IA.
Esta alta do mercado de ações de IA é um contra-ataque forte ou só uma recuperação de curto prazo? Eu acho que a pergunta está equivocada.
O verdadeiro problema é: em qual camada de IA você está fazendo seu posicionamento?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
Jensen Huang disse que as vendas de chips em 2027 provavelmente vão dobrar, e Amodei, da Anthropic, disse que a IA precisa desacelerar.
As duas coisas aconteceram ao mesmo tempo e, ainda assim, as ações subiram.
Isso mostra que o mercado agora acredita mais no Jensen do que no Amodei.
Acredito que esse julgamento está certo no curto prazo, mas tenho dúvidas no longo prazo.
O motivo é simples: o relatório do 2º trimestre da Dell mostra que há uma fila de pedidos de servidores de IA no valor de US$ 95 bilhões; a New York Life — um dinheiro antigo que administra US$ 807 bilhões — levou fundos de títulos para a Avalanche; e a Nvidia transformou as GPUs em um ativo financeiro para que Wall Street financie isso — tudo são ações com dinheiro de verdade, não apenas narrativa.
A demanda é real, e ainda não vi evidência de desaceleração.
Mas há uma coisa que me mantém cauteloso:
os investimentos em infraestrutura de IA estão ficando cada vez maiores, porém ainda são poucas as empresas que realmente ganharam dinheiro usando IA. O poder de computação está queimando; onde está a monetização — isso é a pergunta mais importante até o fim deste ano.
Por isso, minha posição está dividida assim — não é só apostar na Nvidia, e sim seguir a cadeia de "quem está pagando pela infraestrutura de IA" para baixo: memória (SK Hynix, Micron, SanDisk), energia e resfriamento (quem fornece energia aos data centers) e empresas de software que realmente usam IA para criar receita (Palantir, CrowdStrike).
A história de hardware puro já está muito cara; a precificação do software e da camada de aplicações ainda não reflete totalmente a penetração da IA.
Esta alta do mercado de ações de IA é um contra-ataque forte ou só uma recuperação de curto prazo? Eu acho que a pergunta está equivocada.
O verdadeiro problema é: em qual camada de IA você está fazendo seu posicionamento?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会