


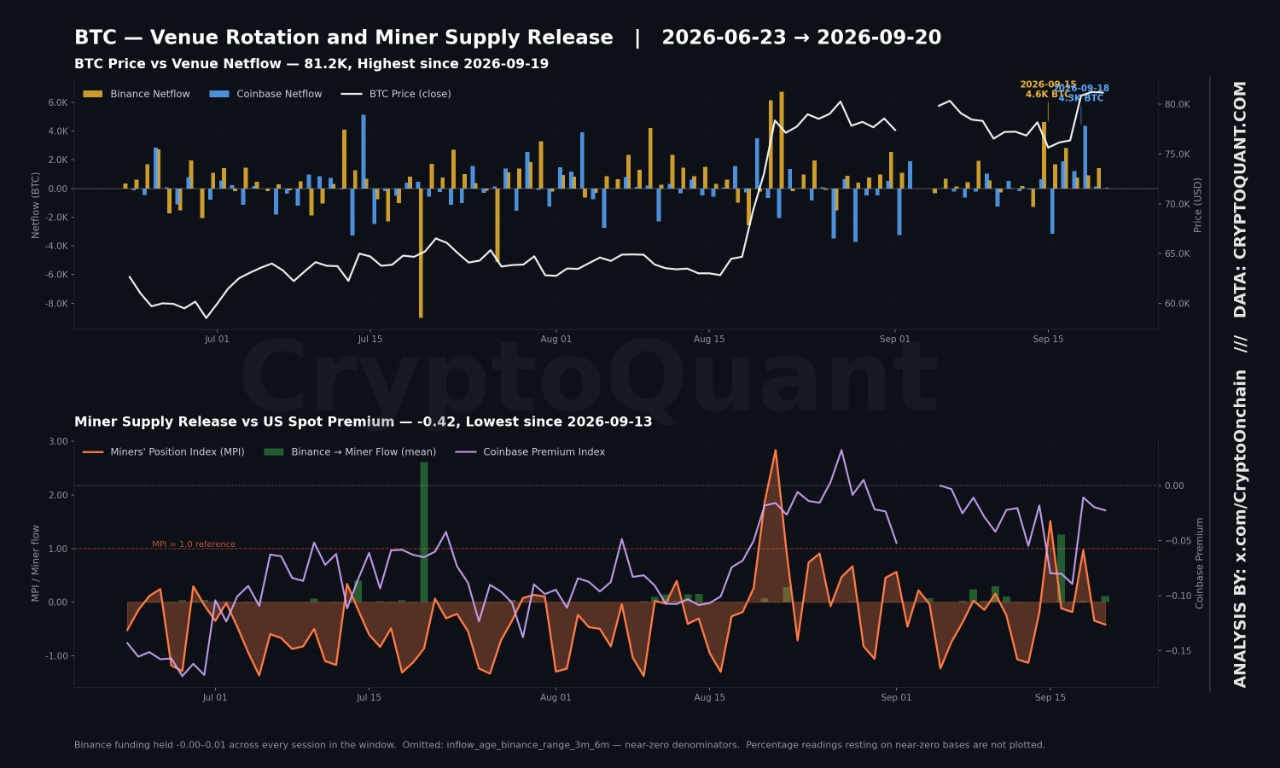
O Bitcoin fechou em 81.224,60 em 19 de setembro, o maior registro da janela reportada. O netflow da Coinbase atingiu +4.347,08 BTC em 18 de setembro. O Miners’ Position Index ficou em média em 0,17 na semana encerrada em 20 de setembro, 814% acima do patamar mensal de referência.
Dois conjuntos de dados são excluídos: o NVT Golden Cross mostra +37.431% trimestral em uma base quase zero — apenas o seu nível 0,47 e o movimento semanal de −47% são utilizáveis. As entradas por faixa etária (binance_3m_6m em 0,23 BTC, all_10y_inf em 3,59 BTC) ficam em denominadores baixos demais para publicação, e o primeiro não retorna nenhum valor semana a semana.
A decisão do FOMC e as Vendas no Varejo caíram em 16 de setembro, duas sessões antes do movimento. O título de 10 anos fechou em 4,94% com +27bp sobre o de 2 anos, e o índice amplo do dólar enfraqueceu 1,7% ao longo de 60 dias. Uma possível explicação, não verificada: o avanço pode refletir um reposicionamento pós-decisão, em vez de uma demanda spot nova. Observe que o valor em dólares é o índice amplo da Fed, não o ICE DXY.
A liderança dos venues foi rotacionada, e essa é uma leitura mais útil. Em 15 de setembro, a Binance absorveu +4.617,90 BTC enquanto a Coinbase drenou −3.170,75 no fundo de 75.639,55; até 18 de setembro, a Coinbase tomou +4.347,08 contra +769,64 da Binance, enquanto o preço ganhava 5,9% em uma única sessão. O Prêmio da Coinbase se recuperou de −0,09 para −0,01 nessas duas sessões, sem cruzar zero. Os agregados semanais confirmam a mudança — o netflow líquido da Coinbase teve média de +731,96 por dia (+731% WoW), contra +1.559,23 da Binance (+268%). Enquanto isso, as métricas de saída de mineradores se ampliaram: o MPI subiu 144% na semana e o fluxo Binance→minerador chegou a 0,20 (+396% no mês), embora o MPI em 0,17 ainda permaneça muito abaixo do limite de 1,0. O funding ficou entre 0,00–0,01 em todas as sessões, e o P/L realizado líquido em US$ 153,4M está 55% abaixo da média mensal.
Um avanço de preço impulsionado por entradas de liquidez em venues dos EUA, por financiamento estável e por mineradores começando a mover moedas sem perceber que isso não gera um lucro proporcional cria condições que historicamente antecederam a continuidade de tendência, mais frequentemente do que uma extensão direcional limpa, testada por uma liberação de oferta.
Escrito por CryptoOnchain