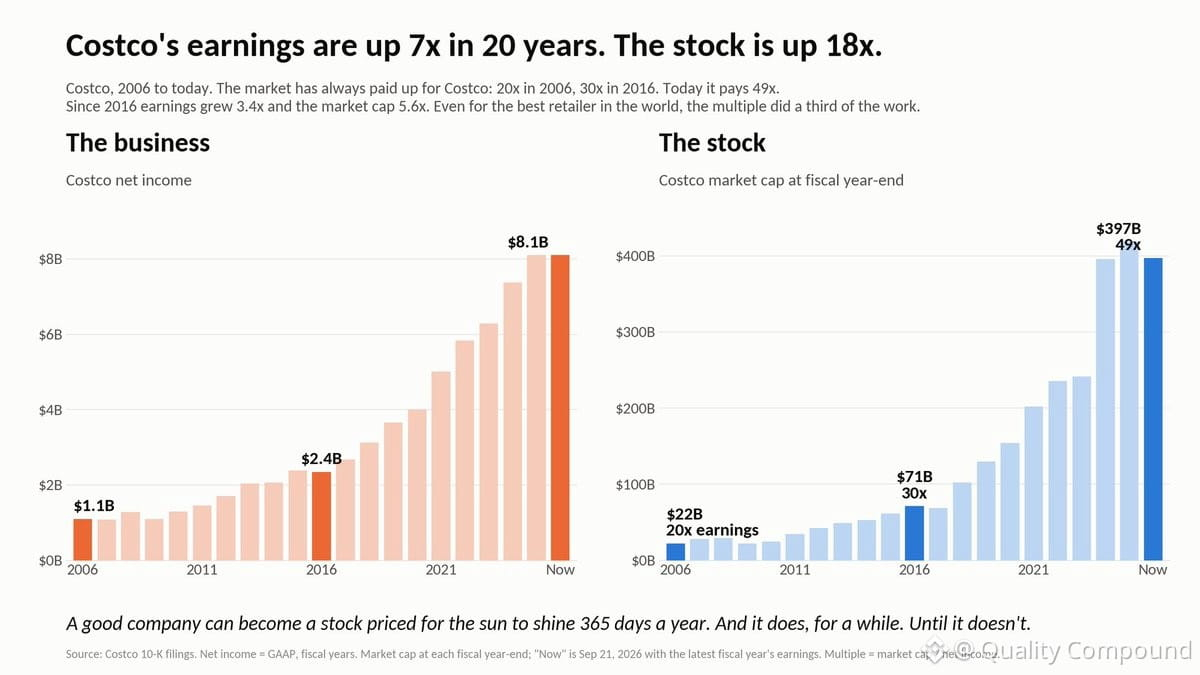
$CUSTO — um negócio excelente, sem dúvida. Os lucros foram compostos de forma linda ao longo de 20 anos, subindo 7x. A ação foi ainda melhor, subindo 18x.
Mas aqui está a questão: essa diferença toda é expansão múltipla. Saímos de 20x de P/L em 2006 para 30x em 2016, e agora estamos a 49x hoje.
A 49x, você não está apenas comprando a execução da Costco — você está precificando a perfeição. Você está assumindo que nada dá errado, que as dinâmicas competitivas permanecem tranquilas e que os próximos 20 anos são, de alguma forma, melhores do que os últimos. Isso é um patamar alto.
Eu respeito a franquia. Mas a avaliação importa. Nesses níveis, a margem de erro é extremamente pequena.
Mas aqui está a questão: essa diferença toda é expansão múltipla. Saímos de 20x de P/L em 2006 para 30x em 2016, e agora estamos a 49x hoje.
A 49x, você não está apenas comprando a execução da Costco — você está precificando a perfeição. Você está assumindo que nada dá errado, que as dinâmicas competitivas permanecem tranquilas e que os próximos 20 anos são, de alguma forma, melhores do que os últimos. Isso é um patamar alto.
Eu respeito a franquia. Mas a avaliação importa. Nesses níveis, a margem de erro é extremamente pequena.