
Por que, mesmo com a alta de juros de $BTC , o preço ainda subiu?
O Federal Reserve (Fed) aumentou 25 pontos-base em 16 de setembro, levando a taxa para 3,75%–4,00%, o primeiro aumento desde 2023. O diagrama de pontos também sugere que pode haver mais uma alta ainda este ano.
Desta vez, o motivo de não ter havido uma queda imediata é que vários fatores se somaram:
Aumentou a expectativa de alta de juros; o “Clear Act” (Projeto de Lei de Clareza) não foi aprovado no Senado; e o preço já tinha caído de mais de 80 mil para 75 mil. Quando a “bota” caiu, ou seja, quando o evento ocorreu, as pessoas que precisavam vender já tinham vendido.
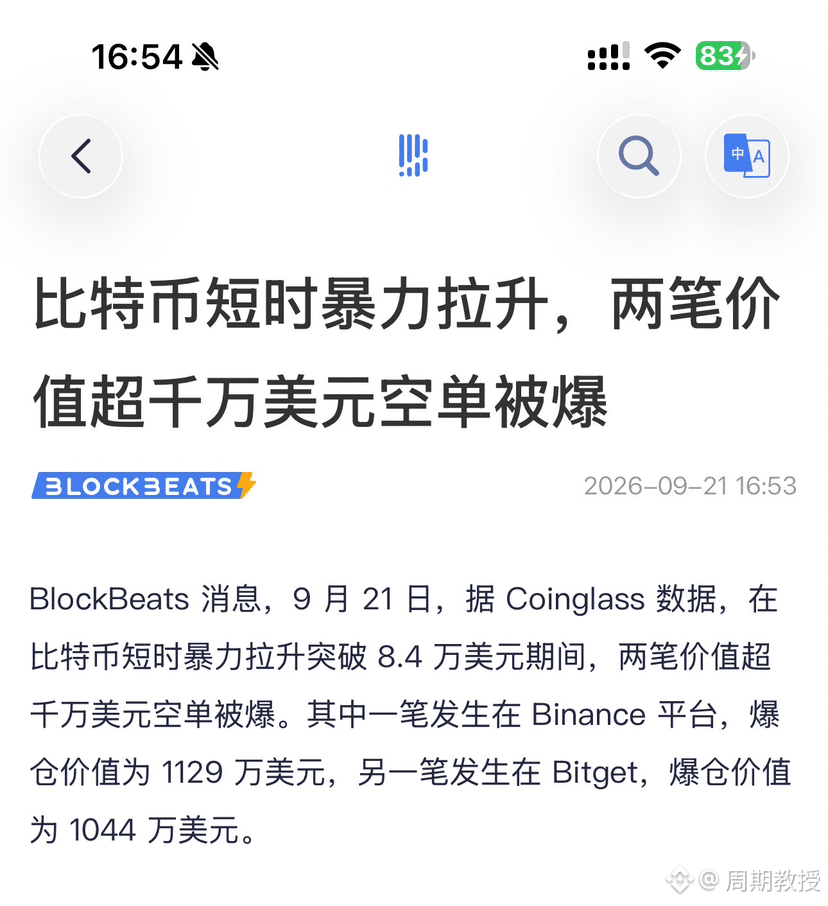
Perto de 75 mil, havia muitos contratos vendidos (shorts) acumulados. Depois que o cenário negativo se concretizou, esses shorts foram encerrados, e a demanda passiva acabou empurrando o preço para cima.
Na sexta-feira, os ETFs voltaram a ter um fluxo repentino de retorno. Em 18 de setembro, os ETFs de bitcoin à vista nos EUA tiveram entrada líquida de cerca de US$ 433 milhões, recuperando o saldo daquela semana que vinha de grande saída, para ficar praticamente empatado. 
Uma parte do capital interpretou “juros altos + títulos públicos altos” como uma pressão sobre a credibilidade do dólar; por isso, o bitcoin passou a ser visto como uma espécie de hedge semelhante ao ouro, e não apenas como uma ação de crescimento puramente tecnológica.
Então não é “alta de juros = bom para o bitcoin”, mas sim: a notícia já havia sido precificada, e além disso houve encerramento de posições vendidas e o retorno de instituições em um único dia.
Essa alta foi chamada de “o rally dos que ficaram de fora” (踏空牛)!
O Federal Reserve (Fed) aumentou 25 pontos-base em 16 de setembro, levando a taxa para 3,75%–4,00%, o primeiro aumento desde 2023. O diagrama de pontos também sugere que pode haver mais uma alta ainda este ano.
Desta vez, o motivo de não ter havido uma queda imediata é que vários fatores se somaram:
Aumentou a expectativa de alta de juros; o “Clear Act” (Projeto de Lei de Clareza) não foi aprovado no Senado; e o preço já tinha caído de mais de 80 mil para 75 mil. Quando a “bota” caiu, ou seja, quando o evento ocorreu, as pessoas que precisavam vender já tinham vendido.
Perto de 75 mil, havia muitos contratos vendidos (shorts) acumulados. Depois que o cenário negativo se concretizou, esses shorts foram encerrados, e a demanda passiva acabou empurrando o preço para cima.
Na sexta-feira, os ETFs voltaram a ter um fluxo repentino de retorno. Em 18 de setembro, os ETFs de bitcoin à vista nos EUA tiveram entrada líquida de cerca de US$ 433 milhões, recuperando o saldo daquela semana que vinha de grande saída, para ficar praticamente empatado. 
Uma parte do capital interpretou “juros altos + títulos públicos altos” como uma pressão sobre a credibilidade do dólar; por isso, o bitcoin passou a ser visto como uma espécie de hedge semelhante ao ouro, e não apenas como uma ação de crescimento puramente tecnológica.
Então não é “alta de juros = bom para o bitcoin”, mas sim: a notícia já havia sido precificada, e além disso houve encerramento de posições vendidas e o retorno de instituições em um único dia.
Essa alta foi chamada de “o rally dos que ficaram de fora” (踏空牛)!