BlackRock dit: os grandes trocam para ETFs visando garantia, não “comprar e morrer segurando”
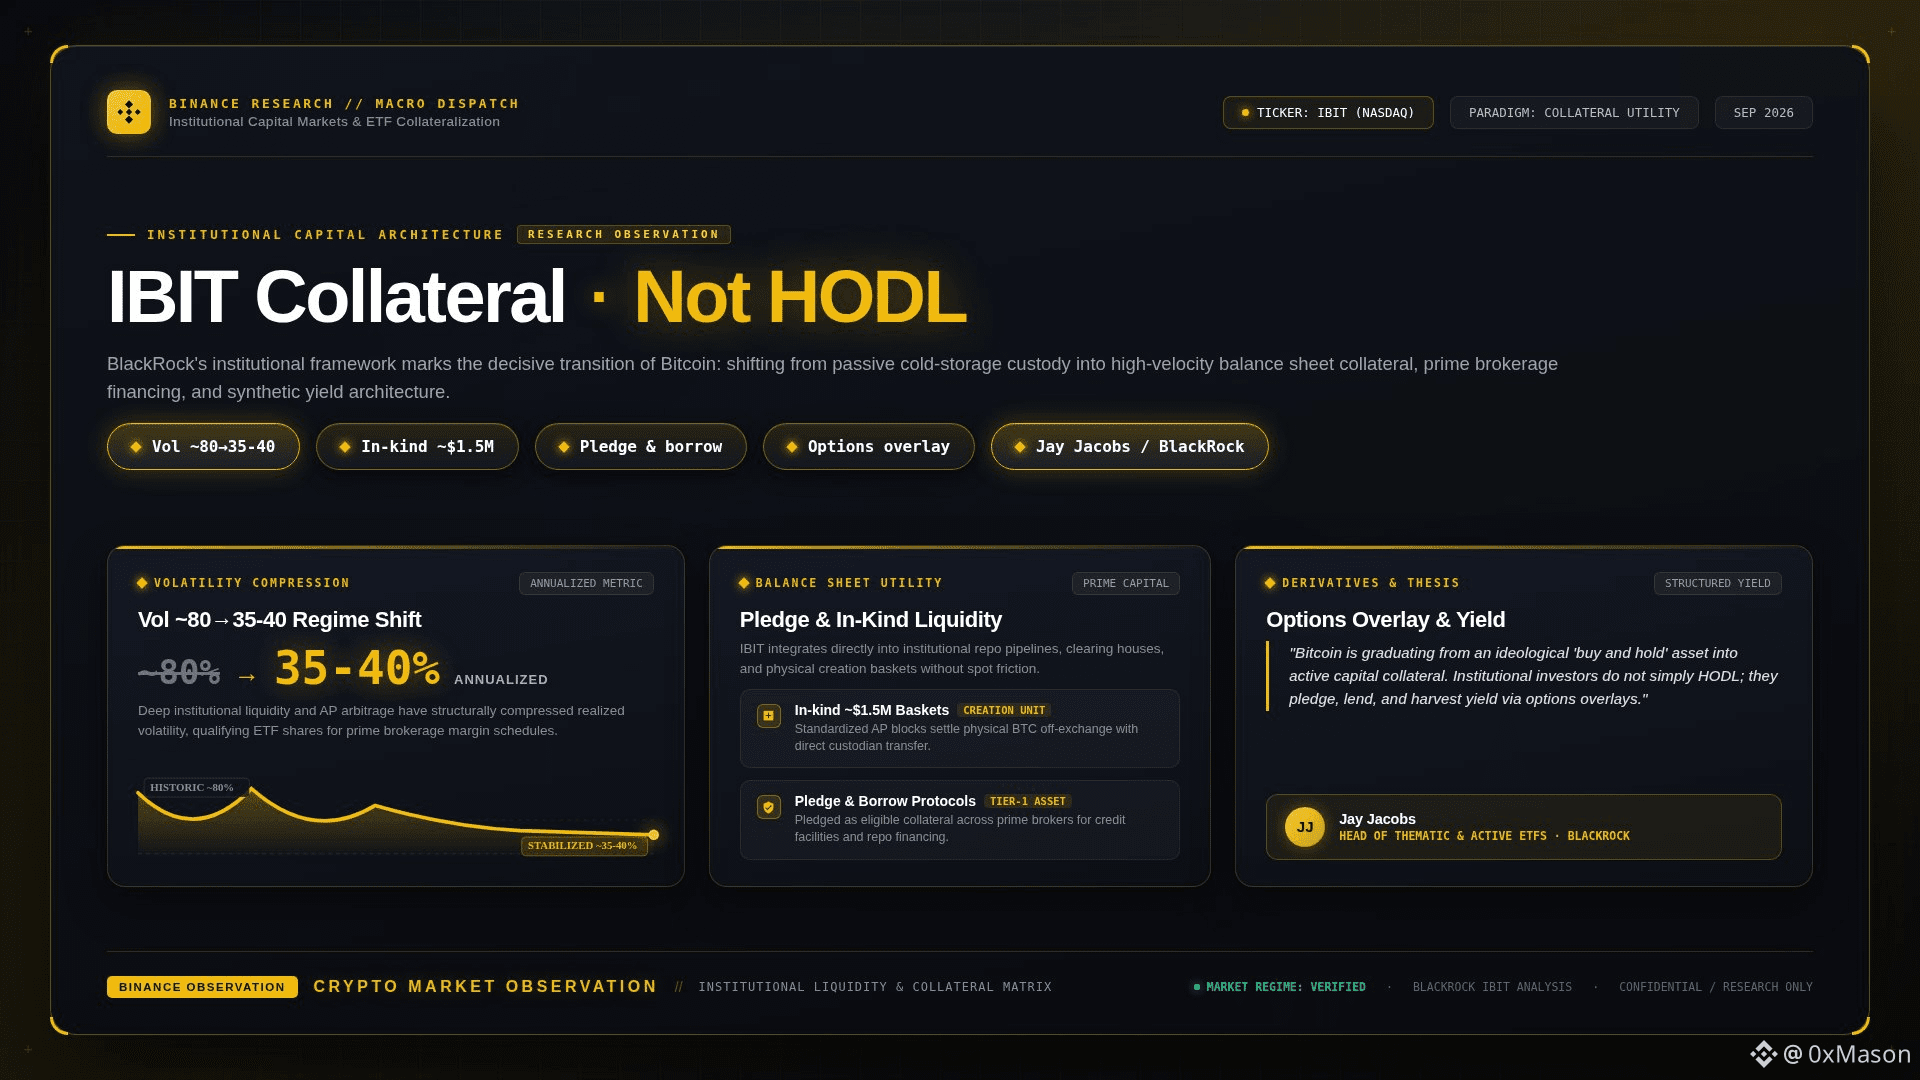
Volatilidade caiu de cerca de 80 para 35–40 — o diretor de ETFs de ações dos EUA da BlackRock, Jay Jacobs, disse isso no podcast do Pomp; parece “a moeda ficou comportada”. Não trate isso como se, daqui pra frente, fosse sempre assim.
Ele soltou também uma frase ainda mais firme: para os grandes, trocar a moeda por IBIT não é tanto por segurança de custódia, e sim por financeirização — as cotas podem ser dadas em garantia para pegar dinheiro emprestado para comprar casa e carro, e ainda permitem empilhar opções. O patamar de resgate/entrega em espécie fica mais ou menos na faixa de 1,5 milhão de dólares. A própria BlackRock aprofunda apenas em BTC/ETH: o ETHB gera renda via staking; a BIDA usa covered call (opção de compra coberta) para transformar em fluxo de caixa.
Ouvir como “instituições vão ficar mortas segurando” pode ser um viés. Se a posição dada em garantia enfrentar aproximação do LTV, também pode ser alvo de chamada de margem; isso é o posicionamento do responsável pelo produto, não um relatório de testes de estresse de queda. E contas na China Continental também não devem usar a página da própria corretora para comparar o caminho de garantia, como é feito nos EUA.
$IBIT.ETF
Volatilidade caiu de cerca de 80 para 35–40 — o diretor de ETFs de ações dos EUA da BlackRock, Jay Jacobs, disse isso no podcast do Pomp; parece “a moeda ficou comportada”. Não trate isso como se, daqui pra frente, fosse sempre assim.
Ele soltou também uma frase ainda mais firme: para os grandes, trocar a moeda por IBIT não é tanto por segurança de custódia, e sim por financeirização — as cotas podem ser dadas em garantia para pegar dinheiro emprestado para comprar casa e carro, e ainda permitem empilhar opções. O patamar de resgate/entrega em espécie fica mais ou menos na faixa de 1,5 milhão de dólares. A própria BlackRock aprofunda apenas em BTC/ETH: o ETHB gera renda via staking; a BIDA usa covered call (opção de compra coberta) para transformar em fluxo de caixa.
Ouvir como “instituições vão ficar mortas segurando” pode ser um viés. Se a posição dada em garantia enfrentar aproximação do LTV, também pode ser alvo de chamada de margem; isso é o posicionamento do responsável pelo produto, não um relatório de testes de estresse de queda. E contas na China Continental também não devem usar a página da própria corretora para comparar o caminho de garantia, como é feito nos EUA.
$IBIT.ETF