
O exploit da Fetch.ai parece um hack de US$ 2M à primeira vista, mas o dano real fica mais claro quando você separa FET de NTX.
O atacante drenou cerca de 8,72M de FET no valor aproximado de US$ 1,54M após explorar uma verificação fraca de aprovação no conversor de tokens.
O detalhe importante é que o atacante não criou novos FET.
Eles moveram tokens existentes.
Essa diferença provavelmente explica por que a FET sofreu um impacto relativamente limitado. A FET já tinha subido de cerca de US$ 0.149 para US$ 0.1889 antes do exploit e então caiu para perto de US$ 0.1711.
Ainda é doloroso, mas muito longe de uma colapso de oferta.
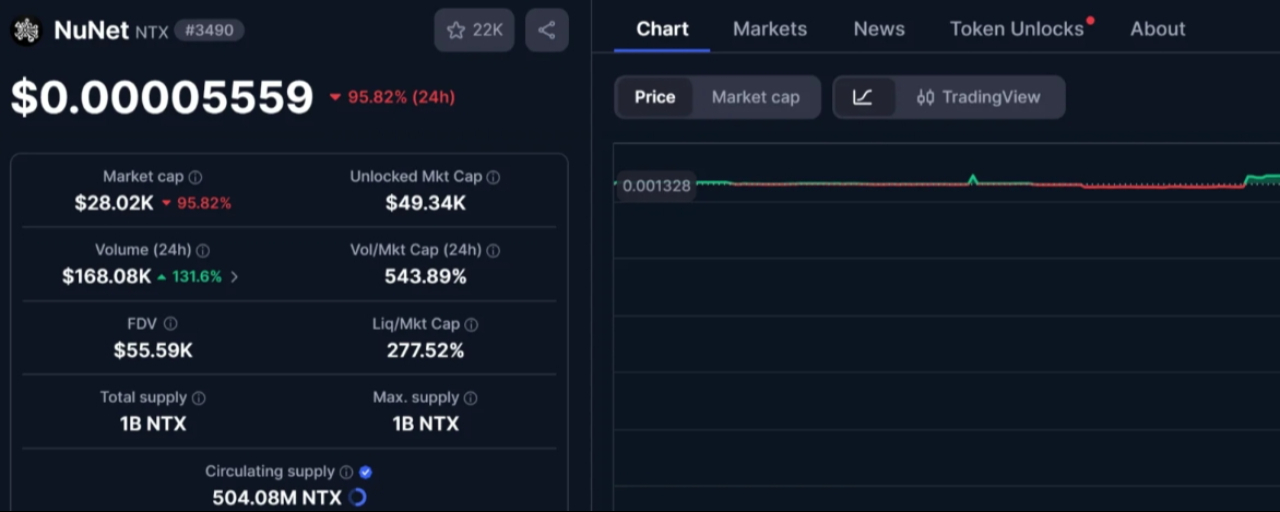
NTX foi completamente diferente.
O mesmo cluster de carteiras depois recebeu cerca de 408,5M de NTX recém-emitidos, no valor aproximado de US$ 463K.
Isso causou um choque imediato de oferta.
A NTX caiu de cerca de US$ 0,00130 para US$ 0,00005559. Isso é uma queda de 95,7%.
Esta é a parte à qual eu daria mais atenção.
Um hack nem sempre prejudica um token apenas porque o dinheiro foi roubado. Às vezes, o problema maior é o que acontece com a oferta do token depois do exploit.
No caso da NTX, a cunhagem não autorizada criou centenas de milhões de tokens que não deveriam existir.
O volume aumentou mais de 130%, mas o preço ainda caiu.
Isso me diz que o mercado não estava simplesmente reagindo ao medo. Havia um enorme desequilíbrio de oferta encontrando uma demanda limitada.
A FET agora tem um problema diferente.
Os 8,72M de FET roubados representam apenas cerca de 0,038% da oferta em circulação. Então, a diluição é relativamente pequena.
Mas esses tokens ainda podem se tornar uma pressão vendedora futura se o atacante conseguir mover ou vender as participações restantes.
Isso cria um peso (overhang) mesmo depois que a reação imediata do preço desaparece.
Para mim, a maior lição é simples.
Ao analisar um exploit em criptomoedas, eu não perguntaria apenas quanto dinheiro foi roubado.
Eu perguntaria se novos tokens foram criados.
A oferta existente sendo roubada é um problema.
Uma oferta não autorizada entrando em circulação pode ser muito mais difícil para um mercado absorver.
É exatamente por essa diferença que FET e NTX tiveram resultados tão diferentes com incidentes ligados ao mesmo atacante.