#日本央行加息至31年高位
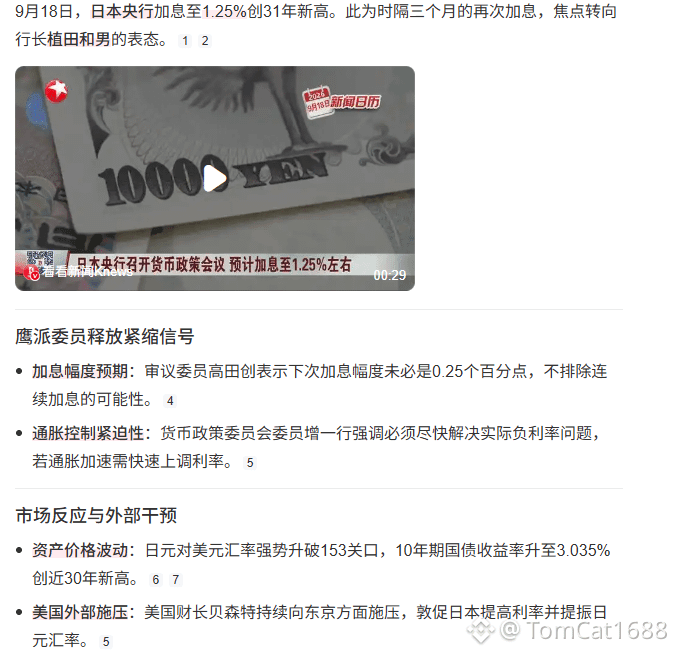
O Banco do Japão aprovou a decisão por 7 a 2, elevando brutalmente a taxa de política de 1,00% para 1,25% — este é o maior patamar de juros em 31 anos desde 1995! A última alta de juros tinha ocorrido há apenas 3 meses, estabelecendo o menor intervalo entre aumentos desde 1990!
Mas o mais explosivo é que — depois que o aumento entrou em vigor, o iene caiu. O dólar/iene disparou mais de 70 pontos em curto prazo e chegou a romper, em certa altura, a barreira de 157. Por quê? Porque dois integrantes votaram contra: Ueda e Ohtake foram ainda mais diretos ao dizerem “sem um ritmo predefinido para futuras altas e sem um limite de taxa de juros”. O mercado entendeu instantaneamente: isso é apenas uma “alta de juros com postura mais dovish”!
Agora, observe a dura realidade dos fundamentos: o CPI central do Japão vem subindo ano contra ano há 60 meses consecutivos. Em agosto, o CPI central ficou em 1,7%, mas assim que os subsídios para energia forem encerrados, em outubro ele pode ultrapassar 2% diretamente, e antes de março de 2027 pode até atingir 3%!
E o conflito mais letal é: a razão da dívida do governo japonês já passou de 230% do PIB. O gabinete do Primeiro-Ministro Takichi (Takaichi) segue impulsionando um orçamento de expansão fiscal recorde de 122 trilhões de ienes, ao mesmo tempo em que o banco central é forçado a apertar a política monetária — ou seja, as direções da política fiscal e monetária estão gravemente em rota de colisão!
Aumentar juros não traz prosperidade; apertar não reduz a dívida. A aposta mais ousada do Banco do Japão em 31 anos não aposta na inflação, mas sim na possibilidade de um país sendo engolido por problemas estruturais — por quanto tempo ainda conseguirá se sustentar?
O Banco do Japão aprovou a decisão por 7 a 2, elevando brutalmente a taxa de política de 1,00% para 1,25% — este é o maior patamar de juros em 31 anos desde 1995! A última alta de juros tinha ocorrido há apenas 3 meses, estabelecendo o menor intervalo entre aumentos desde 1990!
Mas o mais explosivo é que — depois que o aumento entrou em vigor, o iene caiu. O dólar/iene disparou mais de 70 pontos em curto prazo e chegou a romper, em certa altura, a barreira de 157. Por quê? Porque dois integrantes votaram contra: Ueda e Ohtake foram ainda mais diretos ao dizerem “sem um ritmo predefinido para futuras altas e sem um limite de taxa de juros”. O mercado entendeu instantaneamente: isso é apenas uma “alta de juros com postura mais dovish”!
Agora, observe a dura realidade dos fundamentos: o CPI central do Japão vem subindo ano contra ano há 60 meses consecutivos. Em agosto, o CPI central ficou em 1,7%, mas assim que os subsídios para energia forem encerrados, em outubro ele pode ultrapassar 2% diretamente, e antes de março de 2027 pode até atingir 3%!
E o conflito mais letal é: a razão da dívida do governo japonês já passou de 230% do PIB. O gabinete do Primeiro-Ministro Takichi (Takaichi) segue impulsionando um orçamento de expansão fiscal recorde de 122 trilhões de ienes, ao mesmo tempo em que o banco central é forçado a apertar a política monetária — ou seja, as direções da política fiscal e monetária estão gravemente em rota de colisão!
Aumentar juros não traz prosperidade; apertar não reduz a dívida. A aposta mais ousada do Banco do Japão em 31 anos não aposta na inflação, mas sim na possibilidade de um país sendo engolido por problemas estruturais — por quanto tempo ainda conseguirá se sustentar?