【CJ 做市笔记 01/14】
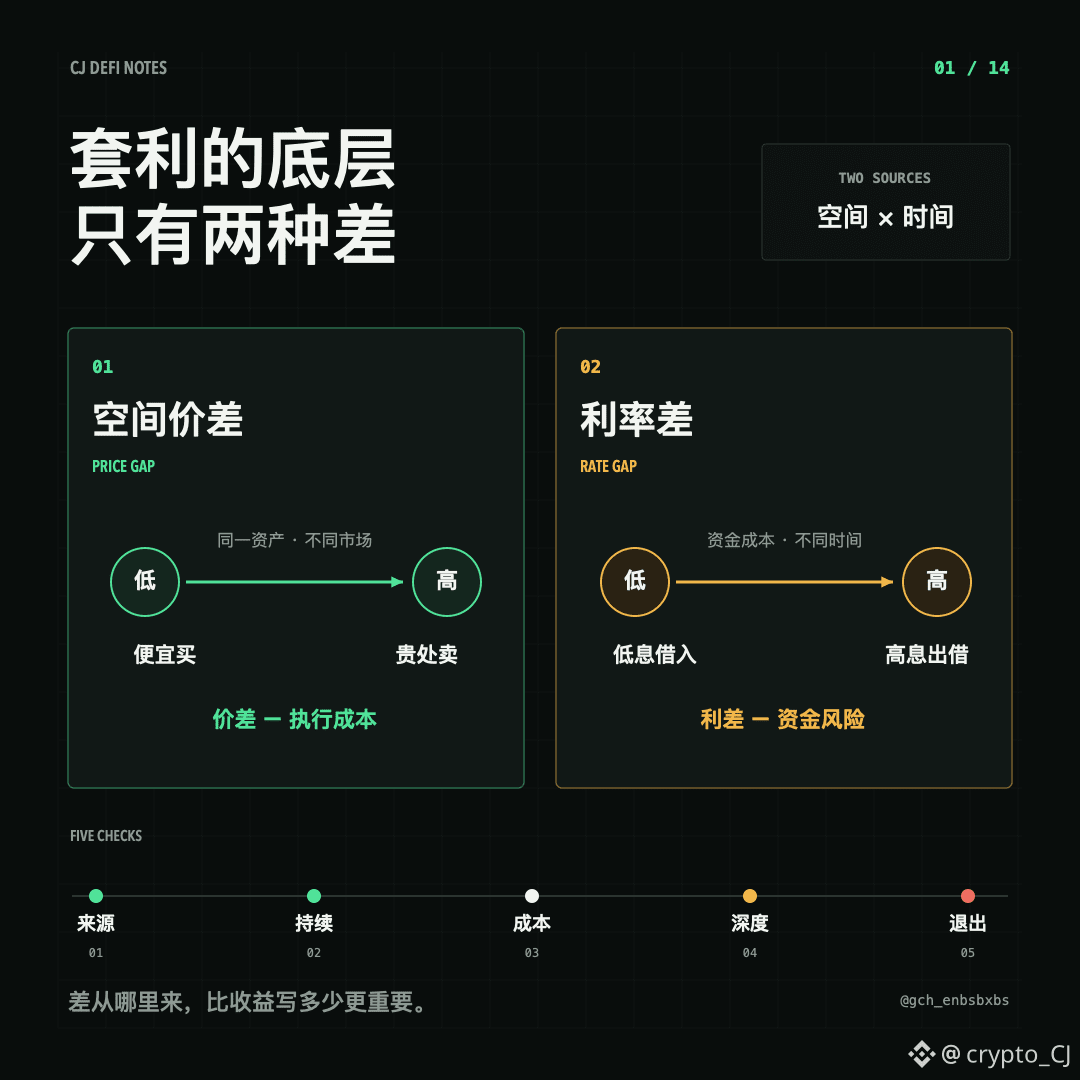
As estratégias de arbitragem parecem ter muitas peças, mas na base existem apenas duas coisas: a diferença de preço e a diferença de taxas de juros.
A diferença de preço é uma inconsistência espacial. Para o mesmo tipo de ativo, se surgirem preços diferentes em dois mercados, comprar do lado mais barato e vender do lado mais caro gera lucro na diferença entre eles. Mas a diferença de preços que aparece na tela não é igual ao lucro. O tempo de transferência, as taxas, o slippage, a profundidade do book e a liquidez para encerrar posições vão consumindo esse lucro aos poucos. Se você consegue ver a diferença de preço, mas não consegue negociar de forma fluida dos dois lados, essa oportunidade não existe.
Vamos a um exemplo hipotético: em ambos os lados aparece uma diferença de preço de 3%. O preço de entrada no on-chain causa impacto e “come” 1%, a transferência e o encerramento da posição custam mais 1%. Então o espaço real que sobra é apenas 1%. Se, durante o tempo até a liquidação, o preço continuar variando, esses 1% talvez nem sejam obtidos.
A diferença de taxas de juros é o fato de que o “preço” do capital em lugares diferentes não é o mesmo. Um lugar empresta mais barato; outro lugar está disposto a pagar juros mais altos. Em teoria, dá para pegar emprestado barato e emprestar caro. Aqui também há custos: a taxa de colateral pode mudar, o limite de empréstimo pode ser apertado, as taxas podem variar e os ativos podem não ser transferidos a tempo.
Por isso, quando encontro uma nova chain, um novo protocolo ou um novo derivativo, eu primeiro divido em cinco contas: de onde vem a diferença, por que ainda não foi corrigida, por quanto tempo pode se manter, quanto custa executar e, no pior cenário, como sair. O nome dos caminhos pode mudar o quanto quiser, mas essas cinco perguntas não mudam.
Próximo post: as taxas do LP — afinal, quem paga?
#DeFi #套利
As estratégias de arbitragem parecem ter muitas peças, mas na base existem apenas duas coisas: a diferença de preço e a diferença de taxas de juros.
A diferença de preço é uma inconsistência espacial. Para o mesmo tipo de ativo, se surgirem preços diferentes em dois mercados, comprar do lado mais barato e vender do lado mais caro gera lucro na diferença entre eles. Mas a diferença de preços que aparece na tela não é igual ao lucro. O tempo de transferência, as taxas, o slippage, a profundidade do book e a liquidez para encerrar posições vão consumindo esse lucro aos poucos. Se você consegue ver a diferença de preço, mas não consegue negociar de forma fluida dos dois lados, essa oportunidade não existe.
Vamos a um exemplo hipotético: em ambos os lados aparece uma diferença de preço de 3%. O preço de entrada no on-chain causa impacto e “come” 1%, a transferência e o encerramento da posição custam mais 1%. Então o espaço real que sobra é apenas 1%. Se, durante o tempo até a liquidação, o preço continuar variando, esses 1% talvez nem sejam obtidos.
A diferença de taxas de juros é o fato de que o “preço” do capital em lugares diferentes não é o mesmo. Um lugar empresta mais barato; outro lugar está disposto a pagar juros mais altos. Em teoria, dá para pegar emprestado barato e emprestar caro. Aqui também há custos: a taxa de colateral pode mudar, o limite de empréstimo pode ser apertado, as taxas podem variar e os ativos podem não ser transferidos a tempo.
Por isso, quando encontro uma nova chain, um novo protocolo ou um novo derivativo, eu primeiro divido em cinco contas: de onde vem a diferença, por que ainda não foi corrigida, por quanto tempo pode se manter, quanto custa executar e, no pior cenário, como sair. O nome dos caminhos pode mudar o quanto quiser, mas essas cinco perguntas não mudam.
Próximo post: as taxas do LP — afinal, quem paga?
#DeFi #套利