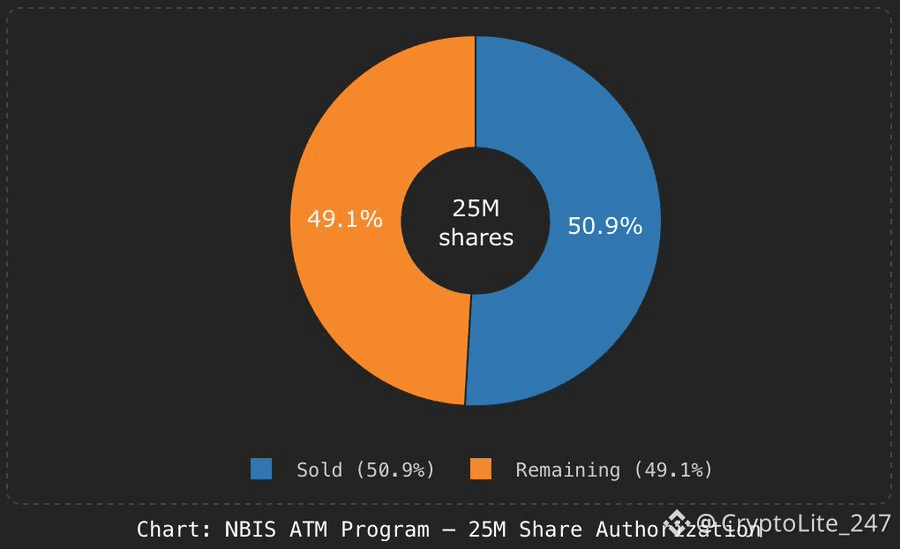
O ATM $NBIS ainda está tecnicamente vivo, mas os números me deixam bem menos preocupado com isso.
A Nebius vendeu 12,73M das 25M ações autorizadas até 30 de junho a um preço médio de US$ 223,60, arrecadando US$ 2,85B brutos. isso deixa 12,27M de ações, ou ~49% do programa.
O que importa: o número de ações no fim de julho mudou muito pouco, sugerindo que eles não estavam simplesmente despejando ações às cegas após o 2T.
Mesmo assumindo que todas as ações restantes sejam vendidas, estamos falando de aproximadamente US$ 2,7B de capital adicional a ~$218, resultando em apenas ~4–5% de diluição incremental.
E eu suspeito que ainda possam restar de 9–12M de ações.
Então, sim, existe um risco (overhang). Mas eu não deixo de dormir com uma diluição de 4–5% se a Nebius conseguir reciclar esse capital para capacidade de IA que gere, hoje, a economia dos contratos.
Diluição sem retornos adequados destrói valor.
Financiamento de diluição em capacidade de alto retorno pode criá-lo.
A Nebius vendeu 12,73M das 25M ações autorizadas até 30 de junho a um preço médio de US$ 223,60, arrecadando US$ 2,85B brutos. isso deixa 12,27M de ações, ou ~49% do programa.
O que importa: o número de ações no fim de julho mudou muito pouco, sugerindo que eles não estavam simplesmente despejando ações às cegas após o 2T.
Mesmo assumindo que todas as ações restantes sejam vendidas, estamos falando de aproximadamente US$ 2,7B de capital adicional a ~$218, resultando em apenas ~4–5% de diluição incremental.
E eu suspeito que ainda possam restar de 9–12M de ações.
Então, sim, existe um risco (overhang). Mas eu não deixo de dormir com uma diluição de 4–5% se a Nebius conseguir reciclar esse capital para capacidade de IA que gere, hoje, a economia dos contratos.
Diluição sem retornos adequados destrói valor.
Financiamento de diluição em capacidade de alto retorno pode criá-lo.