

O mercado de cripto está entrando no fim de semana com um cenário bem diferente daquele que as manchetes macro sugeriram.
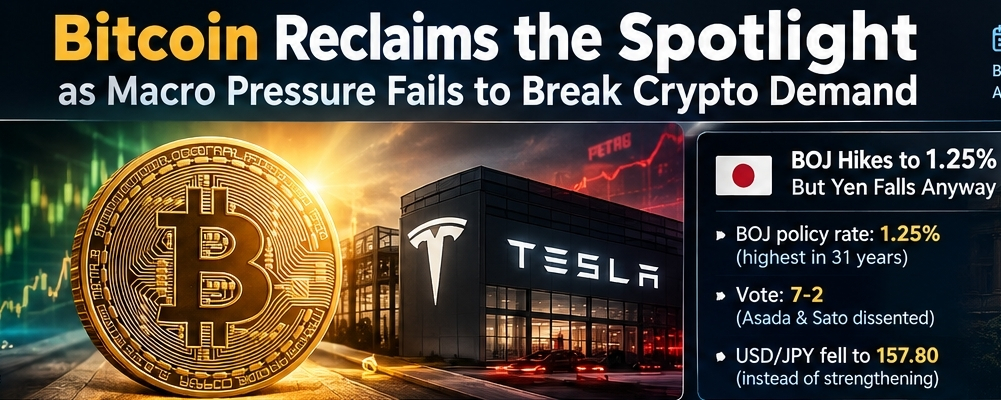
Em 19 de setembro de 2026, a capitalização de mercado do Bitcoin ultrapassou US$ 1,63 trilhão, colocando-o à frente do valor de mercado de aproximadamente US$ 1,438 trilhão da Tesla por cerca de US$ 190 bilhões e devolvendo o Bitcoin ao topo do grupo de ativos globais. O BTC também ganhou aproximadamente 5% nas últimas 24 horas, apesar de uma semana que trouxe um aumento da taxa nos EUA, um aumento da taxa pelo Banco do Japão, preços do petróleo mais elevados e mais um revés para a legislação de cripto dos EUA.
A pergunta mais interessante não é apenas por que o Bitcoin subiu.
É por isso que a demanda permaneceu intacta, enquanto vários sinais macro tradicionais apontavam para condições financeiras mais restritivas.
O Bitcoin absorveu uma pesada semana macro
Em 16 de setembro, o Federal Reserve aumentou sua taxa de referência em 25 pontos-base para 3,75%-4,00%, o primeiro aumento de juros dos EUA desde julho de 2023. A decisão foi unânime em 12-0, enquanto as projeções mais recentes indicaram que os formuladores de política veem a possibilidade de outra alta antes do fim de 2026.
Normalmente, juros mais altos pressionam ativos especulativos, porque o custo de oportunidade de manter investimentos mais arriscados aumenta.
Ainda assim, o Bitcoin permaneceu relativamente resiliente.
Mitchell Askew, da Blockware, caracterizou a movimentação de preços de setembro como uma forma de exaustão dos vendedores. O BTC teria caído apenas cerca de 1,5% durante setembro, historicamente um dos meses de calendário mais fracos do Bitcoin, apesar da combinação de política mais restritiva do Fed, a votação fracassada do CLARITY Act, preços de energia mais altos e a decisão do BOJ.
O nível técnico agora importa mais.
Cerca de 8% do supply circulante de Bitcoin foi adquirido entre US$ 80.000 e US$ 82.000, criando uma zona relevante de preço realizado. Ao mesmo tempo, a média móvel de 50 semanas está perto de US$ 81.081.
Isso coloca a faixa de US$ 80K-US$ 82K diretamente em foco.
Uma alta sustentada acima dessa região mudaria consideravelmente a estrutura técnica. Se não conseguir recuperar isso, o mercado enfrentaria outra zona de oferta, onde detentores podem buscar sair no ponto de equilíbrio ou reduzir exposição.
O fluxo de ETFs do Morgan Stanley está ficando silenciosamente mais interessante
Um dos desenvolvimentos menos dramáticos, mas potencialmente mais importantes, está acontecendo dentro dos ETFs de Bitcoin.
O Morgan Stanley's MSBT teria registrado aproximadamente US$ 51,5 milhões de entradas líquidas em 20 sessões consecutivas, sem um único dia de saída, com média de cerca de US$ 2,6 milhões por sessão.
O número absoluto é pequeno em comparação ao complexo de ETFs de Bitcoin dos EUA de aproximadamente US$ 99,5 bilhões, mas a consistência é o que merece atenção.
O período incluiu sessões extremamente voláteis, incluindo aproximadamente US$ 731 milhões de entradas em um único dia e uma saída de US$ 450 milhões em um único dia no mercado mais amplo.
Ainda assim, o MSBT manteve sua sequência.
Esse padrão pode ser consistente com alocação agendada ou orientada por modelos, em vez de trading discricionário de curto prazo. A distribuição do wealth management do Morgan Stanley dá algum contexto para essa interpretação, embora apenas dados de fluxo de ETFs não possam provar a motivação por trás de compras individuais.
O quadro mais amplo dos ETFs ainda está misto. Os ETFs de Bitcoin dos EUA permanecem aproximadamente US$ 1 bilhão negativos no acumulado do ano, apesar de cerca de US$ 3,52 bilhões de entradas líquidas durante agosto.
Há também uma diferença substancial de taxas dentro do setor. A Grayscale's GBTC carrega uma taxa de despesas reportada de 1,50%, enquanto o IBIT da BlackRock está em torno de 0,25%. Essa diferença de custo continua influenciando onde os investidores alocam dentro do conjunto de ETFs.
Então a história dos ETFs não é apenas “as instituições estão comprando Bitcoin”.
Está se tornando uma história mais matizada de quais investidores estão comprando, por meio de quais veículos, e se os fluxos são estratégicos ou táticos.
O BOJ subiu — mas o iene caiu
O Banco do Japão adicionou outro sinal macro incomum em 18 de setembro.
O BOJ elevou sua taxa de política em 25 pontos-base para 1,25%, o maior nível em cerca de 31 anos, com a decisão passando por 7-2. Os membros do conselho Toichiro Asada e Ayano Sato votaram contra.
Em vez de fortalecer, porém, o iene enfraqueceu acentuadamente: o USD/JPY passou de 157 e chegou a cerca de 157,80 na sessão.
Essa reação importa para a liquidez global.
Uma alta de juros normalmente seria esperada para dar suporte à moeda. Mas os mercados já haviam antecipado a mudança em grande parte, enquanto os votos dissidentes e a falta de um sinal firme para um aperto adicional reduziram as expectativas de um ciclo mais agressivo de tightening do BOJ. O resultado foi pressão contínua sobre o iene.
Para ativos de risco, isso cria uma distinção importante.
Uma taxa de política japonesa mais alta não significa automaticamente que a liquidez global está apertando imediatamente. Se o iene continuar fraco, o incentivo para tomar empréstimos em ienes e alocar capital em ativos com maior rendimento pode continuar relevante.
Isso não significa que uma reversão de carry trade não possa acontecer. Significa que a decisão do BOJ de 18 de setembro não entregou o sinal limpo de risk-off que uma narrativa convencional de alta de juros poderia sugerir.
A concorrência de ETFs de altcoin está indo para a próxima etapa
Embora o Bitcoin continue dominando a atenção institucional, a corrida de ETFs está se expandindo.
Em 18 de setembro, a 21Shares protocolou uma Form S-1/A revisada para o seu ETF proposto 21Shares Injective, adicionando mais uma altcoin à crescente lista de possíveis produtos negociados em bolsa nos EUA. O documento da SEC confirma que o produto é um registro, não uma aprovação ou garantia de que o ETF será lançado.
A Injective é particularmente interessante porque o staking adiciona outra dimensão à tese de investimento.
Os dados de mercado fornecidos colocam a capitalização de mercado do INJ em cerca de US$ 488 milhões, enquanto os rendimentos de staking de 2025 reportados variaram aproximadamente de 9,3% a 13,62% ao ano.
Se um produto de investimento eventualmente fornecer exposição regulada incorporando a economia do staking, ele poderia criar uma estrutura que difere materialmente dos ETFs tradicionais de ações.
Mas o processo regulatório ainda importa.
Um S-1/A não é uma aprovação. A custódia, a estrutura operacional, o tratamento do staking e outras considerações regulatórias ainda precisam ser resolvidas antes que um produto real possa começar a ser negociado.
E a Injective não está sozinha. A corrida mais ampla de registros agora inclui produtos ligados a ativos como SOL, XRP, LTC, ADA e tokens de DeFi.
O mercado está saindo da pergunta sobre se o cripto cabe dentro de produtos de investimento regulados para uma questão mais competitiva:
Quais ativos cripto receberão esse “invólucro” institucional em seguida?
O quadro de oferta do XRP está se movendo na direção oposta
O XRP está mostrando outra divergência interessante.
Em 17 de setembro, os ETFs spot de XRP nos EUA registraram aproximadamente US$ 5,15 milhões em saídas líquidas. Ainda assim, os produtos permaneceram cerca de US$ 9,60 milhões positivos na semana, o que significa que a sequência de entradas semanais poderia potencialmente chegar a dez semanas consecutivas, dependendo da sessão final.
Mais interessante é o dado de reservas na exchange.
O XRP mantido nas exchanges teria caído para cerca de 1,7 bilhão de XRP, a mínima de sete anos.
Saldos mais baixos nas exchanges podem significar menos oferta disponível imediatamente para venda à vista, embora apenas reservas em exchanges nunca devam ser tratadas como prova da direção futura do preço.
Ao mesmo tempo, a participação dos futuros de XRP na CME teria aumentado de cerca de 10% em meados de agosto para 17%, sugerindo uma participação maior por meio de mercados de derivativos regulados.
Isso cria uma imagem mista, mas importante:
Os fluxos de ETFs mostram uma retirada temporária, enquanto os saldos nas exchanges mostram queda da oferta disponível imediatamente.
Esses dois sinais precisam ser observados juntos, em vez de interpretar qualquer um deles isoladamente.
O Maior Sinal do Mercado
Juntando todas essas evoluções, o mercado cripto parece menos com um rali simples de “risk-on” e mais como um mercado absorvendo múltiplas forças conflitantes.
O Fed voltou a aumentar juros.
O BOJ levou sua taxa de política para 1,25%.
O iene ainda está fraco, em torno de 157-158 por dólar.
Os ETFs de Bitcoin dos EUA têm um fluxo no acumulado do ano misto.
O Bitcoin, no entanto, empurrou sua capitalização de mercado acima de US$ 1,63 trilhão.
O MSBT do Morgan Stanley registrou 20 sessões consecutivas sem um dia de saída.
As reservas de exchange de XRP atingiram a mínima de sete anos.
E o pipeline de ETFs dos EUA está se expandindo além de Bitcoin e Ethereum para ativos como a Injective.
Portanto, a manchete é maior do que apenas o Bitcoin superar a avaliação de mercado da Tesla.
A história real é que a demanda por cripto continua a se desenvolver sob um ambiente macro muito mais complicado.
Para o Bitcoin, o próximo grande teste técnico continua sendo a faixa de US$ 80.000-US$ 82.000 e a média móvel de 50 semanas em US$ 81.081. Para o mercado mais amplo, as mudanças mais importantes podem ser a persistência dos fluxos institucionais de ETFs, a direção da liquidez global e se o crescente pipeline de ETFs de altcoins transforma registros em produtos efetivamente aprovados.
A próxima fase do mercado pode não ser definida por uma única manchete.
Isso pode ser definido pelo capital se movendo silenciosamente por vários canais diferentes ao mesmo tempo.
#BOJRaisesRatesTo31YearHigh #Bitcoin #LearnWithFatima #Etherium #Xrp🔥🔥 $BTC


