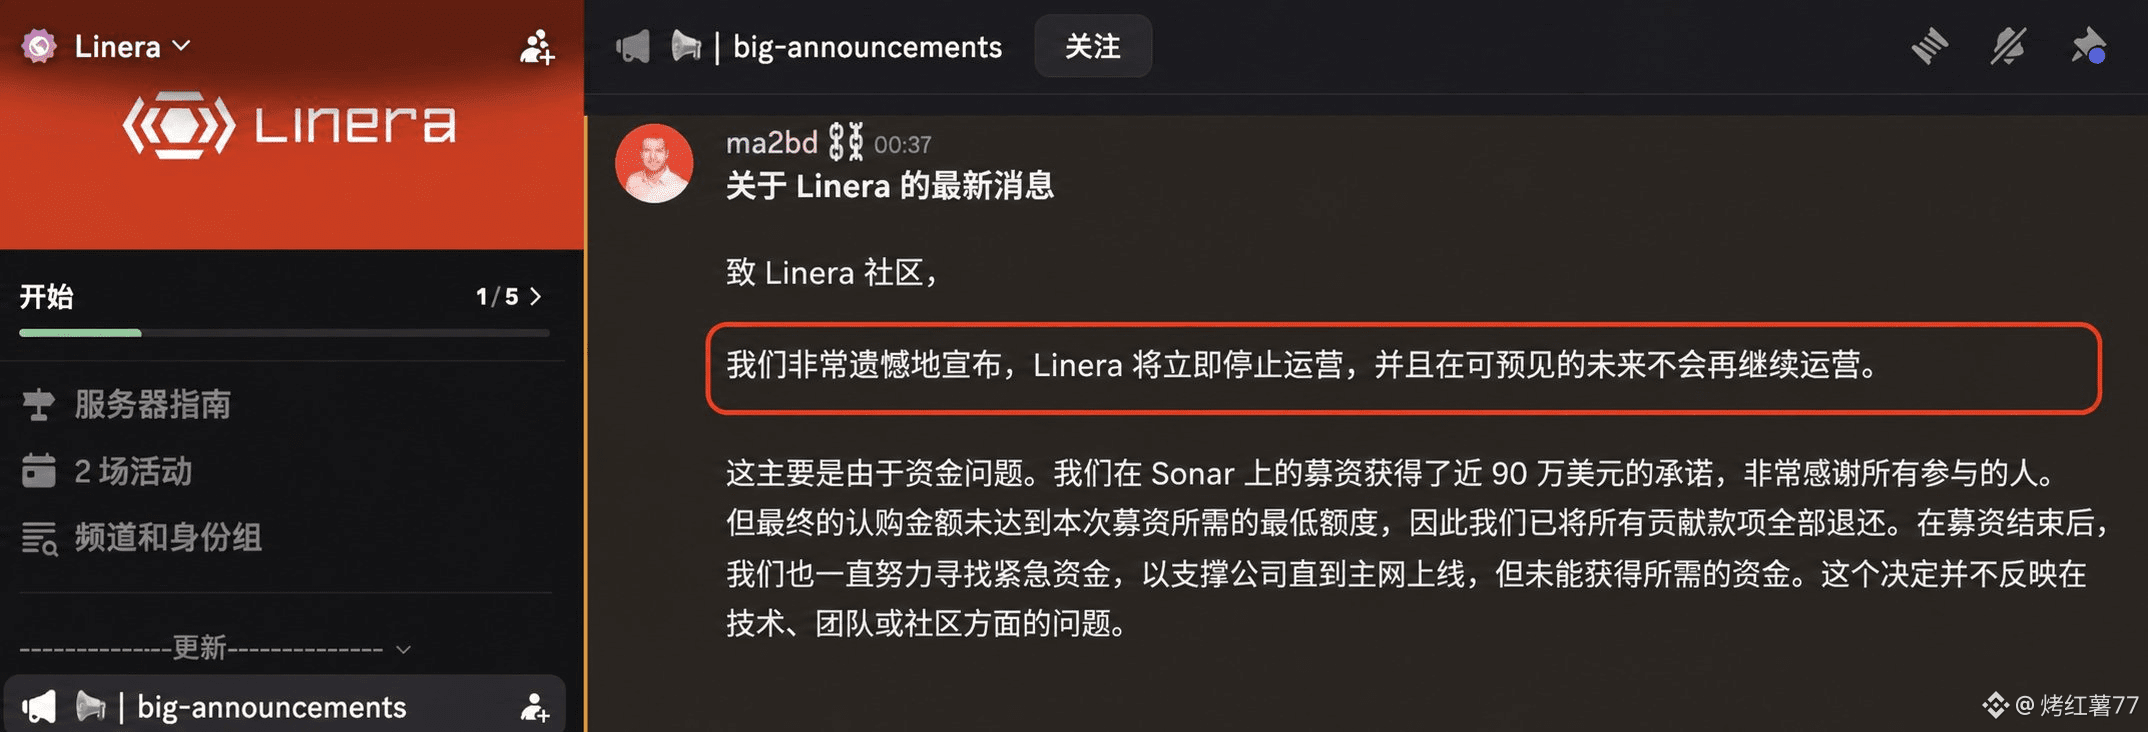
Linera acabou de vez! a16z liderou o investimento, fundiram 12 milhões de dólares antes e, no fim, morreram numa captação pública de 1,5 milhão de U. Vieram só 617 pessoas, juntaram 848 mil U, dando cerca de 1375 U por cabeça—nem sequer alcançaram 57% do limite mínimo. A oferta pública falhou e o dinheiro foi devolvido integralmente; depois, a equipe ainda foi buscar “dinheiro de salvação para aguentar até o lançamento na mainnet”, mas ninguém aceitou. Cortaram o caixa e a operação foi encerrada diretamente.
O que dá para dizer é que a plataforma não é ruim: os fundadores vieram da Meta/Novi; em 2022, a a16z liderou a rodada de 6 milhões; em 2023, a Borderless liderou mais 6 milhões, e a a16z ainda entrou como co-investidora. Fez quatro anos de microchain, não lançou a mainnet e ainda criou a Linera Markets, tentando vender como o próximo Hyperliquid—cadeia dedicada, construir seus próprios produtos, ganhar com taxas reais. Mas o Hyperliquid é um produto que primeiro roda e o dinheiro entra junto; a Linera conta a história antes de tudo e, no fim, depende de “renovações” da comunidade para sobreviver.
1,5 milhão é pouco para quem já teve a a16z e trabalhou quatro anos num L1—deveria ser troco. Mas o mercado nem quis completar nem os 650 mil restantes. Na rodada anterior, o que valia era: gente de universidade de elite, background da Meta, VCs topo, arquitetura “sexy”. Já nesta rodada, todo mundo só pergunta: e a mainnet? E os usuários? E a receita? Por que alguém aceitaria carregar a história por investidores antigos com um FDV de 160 milhões? O próximo Hyperliquid não nasce de um PPT escrito—nasce do volume de negociações em dinheiro vivo dos usuários.
Agora você posta um CA e em dez minutos consegue levantar alguns milhões; um L1 que passou por um investimento da a16z e lapidaram por quatro anos, mas não consegue arrecadar 1,5 milhão de U. Essa é a realidade do mercado.