A China acabou de atingir a maior sequência de compras de ouro já registrada, e a movimentação em sentido espelhado do outro lado do seu balanço é o que transforma isso em uma história — e não apenas em um dado rotineiro.
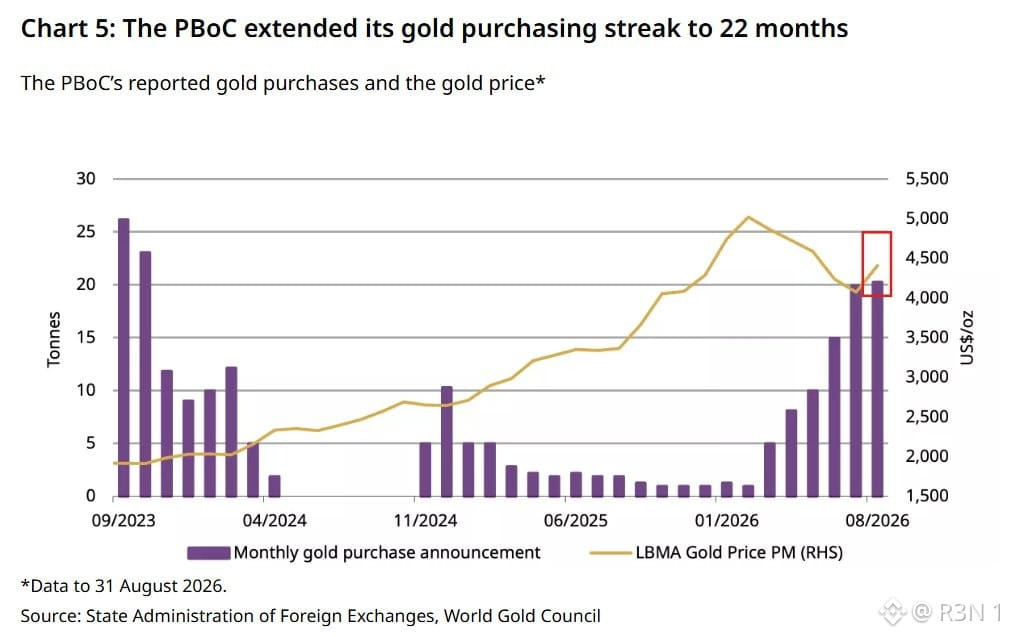
O PBoC adicionou 20,2 toneladas em agosto, sua maior compra mensal desde outubro de 2023, elevando as reservas oficiais para aproximadamente 2.387 toneladas, segundo o World Gold Council. Isso representa 22 meses consecutivos comprando, o maior ciclo já registrado para a China. Agora, o ouro está em 9% das reservas totais de câmbio estrangeiro, acima dos 8% em julho.
A curva de aceleração merece atenção. O PBoC adicionou apenas 30.000 onças em fevereiro. A compra de agosto foi mais de 21 vezes essa quantidade. Não é uma acumulação constante; é um ritmo que está, de fato, se acumulando mês a mês.
O lado do Tesouro é o verdadeiro contraponto aqui. As participações da China em Treasuries dos EUA caíram para US$ 618 bilhões em julho, o menor nível desde agosto de 2008, abaixo das participações de pico acima de US$ 1,3 trilhão em 2013.
Vale ser preciso: comprar ouro e vender Treasuries não necessariamente são a mesma operação executada em conjunto mês a mês, mas a direção de vários anos de ambas as linhas é inconfundível — para fora da dívida em dólar, em direção ao ouro físico.
Vale notar, porém, o argumento contrário em termos de escala. Vinte toneladas por mês são pouco frente à produção global das minas, que atingiu um recorde de 3.672 toneladas em 2025, correspondendo a menos de 1% da oferta anual em uma única compra do PBoC. Trata-se de uma mudança estrutural lenta, e não de um evento que movimente o mercado por si só.
O sinal mais amplo pode importar mais do que especificamente a China. Segundo o World Gold Council, 89% dos bancos centrais agora esperam que as reservas globais de ouro continuem subindo. A questão em aberto é se isso reflete uma convicção real de desdolarização por parte dos gestores de reservas — ou simplesmente uma diversificação após a China e a Polônia, sem uma tese independente própria.
#BTC Price Analysis# $BTC #Gold $XAUt
O PBoC adicionou 20,2 toneladas em agosto, sua maior compra mensal desde outubro de 2023, elevando as reservas oficiais para aproximadamente 2.387 toneladas, segundo o World Gold Council. Isso representa 22 meses consecutivos comprando, o maior ciclo já registrado para a China. Agora, o ouro está em 9% das reservas totais de câmbio estrangeiro, acima dos 8% em julho.
A curva de aceleração merece atenção. O PBoC adicionou apenas 30.000 onças em fevereiro. A compra de agosto foi mais de 21 vezes essa quantidade. Não é uma acumulação constante; é um ritmo que está, de fato, se acumulando mês a mês.
O lado do Tesouro é o verdadeiro contraponto aqui. As participações da China em Treasuries dos EUA caíram para US$ 618 bilhões em julho, o menor nível desde agosto de 2008, abaixo das participações de pico acima de US$ 1,3 trilhão em 2013.
Vale ser preciso: comprar ouro e vender Treasuries não necessariamente são a mesma operação executada em conjunto mês a mês, mas a direção de vários anos de ambas as linhas é inconfundível — para fora da dívida em dólar, em direção ao ouro físico.
Vale notar, porém, o argumento contrário em termos de escala. Vinte toneladas por mês são pouco frente à produção global das minas, que atingiu um recorde de 3.672 toneladas em 2025, correspondendo a menos de 1% da oferta anual em uma única compra do PBoC. Trata-se de uma mudança estrutural lenta, e não de um evento que movimente o mercado por si só.
O sinal mais amplo pode importar mais do que especificamente a China. Segundo o World Gold Council, 89% dos bancos centrais agora esperam que as reservas globais de ouro continuem subindo. A questão em aberto é se isso reflete uma convicção real de desdolarização por parte dos gestores de reservas — ou simplesmente uma diversificação após a China e a Polônia, sem uma tese independente própria.
#BTC Price Analysis# $BTC #Gold $XAUt